[월급쟁이부자들 종잣돈 모으기 강의 후기] 내 지출내역을 회고하며 나의 소비를 더 잘 알고 앞으로의 방향키를 잡아가다!!
26.09.07딱 한번 세팅으로 가장 빠르게 1억 만드는 법 <종잣돈 모으기 기초반>
이번 강의는 조금 더 구체적으로 ‘개별화’된 저축 시스템 구축에 대한 강의였다.
부모와 함께 거주중인 ‘나’에겐 저축률을 50%이상 달성할 수 있는 환경임에도 불구하고,
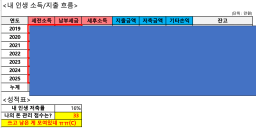
나의 현금 흐름에 대해 전혀 인지도 못하고 있는 자신을 발견하게 되었다.
부의 첫 단계인 ‘저축’에 대한 부분이 많이 무너져 있어 충격이었다.
하지만, 문제에 집중하기 보단 지금이라도 부자가 되기 위한 첫 단계에 도입하면서
앞으로 통장 잔고가 쌓일 기대를 품었다.
- 매월 1일 기준 예산 배분을 하는 이유?
굳이 왜 1일에 예산을 배분해야 하는지 의문이 들었다.
강의에서 명쾌한 대답을 주었다.
1일부터 시작해야 나의 현금흐름을 파악하기 훨씬 쉬워진다는 것을!!
더더욱 신용카드를 멀리해야 하는 이유도 동시에 이해할 수 있었다. (결제일이 다음달 14일이므로, 현금흐름이 쉽게 파악되지 않고, 지출한 돈은 쉽게 잊혀진다 → 결국 더 소비하게 만듬//카드회사의 마케팅에 속지 말자)
- 미혼 비독립 상태인 ‘나’는 저축률을 50% 이상도 노릴 수 있다. // 고정지출부터 줄여라.
강의에서 보여준 플랜은 저축률 66%(매년 2400만원 저축)이었다.
과연 내가 할 수 있을까… 라는 의문이 들면서 대충 머리로 계산했을 땐 고정지출이 너무 많았다.
변동지출보단 ‘고정지출’부터 줄여야 한다는 말에 순간 돌에 머리를 맞은 기분이었다. ‘유레카~~!’
그 이유에 대한 설명을 들으면서 지출을 줄이는 올바른 방향성을 인지할 수 있었다.
실행도 실행이지만, 방향성이 잘못됬다면… 방법을 찾는 데 몇 배의 시간이 더 걸렸을거다.
- 이 저축 구조를 따르는 생활을 이어나가다가 포기/지치게 만드는 장애물들
= 남과의 비교 (SNS)
= 1000~2000만원 사이 저축할 때 계속 제자리인 것 같은 느낌.
= 매 일상을 통제/검열을 하며 지쳐감
>> 이 땐, 지치지 않도록 자극이 되는 사례들/내집마련 한 case들을 보며
나만의 지치지 않는 무기를 만들자. 시간과 결과가 쌓이면 복리의 마법처럼 ‘부’는 축적된다.
/// 늦었다고 생각할때가 가장 빠르다는 말이 있듯이, 각자의 상황이 달라도 지금부터
최선을 다해 저축 시스템을 구축하고 “꾸준히” 실행에 옮겨보아요.
완벽보다는 ‘실행’부터 작게라도 GO GO //