지난주에 예산에서 10%를 빼고 다시 검색해보시라고 했습니다.
해보셨다면 오늘 이야기가 바로 이어집니다.
지난주에 10%를 빼라고 한 이유를 하나만 말씀드렸는데, 사실 이유가 하나 더 있었습니다.
집값에 예산을 다 쓰면 잔금 날 돈이 모자랍니다.
5억 4천이 예산인데 5억 4천짜리 집을 못 사는 이유
이런 상황을 한번 생각해 봅시다.
지난주의 그 부부가 예산을 5억 4천으로 정했습니다.
그리고 5억 4천짜리 집을 계약했습니다. 딱 맞췄으니 잘한 것 같습니다.
그런데 계약하고 나서 돈이 계속 나갑니다.
세금이 나가고, 부동산에 드릴 돈이 나가고, 이사 날짜가 다가오니 또 나갑니다.
다 더해보니 1천만 원이 넘습니다.
이 돈을 미리 안 빼뒀으면 어떻게 될까요.
잔금 치르려고 모아둔 돈에서 꺼내게 됩니다.
그러면 대출을 더 받거나, 신용대출을 쓰거나, 가족에게 급하게 빌리게 됩니다.
집은 샀는데 시작부터 빚이 늘어난 상태가 됩니다.
그래서 예산은 집값 예산이 아닙니다.
집값 + 따라붙는 돈이 예산입니다.
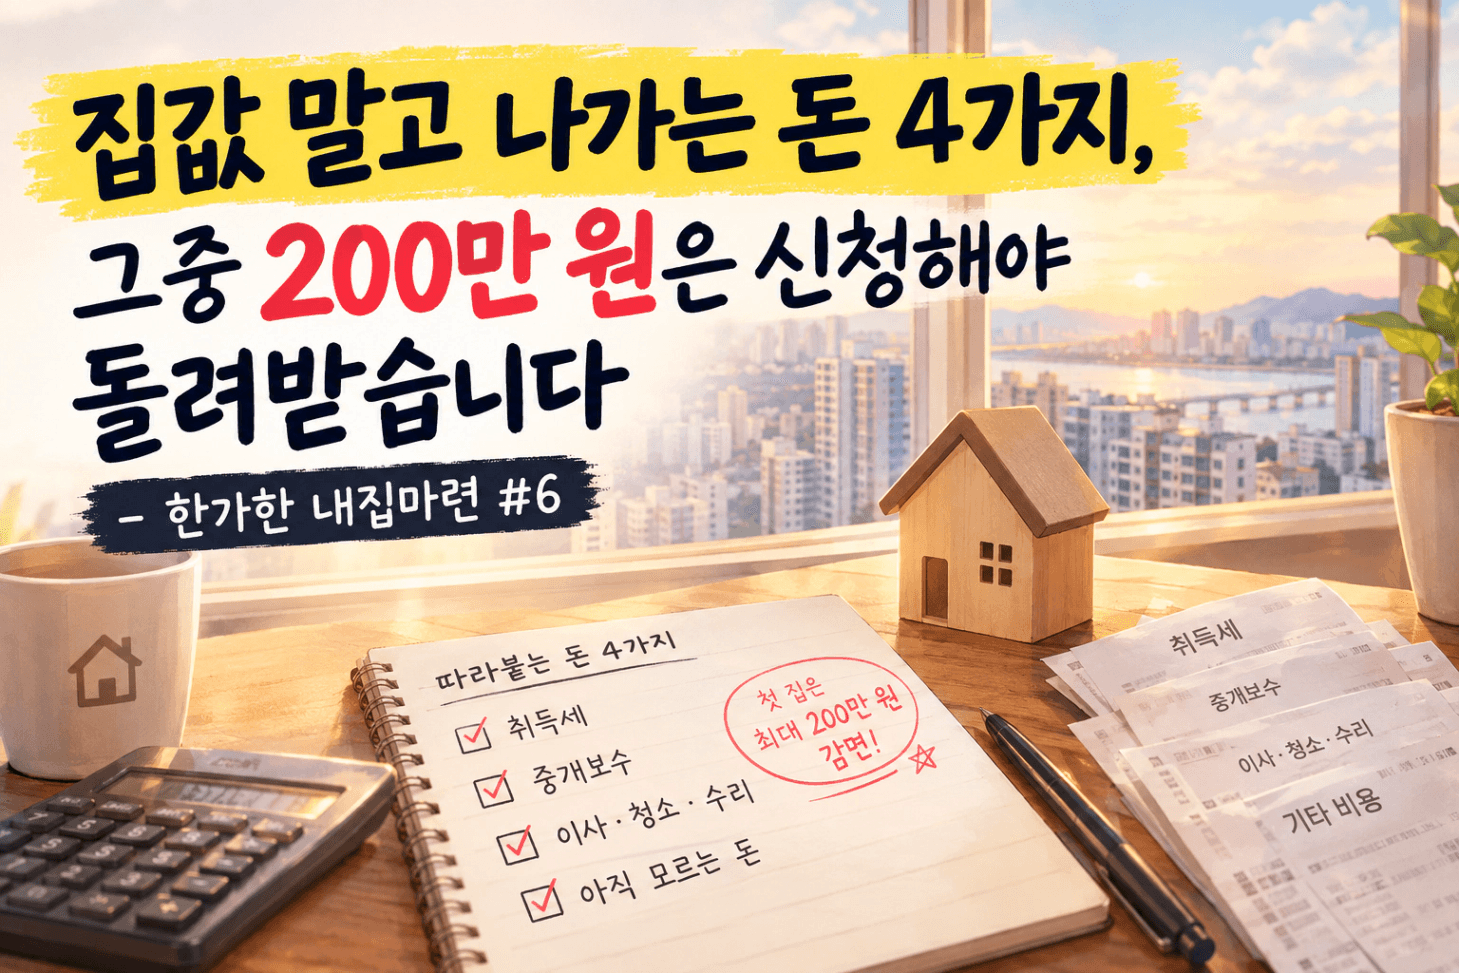
따라붙는 돈 네 가지
5억 4천짜리 아파트, 전용 84㎡, 생애 첫 집으로 가정하고 하나씩 보겠습니다.
첫째, 취득세
집을 사면 내는 세금입니다.
2026년 기준으로 6억 원 이하는 1%, 6억 초과 9억 원 이하는 1~3%, 9억 원 초과는 3%입니다.
5억 4천이면 1% 구간이라 540만 원.
여기에 지방교육세가 취득세의 10%, 즉 54만 원 붙습니다.
전용면적 85㎡를 넘으면 농어촌특별세 0.2%가 더 붙는데, 84㎡면 해당이 없습니다.
합쳐서 약 594만 원입니다.
그런데 이 돈은 잔금 날 바로 나가는 게 아니라, 기한 안에 신고하고 내야 하는 돈입니다.
잔금일과 등기 접수일 중 빠른 날부터 60일 이내입니다.
위택스에서 하거나 구청 세무과에 가면 됩니다.
기한을 넘기면 가산세가 붙습니다. 안 하고 넘어가는 게 아니라 더 내게 됩니다.
둘째, 부동산에 드리는 돈
중개보수라고 합니다.
이것도 상한이 정해져 있습니다. 서울 기준으로 2억 원 이상 9억 원 미만 매매는 0.4%가 상한입니다.
5억 4천이면 216만 원. 부가세는 별도입니다.
요율은 시·도 조례로 정해집니다.
지역이 다르면 숫자가 다를 수 있으니 본인 지역 기준을 확인하세요.
셋째, 들어가기 전에 쓰는 돈
이사비가 있습니다. 입주 청소가 있습니다. 도배나 장판을 새로 하는 경우도 많습니다.
집 상태에 따라 다르지만 적게 잡아도 수백만 원 단위입니다.
이 항목은 집마다 편차가 가장 큽니다.
그래서 매물을 볼 때 "여기 들어가면 뭘 해야 하나"를 같이 보셔야 합니다.
4편에서 여섯 칸 중 리스크 항목을 말씀드렸는데, 그게 여기서 돈으로 나타납니다.
넷째, 아직 모르는 돈
이름이 이상하지만 정확한 이름입니다.
보일러가 터지고, 수도가 새고, 창틀에 문제가 생깁니다. 들어가서 살아봐야 나오는 것들입니다.
여기에 쓸 돈을 따로 떼어두는 게 네 번째 항목입니다.
쓰지 않으면 남는 거고, 쓸 일이 생기면 카드 안 긁어도 됩니다.
첫 집이라면 200만 원이 걸려 있습니다
여기서 가장 중요한 이야기를 하겠습니다.
생애 처음으로 집을 사는 경우, 취득세에서 최대 200만 원을 깎아줍니다.
지방세특례제한법에 있는 제도입니다.
예전에는 소득 기준과 집값 기준이 둘 다 있었는데, 지금은 소득 기준이 없습니다.
12억 원 이하 주택이면 됩니다.
앞의 5억 4천짜리 집이면 594만 원에서 200만 원이 빠져 390만 원대가 됩니다.
문제는 이겁니다.
자동으로 깎아주지 않습니다. 신청해야 합니다.
취득세를 신고할 때 감면을 같이 신청해야 합니다.
그 기한이 앞에서 말씀드린 60일입니다.
모르고 그냥 내버리면 200만 원을 더 낸 셈이 됩니다.
조건이 세 개 더 있습니다.
전부 집을 산 다음에 지켜야 하는 것들이라 미리 알아두셔야 합니다.
| 조건 | 내용 |
|---|---|
| 전입 | 취득일로부터 3개월 이내에 그 집으로 전입신고 |
| 거주 | 3년 동안 실제로 거주 |
| 추가 취득 | 취득일로부터 3개월 이내에 다른 집을 더 사면 안 됨 |
세 번째 줄보다 두 번째 줄이 중요합니다.
3년 실거주 의무를 못 지키면 깎아준 세금을 다시 가져갑니다.
이자까지 붙습니다.
3년 안에 팔아도, 증여해도, 세를 놓아도 추징 대상입니다.
그러니까 감면을 받으시려면 들어가 사셔야 합니다.
전세를 끼고 사두는 방식과는 같이 갈 수 없습니다.
이건 제약이 아니라 선택지입니다. 어
느 쪽이 나은지는 상황에 따라 다릅니다.
다만 모르고 선택하면 안 되는 종류의 일입니다.
그래서 집값 예산은 얼마가 되나
| 항목 | 5억 4천 기준 |
|---|---|
| 취득세 + 지방교육세 | 약 594만 원 (첫 집 감면 받으면 약 394만 원) |
| 중개보수 | 216만 원 상한 + 부가세 |
| 이사·청소·수리 | 집 상태에 따라 수백만 원 |
| 아직 모르는 돈 | 본인이 정한 금액 |
세 번째와 네 번째를 넉넉하지 않게 잡아도 1천만 원은 가볍게 넘습니다.
그러니 가진 돈이 5억 4천이라면 집값으로 쓸 수 있는 돈은 5억 3천 아래입니다.
지난주에 예산을 10% 내리라고 말씀드렸는데, 그 10% 안에 이 돈이 들어 있습니다.
10%를 빼두면 이 네 가지가 저절로 해결됩니다. 그래서 10%였습니다.
빌린 돈이 섞여 있다면
하나만 더 짚겠습니다.
집을 살 때 쓰는 돈 중에 가족에게 받은 돈이 섞이는 경우가 많습니다.
부모님이 보태주시거나, 빌려주시거나.
이건 통장에 돈이 들어오는 걸로 끝나지 않습니다.
빌린 돈인지 받은 돈인지에 따라 나중에 확인해야 할 게 생깁니다.
이 부분은 제가 답을 드릴 수 있는 영역이 아닙니다.
금액과 상황에 따라 판단이 완전히 달라지고, 잘못 넘기면 몇 년 뒤에 문제가 됩니다.
지금 하실 일은 하나입니다.
그런 돈이 섞여 있다면 메모해두세요.
계약 단계에서 세무 상담을 받으셔야 할 신호입니다.
이 이야기는 시리즈 마지막 편에서 다시 다루겠습니다.
이번 주에 할 일, 하나만
네 항목을 내 숫자로 계산해서 예산에서 먼저 빼보세요.
| 항목 | 내 금액 |
|---|---|
| 취득세 + 지방교육세 | |
| 첫 집 감면 (해당되면 −200만 원) | |
| 중개보수 (0.4% 상한) | |
| 이사·청소·수리 | |
| 아직 모르는 돈 | |
| 합계 |
취득세는 위택스에서 계산할 수 있습니다.
중개보수는 집값에 0.004를 곱하시면 됩니다.
첫 집이신 분은 두 번째 줄을 꼭 확인하세요.
3개월 전입, 3년 거주 조건까지 같이 보시고, 내 계획과 맞는지 적어보시면 됩니다.
합계를 내시면 진짜 집값 예산이 나옵니다.
그 숫자로 다시 검색해보세요. 아마 지난주보다 한 번 더 줄어들 겁니다.
줄어드는 게 아깝게 느껴지실 수 있습니다.
그런데 이 숫자는 집을 사면 어차피 나갈 돈입니다.
지금 빼느냐, 잔금 날 당황하느냐의 차이일 뿐입니다.
다음 주부터는 예산 이야기를 마치고 집을 고르는 단계로 넘어갑니다.
갈 곳을 두 군데 만드는 법부터 하겠습니다.
다음 주 화요일에 뵙겠습니다.