강의를 듣고 느낀점은 무엇인가요?
지속적으로 느끼고 있는 내용이지만 집을 산다는 것에는 정말 많은 변수와 생각할 것들이 있기에 명확한 기준점을 바탕으로 액션플랜을 설계해야만 그나마 리스크 및 변수를 최소화할 수 있을 것 같다는 생각이 들었습니다. 또한 플랜을 설정하되 그 플랜이 너무 장기 플랜이 되지 않도록 하는 것 역시 중요할 듯합니다. 대출은 은행의 연간 대출 한도에 따라 언제든 변동될 수 있고, 생애최초와 같은 제도 역시 정부의 정책에 따라 언제든 변동성을 가지고 있기에 플랜이 너무 장기화될 경우 이런 통제할 수 없는 외부 요인에 의해 내 집 마련 플랜 자체가 백지화가 될 수 있기 때문입니다.
하지만 위에서 말한 두 가지보다 더 중요한 것은, 이런 계획과 실행력에 평정심이 기초가 되어야 한다는 사실이 가장 어려운 것 같습니다. 아차 하다가는 대출이 막히고, 정부 정책이 요동칠 때 부화뇌동하여 좋지 않은 물건을 급하게 사거나, 혹은 적절한 구매 타이밍을 놓치는 우를 범하기 쉬워지기 때문입니다.
결국 정확한 기준, 간결하고 신속한 액션플랜, 그리고 외부 요인에 부화뇌동하지 않는 평정심, 이 트라이앵글의 균형을 잘 맞추지 못한다면 내 집 마련이라는 신대륙을 향해 나아가던 항해는 버뮤다 삼각지대의 한가운데에서 좌초되어 실종될 수 있습니다. 반대로 이 균형을 잘 지켜낸다면 그 위험천만한 해역을 무사히 통과해 마침내 신대륙에 닻을 내릴 수 있다는 사실을, 이번 강의를 통해 다시 한 번 깨닫게 되었습니다.
강의를 듣고 나에게 적용해보고 싶은 것이 있나요?
내년 상반기 내에 집을 사는 것이 1차 목표이기 때문에, 이번 내집마련 기초반 수강이 끝나는 시점까지 최대 3개 지역, 총 9개 단지로 후보군을 1차 압축할 계획입니다. 이후에는 해당 9개 단지를 대상으로 시기별 시장 분위기 변화를 계속 추적하는 한편, 직접 임장을 통해 단지별 입지와 컨디션을 검증하여 3개 지역·3개 단지(예산 구간별 차등)로 최종 후보를 추릴 예정입니다. 그리고 실제 은행 대출 상담을 통해 확정되는 대출 가용액에 맞춰, 내년 상반기 안에 이 3개 후보 중 그 시점에서 내릴 수 있는 최선의 선택을 하려고 합니다.
TMI 궁금증
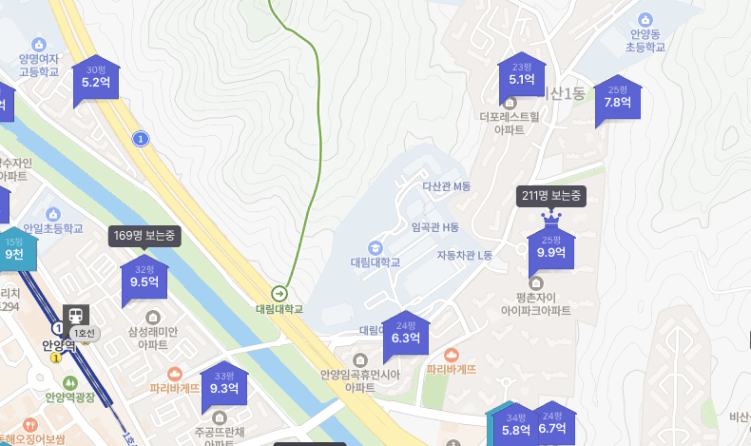
단지를 서치하다 생긴 궁금증입니다. 안양역 인근 평촌자이아이파크(9.9억), 안양임곡휴먼시아(6.3억), 힐스테이트비산파크뷰(7.8억), 더포레스트힐(5.1억)이 같이 몰려있음에도 유사 평수 기준, 금액 차이가 최대 4.8억까지 난다는 것이 놀라웠습니다. 지금 당장 눈에 보이는 가격 편차의 이유는 신축(평촌자이아이파크 21년/힐스테이트비산파크뷰 22년)과 구축(안양임곡휴먼시아 07년/더포레스트힐 03년) 그리고 네임벨류로 인한 차이로 예상되는데, 혹시 이 외에 다른 이유가 있을지 궁금해졌습니다. 또한 이런 유사한 사례를 발견했을 경우 절대적으로 신축을 우선시 하는 것이 맞는지도 궁금합니다.

댓글 0
솔구리님에게 첫 댓글을 남겨주세요.


