안녕하세요.
동래구 대장 아파트를 담는 그날 까지, 동대아입니다.
참으로 오랜만에 월부닷컴에서 구매하기 버튼을 눌렀습니다.
이번 투자 코칭에서 아래의 3번째 질문을 준비하며
[24년 월학 이후 앞마당을 못늘리고 있다. 현 정책, 시장에서 무엇을 기준으로 어디를 앞마당을 늘릴지 고민이며
환경 안에서는 멈추지 않을거라 생각했지만 지금은 시작이 더 어렵습니다. 따끔한 조언 부탁드립니다.]
내집마련.. 아이 탄생과 육아, 허리디스크 등 갖은 이유를 붙이며 겁내고 있었습니다.
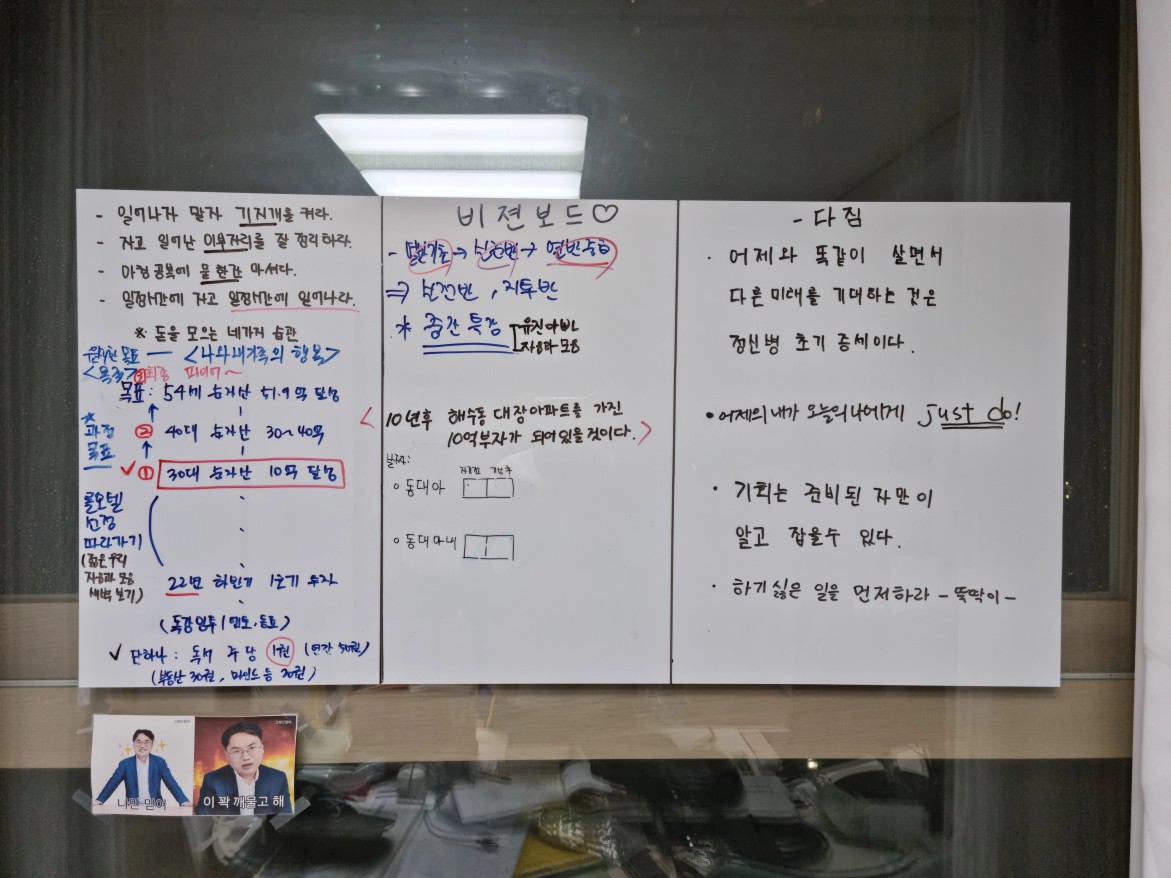
“그때는 안 그랬잖아?” 식지 않을 거 같던 열정은
사라지고 저녁에 누워 쉬고 있는 나의 꼬라지가
상당히 거슬렸습니다.
어제의 내가 오늘의 나에게 JUST DO!
“환경!! 환경에 있으면 하게 된다.”
열반 기초반 조장에 지원하며 월부 환경에
다시 오게 됐습니다.
저는 이렇게 다시 월부에 다시 오게 됐습니다 ㅎㅎ 아자! ㅋㅋ
컴백 이야기는 접어두고 이제 코칭 이야기로 다시 가겠습니다.
[마스터님과 함께하는 두 번째 투자코칭]
1.육아를 시작했지만 이전 대비 과하진 않다. 하지만 생활비 세부 내역 뜯어보며 저축을 늘려봐라.
결혼 시작과 함께 가계부를 쓰며 아이 탄생 전까지는 지출 통제를 열심히 해오고 있었기 때문에
이 부분은 잘하고 있다고 늘 생각했었습니다. 딸아이가 태어나고 분유, 이유식, 장난감 등을 비롯해
각종 계획 외 지출이 지속적으로 발생해서 70만원이었던 생활비를 100만원으로 올리며 아기 분유값 별도 등
이외 추가 비용을 고정비로 잡아서 사용했습니다. 꽉 잠가뒀던 지출을 너무 쉽게 푼게 아닌가 하는 반성을 했습니다.
물론 아이에게 들어가는 돈이 아깝지 않지만…. 생활비 쓰는 부분에서 배달음식이나 불필요한 지출이 없는지
체크하며 줄이기로 했습니다. 용돈도 아내와 함께 일부 반납하기로 했고 기본을 다시 다잡게 되는 계기가 됐습니다.
=> 용돈↓. 생활비 내역 뜯어보며 지출 줄이며 저축액 늘리기
2.투자 2년이 훌쩍 지났지만 여전히 공급으로 투자자가 끊긴 지방 1호기의 방향성
A지역 시장이 상당히 힘든 시장이며 인접 지역인 B지역 공급까지 포함하면 1호기 물건이 회복하며 올라가는데는
상당한 시간이 걸릴 수 있다는 것을 인지 시켜주셨습니다. (제가 투자코칭을 진행하게 된 주된 이유였습니다)
더 이상 바닥으로 떨어지기 힘든 상황이지만.. 시장이 완전 죽은 지역입니다.
그래서 멘토님은 시드를 뭉쳐서 기대 수익이 더 큰 물건을 살 수 있을 때 시장이 괜찮은 쪽으로 넘어가는 전략을
추천해주셨습니다.
매수 했을 때는 3년~5년 뒤에 수익보고 매도하면 되겠다고 기대를 품었지만 돌아오는 건 깎여진 투자금이었습니다.
투자 당시에 공급의 끝이 보이는 C지역과 공급이 많아지는 A지역에서 투자 물건을 골랐습니다.
1순위였던 C지역 물건이 미끄러지고 A지역의 물건을 투자했지만 신축을 싸게 잘 샀고 전세도 안전하게 맞췄으니
별 문제 없으리 생각하고 있었습니다.
결과는 상반됐습니다. C지역은 크게 반등하였고 A지역을 더 이상 바닥으로 떨어지기 힘든 상황까지 왔습니다.
지방 시장에서 공급이 왜 그렇게 중요하다고 하셨는지.. 이제야 깨닫게 됐고 사이클 또한 짧기 때문에
공급 물량이 소화되고 전세가가 오르고 매매가 역시 따라 오르는 C지역의 모습을 보며 큰 공부를 했습니다.
=> 1) 아픈 손가락 1호기 매도하며 비규제 수도권 혹은 광역시, 더 좋은 자산을 갈아타기
2) 공급이 많은 지방 도시를 미리 선점에서 들어갈 필요는 없고
공급 물량이 없는 저평가 지역에 미리 들어가는 것이 중요함을 배웠습니다.
3.자산 취득 관점에선 GOOD, 부채를 쉽게 보지 말라. 리스크 측면 BAD (feat. 주식투자)
실거주의 주담대를 생애 최초로 매매가 대비 크게 대출을 해서 매수했습니다.
현재 금리 대비 조금 낮은 금리이지만 대출 규모가 크기 때문에 원리금 또한 적지 않은 금액입니다.
저희 부부는 여기서 추가로 대출을 땡겨서 주식 투자를 감행했습니다.
자산을 축적하며 부를 키울 수 있는 뼈대를 만들 순 있겠지만 이런 레버리지 투자는 시장이 잘 됐을 때는
좋지만 장이 꺾이고 리스크 대비가 안되거나 금리가 오르면.. 매우 힘들어 질 수 있습니다.
항상 대출은 양날을 가지고 있기 때문에 리스크 대응이 가능할 정도로 규모를 조정할 필요성을 느꼈습니다.
=> 1) 주식 비중을 크게 줄이며 대출 상환하기
2) 순자산 10억 전까지는 주식보다는 부동산에 집중하며 2채로 운영하며 갈아타기 전략 활용하기
4.비규제 수도권 빠른 대응 힘들다면 광역시 노려보라.
발 빠르게 움직이면 비규제 수도권에 기회가 남아있긴 하지만.. 강 이슈와 육아로 그건 패스해야했습니다.
그러면 사실 수도권 앞마당 늘리는 거는 단기적으로 중요하지 않은 문제가 돼버렸습니다.
따라서 1호기 매도 후 갈아타기 할 지역 선정은 A지역 보다 확실히 좋은 광역시 급으로 공략하기로 결정!
기존 앞마당인 D광역시 그리고 추가적으로 F광역시를 앞마당으로 만드는 전략으로 갈아타기 준비.
=> 광역시 급으로 투자 1채 갈아타기 & 실거주 집 유지하면서 서울 3~4급지 앞마당 만들어가기
최종 종착지는 서울에 내집 만드는 투자자가 되는 목표를 가지고 달려가기.
5.장기 보유 물건이 아니라면 실거주 집 전세 주고 월세 거주는 비추천!
2채 보유한다는 가정하에)
만약 수도권에 자가였다면, 전세를 주고 나오는 것이 당연히 진행하는 프로세스라면
지방에 자가는 시장이 꺾였을 때 다른 시장으로 옮겨가고 싶은 생각이 들 수도 있습니다.
근데 2채를 모두 세끼고 매도 해야하기 때문에 대응이 힘들어 질 수 있기 때문에
투자 1채 그리고 실거주집에 살면서 서울/수도권 시장으로 갈아타기 등 빠른 대응을 할 수 있도록 만드는 것이
다가올 시장에 빠르게 대처가 가능한 포지션임을 배웠습니다.
=> 현재 1호기 매도후 갈아타기 1채와 실거주 1채 유지하며 다음 서울/수도권 시장에 갈아타기 등 빠른 대응해보기
6.혼인 신고 하지 않는다? 못한다..
아내와 저는 각각 실거주 1채, 투자 1채를 보유하며 혼인신고를 아직 하지 않았습니다.
어느 정도 정리가 되면 혼인신고를 해야겠다고는 생각했지만 생각하지 못했던 부분을 말씀 주셨습니다.
주담대가 있으면 대출상환 문제가 생길 수 있고 아닌 경우도 있어 대출서류를 찾아볼 필요가 있다고 하셨습니다.
또 한번 미뤄지게 됐다. ㅎㅎ
배우자와의 신뢰를 바탕이 된다면 가족의 미래를 위해 조금 미룰 수 있다고 우리 부부는 생각합니다..
투자로 각각 1채 씩이라면 혼인신고는 문제가 되지 않고 혼인 신고 기점으로 10년 이내 먼저 양도하는
주택에 대해 1세대 1주택 비과세 혜택을 주는 혼인합가 비과세 특례를 적용 받을 수 있습니다.
=> 혼인 신고는 부부의 몫, 남들은 신경쓰지 말자
미루면 적지 못하게 될 까봐.. 피곤하지만 오늘 정리해서 올려봅니다.
거인의 어깨를 다시 한번 빌려 앞으로의 더 나은 미래 계획을 다시 짜봅니다.
더 좋은 환경에 돌아올 수 있게 해준 투자 코칭 그리고 마스터 멘토님
감사합니다.
내 자산에 맞는 재무 방향, 전문가와 함께 지름길을 찾아보세요
▼ 아래 사진 클릭