월급쟁이부자들 내집마련 기초반
내집마련 보고서
PART 1. 예산
나의 감당 가능한 대출액과
가능한 예상 매매가는 얼마인가요?
[내강의실-1강-강의자료다운로드] 에서
‘월부_내집마련기초_대출 가능금액 계산기.xlsx’ 파일을 다운로드 받고
내 저축액 대비 감당 가능한 대출금액을 알아보세요.
- 월 저축 가능 금액 기준으로 산정했을 때
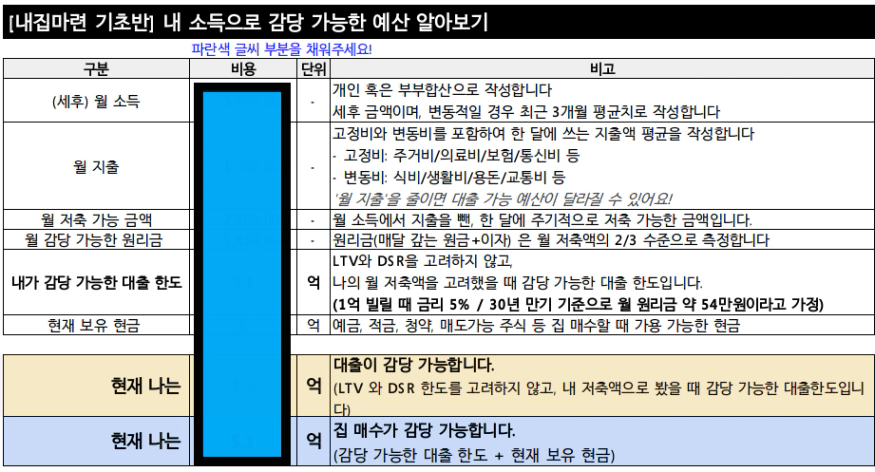
2. 보금자리론 기준으로 산정했을 때 (LTV 60%, DTI 50%)
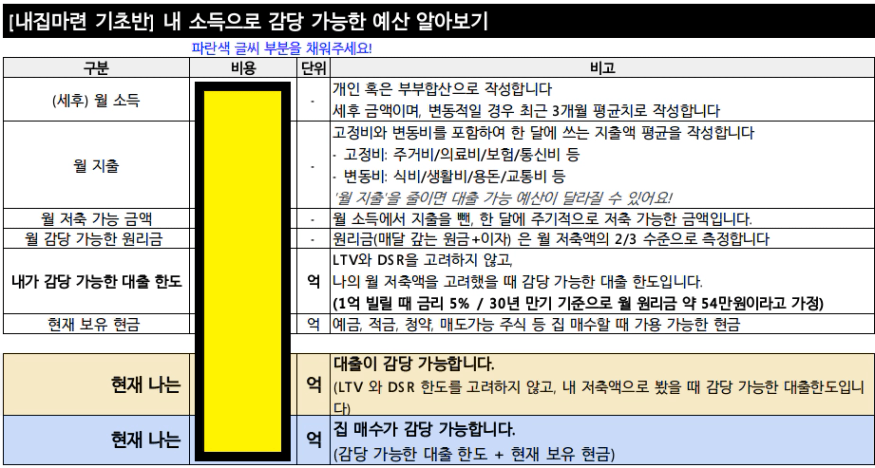
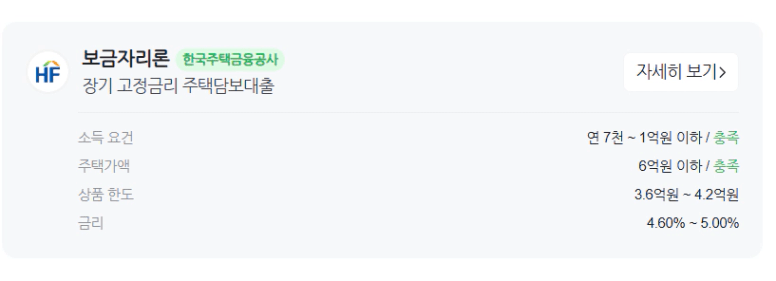
일단 현재 관심 지역의 아파트로 확인했을 때
보금자리론 기준을 충족하는 것으로 확인했다.
그러나 현재 매물 호가가 계속 6억 이상으로 나오고 있는 상황이라서 보금자리론을 사용하지 못할 수 있다. (가능하려면 평수를 줄여야 하는데… 흠;;)
어쩌면 시간을 두고 종잣돈을 모으면서 계속 관심 지역을 늘려가면서 매물 추이를 지켜봐야 할지도 모르겠다고 생각했다. 일반 대출 기준으로 산정하게 되면 DSR 때문에 원하는 대출 한도가 나올 수 없고, 급한 마음에 가치 없는 매물을 매수하는 올바르지 못한 선택을 하게 될 수 있기 때문이다.
3. 일반 대출 기준으로 산정했을 때( DSR 40% )
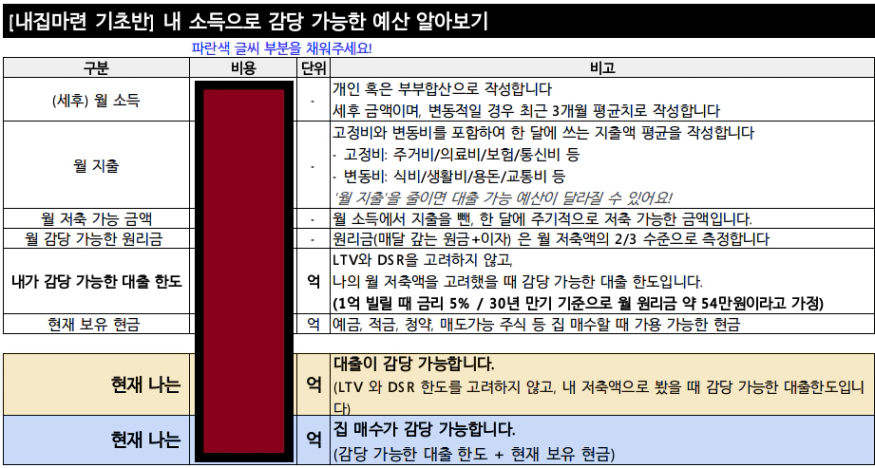
(대출한도 미충족, 매수 불가 확인 ㅠㅠㅠ)
- 예산 계산하며 느낀점
첫째, 종잣돈의 중요성을 더욱 절실하게 느낀다.
재입반에서 공부한 소, 저 부분을 더 깊게 고민하게 되었고 남편과 상의한 끝에 부업 고정비를 줄이고자 사무실을 빼고 당장 할 수 있는 저축 금액을 늘리기로 했다. 당연히 부업을 지속하기 좋은 조건은 아니게 되었지만 차차 해결해나가기로 했다.
나는 해결법을 찾아내고 잘 해나갈 수 있다!!
둘째, 원하는 만큼의 대출 받기가 정말 까다롭고 어려워졌다고 생각하게 되었다. 소득이 낮으면 낮은대로 어렵고 (중소기업 다니고 부모님 지원도 어렵고 1인가구인 사람… 정답 찾아내기 만만치 않다 정말 ㅠ),
정책대출은 6억 이하만 가능인데 현 상황 가치있는 6억 이하 집을 찾기도 힘들다. 내가 아직 찾아내지 못한 것일 뿐이라고 믿고 싶다!! 내마기 공부를 하면서 꼭 찾아내서 당장 롸잇나우 사고 말테다.
현실적으로 대출이 없으면 내집마련이 꿈같은 이야기다. 집값 비싸다, 비싸졌다. 그리고 계속 오른다. 쥐꼬리 월급으로 감당이 안된다. 하지만 가치 없는 자산을 살 순 없다. 도대체 왜 ‘영끌’, ‘하우스푸어’ 등의 단어들로 무주택자들에게 겁을 주고 안심하게 만들고 그러는 건지… 우매함에서 벗어나야만 한다.
- 고민되거나 궁금한 점
1. 현재 나는 매도해야 하는 수익형 부동산이 있고 유주택자이기 때문에 무주택자인 남편 명의로 내집마련을 해야 한다. 남편 1인 소득으로 대출한도를 계산하니 한도가 충분하지 않아서 걱정이 된다. 사실상 현재 전세 보증금+나의 차용증을 통한 종잣돈을 합쳐야 겨우 내집마련에 도전해볼 수 있는 상황이다. 성공적인 매도와 매수가 물려있는 상황이기 때문에 압박감이 있다.
2. 종잣돈 부족으로 실거주 내집마련이 당장 어려운 경우 아직 전세기간이 1년 정도 여유가 남아 있어서 레버리지 투자를 통해서 일단 매수 후 들어가는 방법도 고민해보고 싶어졌다. 비규제지역인 경우 그런 방법으로 먼저 투자를 진행해보는 것은 어떨지, 가능한지도 함께 고려해봐야겠다. 관심 지역들 갭이 갑자기 너무 커져서 두렵다.