월급 300만원, 10억까지 몇 년 걸릴까? 따져보니 시간을 줄여주는 다이얼이 3개 있었습니다 - 오늘부터 시작하는 재테크 다이얼 #1
14시간 전 (수정됨)월급 300만 원에서 매달 150만 원씩 예금에 넣으면, 10억까지 약 32년이 걸립니다.
길게 느껴지시죠.
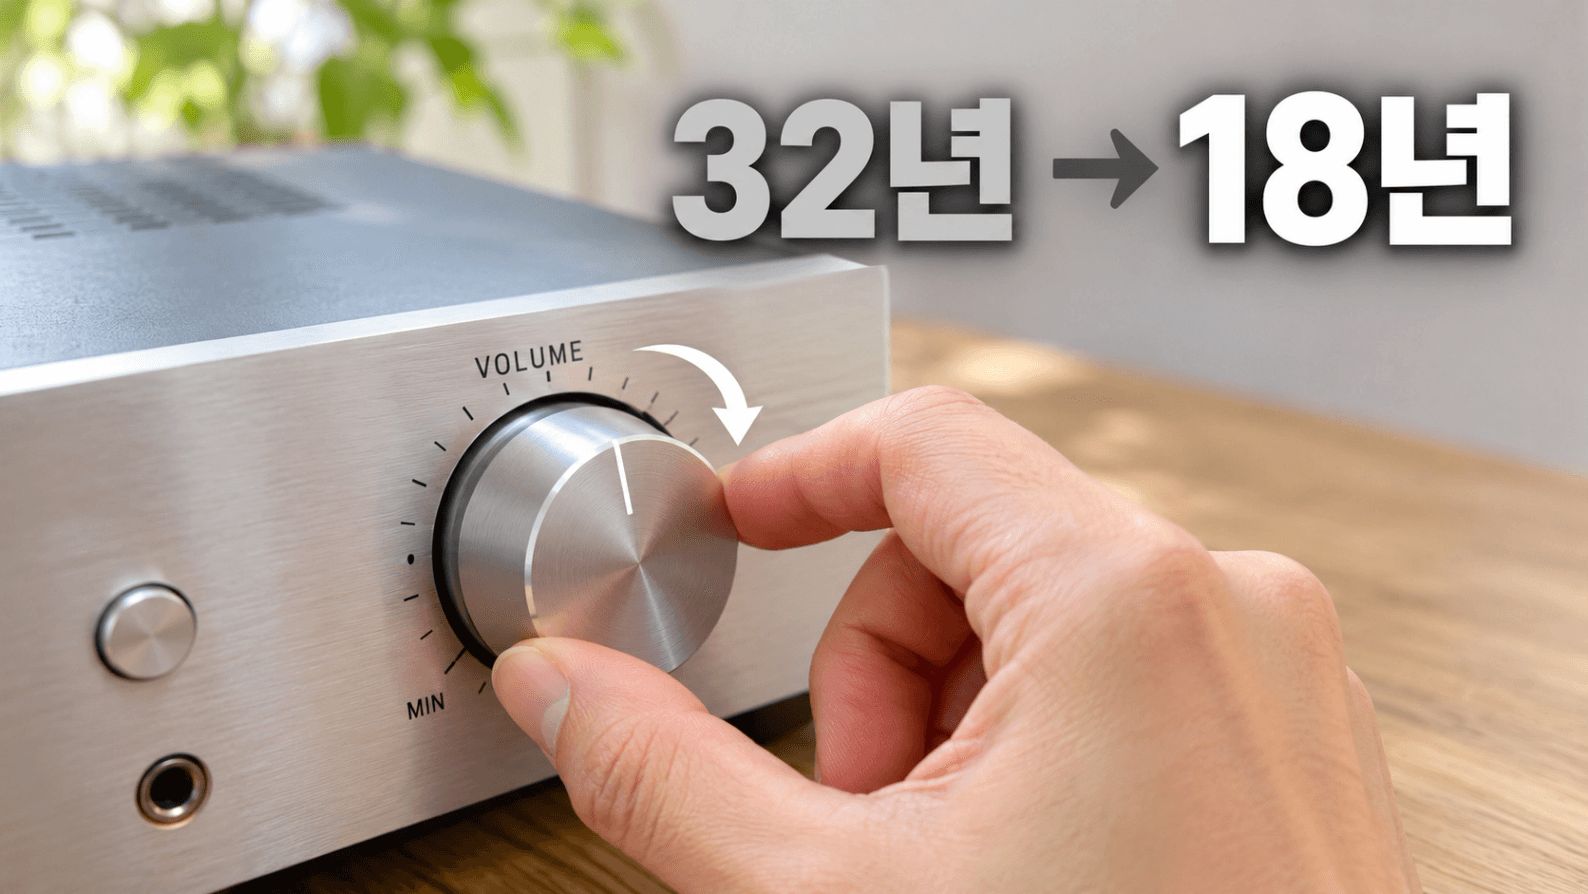
그런데 같은 월급에서 다이얼 세 개를 조금씩만 돌리면 18년까지 짧아집니다.
10년 뒤 통장으로는 약 1억 5천만 원 차이입니다.
오늘은 어려운 계산 없이, 그 세 다이얼이 무엇인지 보겠습니다.
"이렇게 모아서 언제쯤 집을 살 수 있을까요?"
재테크를 고민하시는 분들과 이야기를 나누면서 가장 자주 듣는 말입니다.
예를 들어 노원 상계역에서 4호선을 타고 출근하는 직장인이 있습니다.
실수령 300만 원, 월세와 통신비·보험료가 빠지면 매달 100만 원 남짓 적금을 붓습니다.
퇴근길에 아파트 시세를 보다가 조용히 앱을 닫습니다.
끝이 언제인지 모르니까요.
저는 이 불안이 돈이 적어서라기보다, 내 숫자를 한 번도 꺼내본 적이 없어서 생긴다고 봅니다.
오늘은 세 가지만 보겠습니다.
1. 월급 300만 원은 어디쯤일까
2. 아무것도 바꾸지 않으면 몇 년일까
3. 시간을 줄여주는 다이얼 3개
월급 300만 원, 적은 걸까요?
국가데이터처 자료를 보면 직장인 월급의 한가운데 값은 288만 원입니다(2024년 12월 기준). 평균은 375만 원이지만, 10명 중 6명은 월 350만 원이 안 됩니다.
300만 원은 딱 중간입니다.
저는 이걸 좋은 소식으로 봅니다.
출발선이 비슷하다면, 차이는 월급보다 월급을 다루는 방식에서 생기니까요.
아무것도 바꾸지 않으면 몇 년일까요?
예금 이자는 올해 9월 시중은행 1년 정기예금이 3.3~3.45%로 오른 수준(연 3.3%)으로 잡고, 세금은 빼고 따져봤습니다.
| 매달 통장에 남기는 돈 | 10억까지 |
|---|---|
| 60만 원 | 약 52년 |
| 90만 원 | 약 42년 |
| 150만 원 | 약 32년 |
막막한 숫자지만, 이건 월급도 쓰는 돈도 돈 두는 곳도 30년 내내 그대로라는 가정입니다.
저는 이 표를 '지금 속도로 달리면 언제 도착하는지 보여주는 계기판'으로 봅니다.
도착 시간은 다이얼을 돌리면 바뀝니다.
여기서 덮지 마세요. 지금부터가 오늘 글의 핵심입니다.
시간을 줄여주는 다이얼 3개는 무엇일까요?
① 남기는 돈 다이얼.
매달 30만 원, 하루 1만 원을 더 남기는 것입니다.
멘토링에서 보면 이 돈은 참아서보다 쓰지 않는 구독, 오래된 휴대폰 요금제 같은 '새는 자리'에서 나옵니다.
② 월급 다이얼.
월급이 오를 때 오른 몫의 일부를 남기는 돈 쪽으로 보내는 것입니다.
해마다 5%면 150만 원이 다음 해 157만 5천 원, 10%면 165만 원이 됩니다.
10%는 승진이나 이직처럼 월급이 크게 뛰는 해가 있어야 나오는 속도입니다.
③ 돈이 자라는 속도 다이얼.
같은 돈도 어디에 두느냐에 따라 자라는 속도가 다릅니다.
다만 빠른 곳일수록 흔들림도 큽니다.
연 6%와 10%는 이해를 돕기 위한 가정일 뿐, 특정 상품을 말하는 숫자가 아닙니다.
매달 150만 원을 기준으로, 다이얼을 하나만 돌렸을 때 10억까지 걸리는 시간입니다.
가로 한 줄이 다이얼 하나이고, 오른쪽으로 갈수록 더 세게 돌린 것입니다.
| 다이얼 | 안 돌림 | 조금 돌림 | 많이 돌림 |
|---|---|---|---|
| ① 남기는 돈 | 150만 원. 약 32년 | 180만 원. 약 28년 | 210만원. 약 24년 |
| ② 월급(해마다 올리기) | 그대로. 약 32년 | 5%씩. 약 23년 | 10%씩. 약 18년 |
| ③ 돈이 자라는 속도 | 연 3.3%. 약 32년 | 연 6%. 약 25년 | 연 10%. 약 19년 |
저는 여기서 ③속도 다이얼과 ①남기는 다이얼이 가장 눈에 끕니다.
①남기는 다이얼을 30만원만 돌려도 4년이 당겨지게 됩니다.
조금더 돌리게 되면 안 돌리는 것과 비교하여 8년이 앞당겨지죠.
그런데 ③속도 다이얼을 조금만 돌리면 7년이 당겨지고, 조금더 돌리면 13년의 시간이 당겨지게 되죠.
②월급 다이얼은 표만 보면 끝리지만, 가장 나중에 천천히 돌리는 다이얼로 봅니다.
매년 5%, 10% 급여 인상은 쉽지 않아 보이기 때문입니다.
셋을 함께 돌리면 얼마나 달라질까요?
이번에는 세 다이얼을 한꺼번에, 한 칸씩만 돌려봤습니다.
| 아무것도 안 바꿈 | 셋을 조금씩 돌림 | 셋 중 집중할 것을 많이 돌림 | |
|---|---|---|---|
| 매달 남기는 돈 | 150만 원 | 180만 원 | 210만 원 |
| 남기는 돈 늘리기 | 그대로 | 해마다 5%씩 | 해마다 5%씩 |
| 돈이 자라는 속도 | 연 3.3% | 연 6% | 연 10% |
| 10년 뒤 통장 | 약 2억 1,300만 원 | 약 3억 6,200만 원 | 약 5억 2,000만 원 |
| 10억까지 | 약 32년 | 약 18년 | 약 14년 |
위의 세 줄이 조건이고, 아래 두 줄이 결과입니다.
10년 뒤 차이는 약 1억 5천만 원, 도착은 14년 빨라집니다.
집중할 것을 조금 더 힘을 주어 돌리면,
10년 뒤 차이는 약 3억 1천만 원, 도착은 18년이 당겨집니다.
그런데 욕심을 내어서 하나를 크게 돌리면 석 달을 못 가기 쉽습니다.
셋을 조금씩 돌리는 쪽이 덜 힘들고 1년을 버티기 쉽습니다.
그리고 비교는 남이 아니라 작년의 나하고만 하면 충분합니다.
그리고 지금 말하지 않은 마지막 ‘시간 다이얼’을 천천히 오래도록 돌리는 것이 가장 중요합니다.
앞으로 1년, 어떤 순서로 다룰까요?
☑️ 남기는 돈 다이얼. 새는 돈 찾기, 통장 나누기
☑️ 월급 다이얼. 몸값, 이직, 사이드 수입
☑️ 속도 다이얼. 내 집, 미국 지수, 채권·금
☑️ 시간 다이얼. 노후 현금흐름과 오래 가는 습관
남기는 돈이 먼저인 이유는 단순합니다.
자랄 돈이 있어야 속도도 의미가 있으니까요.
이번 주 할 일, 내 계기판 한 번 보기
☑️ 지난달 월급날 전날, 통장에 실제로 남아 있던 돈 적기
☑️ 계기판 표에서 내 숫자와 가장 가까운 줄 찾기
☑️ 세 다이얼 중 '이건 해볼 만하다' 싶은 것 하나에 동그라미 치기
다음 편(#2, 11/18 수)에서는 지금 가진 돈이 적다고 느껴질 때, 그 돈을 어떻게 나눠두면 마음이 편해지는지 이야기합니다.
오늘 적은 숫자가 그 출발점입니다.
앞으로 1년 동안 매주 수요일, 다이얼을 하나씩 같이 돌려봅니다.
놓치고 싶지 않다면 한가해보이를 팔로우해두세요.
10억이 멀었던 게 아니라, 내 계기판을 한 번도 본 적이 없었던 겁니다.