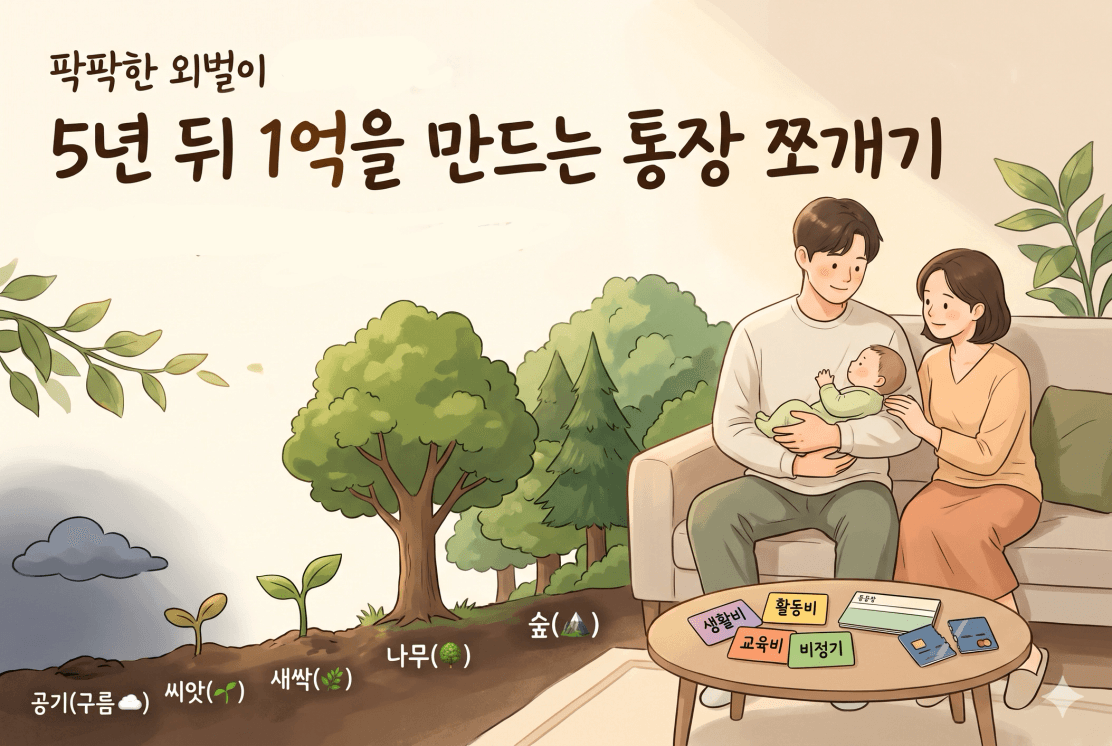
오늘 남동생에게 임신 소식을 들었습니다. 너무 감사한 소식이지만 외벌이를 하는 팍팍한 동생의 현실을 알기에 마음 한 구석이 아렸습니다.
사실은, 저도 동생네 가족에게 찾아온 축복을 온전히 기뻐하고 아이와 안정적이고 행복한 미래를 함께할 수 있도록 도와주고 싶었습니다.
통제되지 않는 소비
“이 돈으로 아이를 키울 수 있을까?”
같은 고민을 해본 사람으로 남동생네가 당장 실천할 수 있는 방법을 생각해보았습니다.
막막할수록 거창한 기술이 아니라, 가장 기본으로 돌아가야 한다.
지피지기면 백전백승
내 위치 파악하기
공기 단계 (☁️): 모으는 돈 없이 버는 족족 다 써버리는 상태
씨앗 단계 (🌱): 절제와 인내로 종잣돈 1억 원을 모아가는 단계
새싹 단계 (🌿): 투자 기준과 원칙으로 운용하는 단계
나무 단계 (🌳): 순자산 10억 원 달성 (저축 없이 자산이 불어나는 단계)
숲 단계 (⛰️): 순자산 30억 원 이상 (경제적 자유)
씨앗 단계에게 지금 필요한 건 거창한 투자 기술이 아니라, '인내'를 바탕으로 1억 원의 씨앗을 만드는 현금흐름 정비입니다.
지금 당장 해야할 일
'55의 법칙' 통장 쪼개기
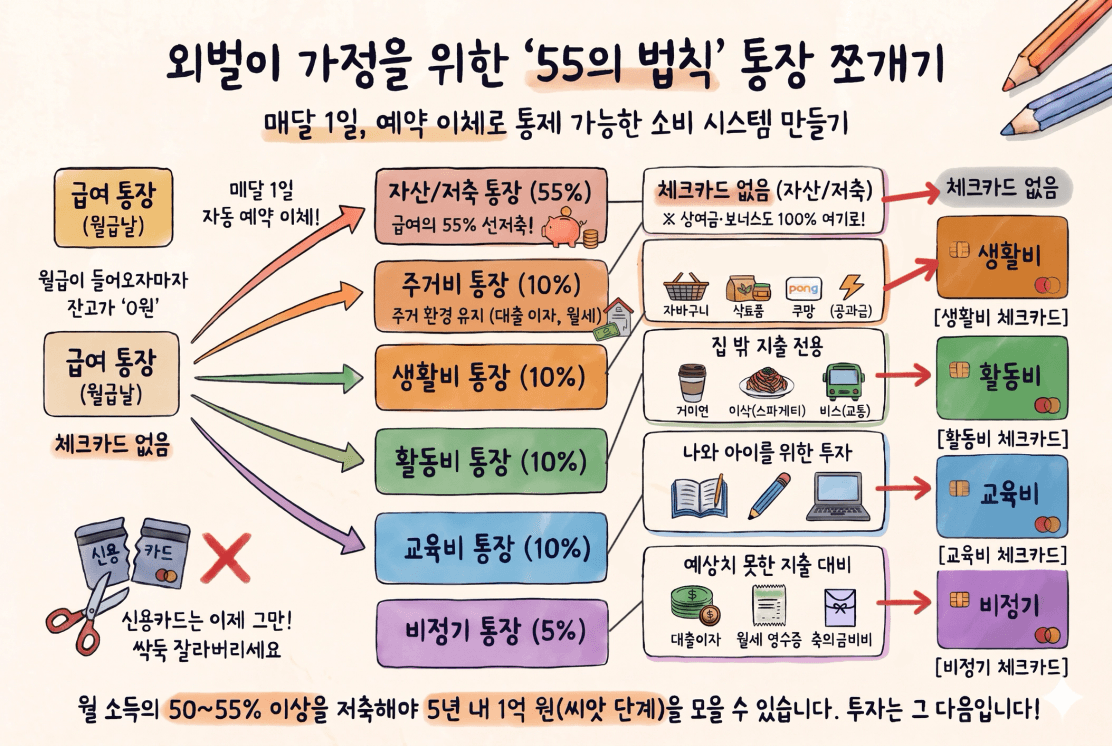
소비 통제를 위한 체크카드 세팅
신용카드는 잘라버리고, 생활비, 활동비, 교육비, 비정기 총 4개의 체크카드만 발급받아 표기해 사용합니다.
급여 통장: 월급날에 이체하는 것이 아니라, 매달 1일 자동 이체 후 잔고 0원 유지
※ 상여금이나 보너스는 즉시 저축 통장으로 입금
자산/저축 통장 (55%): 급여가 들어오자마자 가장 먼저 떼어놓는 통장. 급여의 55%를 먼저 저축!
주거비 통장(10%): 전월세 비용
생활비 통장(10%): 집 안 지출 전용 (식비, 생필품, 공과금)
활동비 통장(10%): 집 밖 지출 전용 (외식, 커피, 용돈)
교육비 통장(10%) : 강의비, 도서 구매비
비정기 통장(5%): 대출 이자, 월세, 경조사비
월 소득의 50–55% 이상을 저축해야 5년 내 1억 원이 모이는 구조가 됩니다. 투자는 그 다음입니다.
지금 당장 신용카드를 잘라내세요.
그리고 체크카드를 4개 발급받으세요.
만약 지금하지 않는다면, 아이를 키우는 기쁨조차 "이번 달 분유값 어쩌지?", "병원비 얼마 나오지?" 하며 돈으로 저울질하게 될 것입니다.
통장은 매달 0원으로 수렴하고, 고물가 속에서 하루하루 점점 더 가난해지는 현실을 무기력하게 바라봐야 합니다.
하지만 지출 정비를 시작하는 순간 막막함은 통제 가능한 숫자로 바뀝니다.
지출 구조를 정비하고 생긴 1억 원의 종잣돈은 아이 앞에서 돈 때문에 걱정하지 않는 부모가 되지 않는 첫 걸음이 될 것입니다.
긴 글 읽어주셔서 감사합니다.