▼추천도서후기 쓰는 양식
책 제목(책 제목 + 저자) : 단 3개의 미국 ETF로 은퇴하라 + 포메뽀꼬
저자 및 출판사 : 리더스북
읽은 날짜 : 26.08.21
핵심 키워드 3가지 뽑아보기 : 미국 대표지수 추종 ETF, 장기투자, 리스크 관리
도서를 읽고 내 점수는 (10점 만점에 ~ 몇 점?) : 10점
1. 저자 및 도서 소개
: 미국 대표지수를 기반으로 경제적 자유에 이르게 된, 포메뽀꼬님의 투자철학, 본인의 투자역사, 포트폴리오 운영방법 등을 배울 수 있습니다.
2. 내용 및 줄거리
: 미국 대표지수투자를 중심으로한 계좌별 관리방법 및 투자철학
3. 벤치마킹 포인트 및 추가적으로 공부한 내용
벤치마킹1) 잘 분산된 포트폴리오의 리스크 감소 효과와 장기적인 미국지수투자를 해야하는 이유
책내용-‘주식투자는 반드시 최고 수익률을 기록해야만 성공하는 것도 아니고, 2등을 했다고 해서 수익을 얻지 못하는 것 도 아니다. 진정한 부를 쌓기 위해서는 장기적인 시각을 갖고, 시장의 성장에 올라타는 안정적인 투자 전략이 필요하다.’
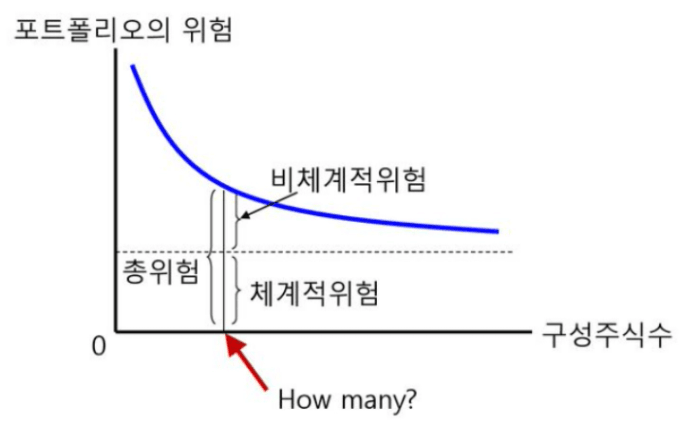
추가공부를 통해 느낀 점 - ‘엔비디아, 팔란티어 같은 최고의 수익률의 기업을 발굴해서 인생역전하는 시나리오는’ 전문투자자들 조차 쉽지 않은 영역으로, 직장인이 가지는 강점으로 승부를 봐야한다고 생각하며 정기적인 급여를 바탕으로 한 꾸준한 장기투자를 통한 복리수익이 최고의 강점이라고 생각한다. 그렇기 때문에, 오히려 비체계적인 위험이 도사리고 있는 개별 기업들 보다 상대적으로 변동폭이 적고 단기에 수익률이 낮을 수 있지만 장기적으로 안정적인 수익률을 가져갈 수 있는 미국 대표지수 투자가 더 상황에 맞다고 생각된다.
'체계적 위험=모든 기업에 공통적인 영향(금리, 코로나, 전쟁 등)
'비체계적 위험= 개별 기업에 발생하는 요인
벤치마킹2) 지수 투자만으로 은퇴가 가능할까?
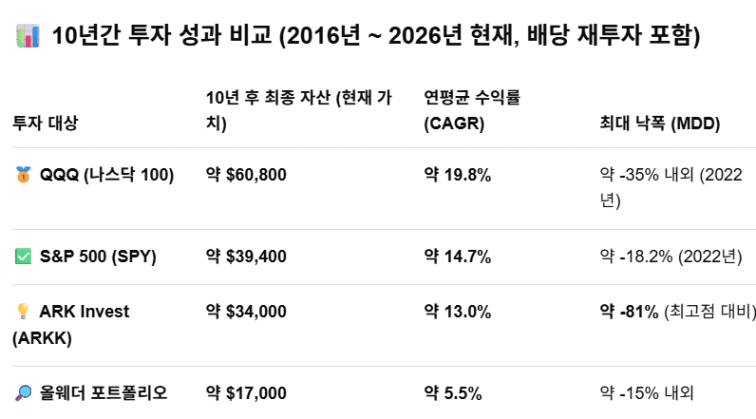
레이달리오의 올웨더 포트폴리오, 캐시우드의 아크 인베스트 전략 등 투자의 대가들의 주요전략 등도 특정 시기에는 괜찮은 상승폭을 가져간다. 하지만, 장기적인 CAGR과 MDD 를 고려했을때 미국대표지수들이 우위에 있음이 확인된다.
벤치마킹 포인트 - 투자전략을 구축하는 것보다 이미 검증된 우량한 미국지수에 장기투자를 중심으로 나만의 투자기준을 뾰족하게 구축하는 것이 성과가 상당하다는 것을 배울 수 있었다.
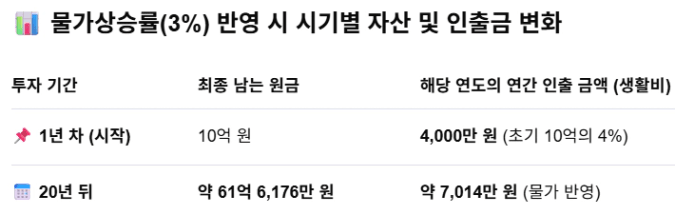
벤치마킹3) 은퇴자금이 결코 마르지 않는 4% 인출률의 과학
: 은퇴자금을 연 생활비의 25배로 산출했을 경우, 월 300만원의 생활비를 위해 은퇴자금은 9억원이 필요하다. 9억원을 주식이나 금융상품 등에 투자해 연평균 5~6% 수익을 창출한다면 매년 4$ 정도를 생활비로 인출해도 남은 자금이 증가하는 구조가 되기 때문이다. S&P500 의 연평균 수익률을 10% 로 감안하고 4% 인출률을 적용한다면, 20년 뒤 물가상승률 3%를 감안해도 원금이 6배가 된다.
벤치마킹 포인트 - 현재는 다주택 투자가 어려운 상황이며 장기적으로 전세라는 제도를 없애는 추세임은 부정할 수 없는 상황이므로, 금융투자 또한 목표자산 및 현금흐름에 정리를 아래 해당기준으로 정리를 할 수 있었다. 나는 똘1+현금자산13억 정도를 목표로 하는 것이 맞을 것 같다.
벤치마킹4)내집마련 이후의 대출상환과 투자방법
: 보통의 케이스라면 직장인 15년 차에 주택담보대출 상환을 마친다면, 현금성자산은 0원인 경우가 일반적이다. 내가 3억원을 별도로 모을 수 있었던 비결은 사회 초년생 때부터 자산의 70%만 대출 상환에 쓰고, 나머지 30%는 장기투자를 꾸준히 유지해온 덕분이었다. 그 습관의 결과, 주택담보대출 상환이라는 인생 숙제를 마친 순간에도 투자할 수 있는 여유자금을 손에 쥘 수 있었다.
벤치마킹5) 포메뽀꼬의 5가지 자산관리 파이프라인을 내게 맞게 적용
| 저축액 자금구분 | 비중 | 유지기간 | 투자대상 | 포트폴리오 목표 |
| 초단기 | 5% | 항시 | 현금자산(파킹, CMA 등) | 긴급 비상금, 인생 비상사태, 여행 등 |
| 단기 | 0% | 6개월 | QQQ | 6개월 정도 지나서 비상금이 꽤 쌓여있으면 장기투자용 QQQ로 활용 |
| 중기 | 60% | 5년~7년 | S&P500 & SCHD | 부동산 갈아타기 목적이므로, 안전자산 위주로 구성 |
| 장기 | 35% | 10년~ | QQQ | 미래의 인생 이벤트 준비 병원비, 노후연금 등 |
벤치마킹6) 거치식 투자가 좋을까? 적립식 투자가 좋을까?
: 결론부터 말하자면, 초기 ‘2억원을 거치식 vs 15년~24년 100만원씩 총 투자원금 1억2천’ 시 거치식은 242% 성장하고 적립식은 126% 성장했다. 하지만 유의해야 할 점은, 거치식은 시기를 잘못만났을 경우 3~5년 구간에서는 상대적으로 낮은 수익률을 보임을 인지해야 한다. 이는 단기적인 구간에서는 복리의 효과가 충분히 발휘되지 못하기 때문이다. 결국 인내심을 가진 자는 결국 시장의 성장이 가져다주는 열매를 얻게 될 것이다.
벤치마킹7) S&P500 선정 시 고려해야 할 요소
- 추적오차율 : 국내 증시에 상장된 S&P500 ETF 선택 시 기초지수를 얼마나 정확하게 따라가는지를 나타내는 지표.
- 괴리율 : ETF의 본래 순자산가치를 기준으로 거래되어야 하지만 실제 시장에서는 수급에 따라 시장가격과 차이가 생길 수 있으며, 높을수록 불균형이 발생해 고평가 된 것이다.
벤치마킹8) 종합금융소득세에 맞게 포트폴리오 리밸런싱하기
1. 국내 주식 및 국내 상장 ETF
국내 주식 (직접 투자)
매매차익: 대주주(지분율 코스피 1%·코스닥 2% 또는 종목별 보유액 50억 원 이상)가 아닌 일반 소액주주는 비과세입니다. 단, 매도 시 증권거래세(0.2%)가 부과됩니다.
배당소득: 15.4% (지방소득세 포함) 원천징수. 연간 금융소득(이자+배당) 합계가 2,000만 원을 초과하면 금융소득종합과세 대상이 됩니다.
국내 상장 국내주식형 ETF
매매차익: 비과세입니다 (증권거래세도 없음).
분배금(배당): 15.4% 배당소득세 과세 (2,000만 원 초과 시 종합과세).
국내 상장 해외주식형 ETF (예: TIGER 미국S&P500)
매매차익: 15.4% 배당소득세가 과세됩니다 (보유기간 동안의 과표기준가 상승분과 매매차익 중 적은 금액 기준). 연간 금융소득 합산 2,000만 원 초과 시 종합과세됩니다.
분배금: 15.4% 배당소득세 과세.
2. 해외 주식 및 해외 상장 ETF (미국 직구 등)
해외 주식 (직접 투자, 예: 테슬라·애플 등) 및 해외 상장 ETF (예: SPY·QQQ)
매매차익: 22% 양도소득세가 부과됩니다 (소득세 20% + 지방소득세 2%). 연간 순이익 통산 250만 원까지 기본 공제되며, 초과분에 대해서만 과세됩니다. (매년 5월에 양도소득세 신고·납부 필요)
배당소득/분배금: 현지에서 15% 등 원천징수 후, 국내 금융사 합산 연간 금융소득 2,000만 원 초과 시 금융소득종합과세 대상이 됩니다.
3. 핵심 절세 포인트
금융소득 2,000만 원 경계선: 금융소득종합과세 대상자가 될 경우, 매매차익이 배당소득으로 잡히는 '국내 상장 해외 ETF'보다 양도소득세(22%, 분리과세 성격)로 처리되는 '해외 상장 ETF'나 '직접 투자'가 유리할 수 있습니다.
절세계좌 활용: ISA(개인종합자산관리계좌)나 연금저축계좌/IRP를 활용하면 국내 상장 해외 ETF 등의 매매차익에 대해 과세이연 혜택을 받고, 연금 수령 시 3.3~5.5%의 저율 분리과세를 적용받을 수 있어 가장 유리합니다.
비과세 한도(200만/400만 원)를 초과한 나머지 수익은 일반 과세(15.4%)보다 훨씬 낮은 9.9%로 분리과세됩니다. 이 수익은 아무리 많아도 금융소득종합과세(연 2,000만 원 기준)에 합산되지 않습니다.
4. 종합소득세 과세표준 및 세율 구간
‘국내상장 해외ETF’ 양도차익 2000만원 초과 시 종합소득세에 포함되며 소득공제를 거친 과세표준 금액을 기준으로 6%부터 45%까지의 초과누진세율을 적용합니다. 상세한 구간은 국세청 기준 아래와 같습니다.
1,400만 원 이하: 6% (누진공제 없음)
1,400만 원 초과 ~ 5,000만 원 이하: 15% (누진공제 126만 원)
5,000만 원 초과 ~ 8,800만 원 이하: 24% (누진공제 576만 원)
8,800만 원 초과 ~ 1억 5,000만 원 이하: 35% (누진공제 1,544만 원)
1억 5,000만 원 초과 ~ 3억 원 이하: 38% (누진공제 1,994만 원)
3억 원 초과 ~ 5억 원 이하: 40% (누진공제 2,594만 원)
5억 원 초과 ~ 10억 원 이하: 42% (누진공제 3,594만 원)
10억 원 초과: 45% (누진공제 6,594만 원)
벤치마킹9) 포메뽀꼬의 투자관련 루틴
CME Fedwatch : 연준의 금리 변동 예쌍치를 실시간으로 확인가능
CNN 공포, 탐욕지수 : 시장이 극단의 공포상태에 빠지면 저가 매수 기회가 될 수 있어서 매일 확인한다.
한국경제, 매일경제 뉴스정독