1. 최근 3개월 지출 회고
솔직히 나는 그동안 지출 통제라는 걸 아예 안 하고 살았다.
아끼느니 그냥 그만큼 더 벌면 되지 않나 싶어서 소득 늘리는 데만 매달렸음..
거기다 남자친구랑 데이트하면서 '연애할 때 이렇게 놀지 언제 이러고 놀겠어' 하면서 맛있는 거 먹고 데이트 비용도 편하게 썼던 것 같다.
근데 이제 결혼 준비도 해야 하고 돈 모을 일이 코앞이라, 이번 과제 하면서 6월부터 8월까지 3개월 치 내역을 싹 다 모아서 정리해 봤다. 진짜 생각보다 돈을 너무 많이 쓰고 있어서 스스로도 어이가 없었음..
막연하게 '대충 적당히 쓰고 있겠지' 넘겼던 것들이 숫자로 딱 찍혀 나오니까 체감이 훨씬 크다.
특히 미용이랑 쇼핑에 쓴 돈이 상상 이상이라 보면서 멍해졌다….ㅜ
그리고 편의점도 그냥 오며 가며 음료수나 간식 조금 사 먹는 줄 알았는데, 다 합쳐놓고 보니까 생각보다 너무 자주 가고 금액도 엄청 나와서 진짜 깜짝 놀랐다. 몇천 원씩 긁던 게 모여서 이렇게 큰돈이 될 줄은 몰랐음..
아무리 더 벌어도 그만큼 다 써버리니 밑 빠진 독이었던 건데, 숫자로 직접 마주하니까 이제서야 현실 파악이 됐다.
| 구분 | 3개월 전(6월) | 2개월 전(7월) | 지난달(8월) | 3개월 평균 | 가이드 비율 | 앞으로 적용할 목표 예산 |
| 저축 | 54% | |||||
| 생활비 | 14% | |||||
| 활동비 | 10% | |||||
| 주거비 | 6% | |||||
| 교육비 | 10% | |||||
| 비정기 | 6% | |||||
| 합계 |
2. 통장 흐름도 계획
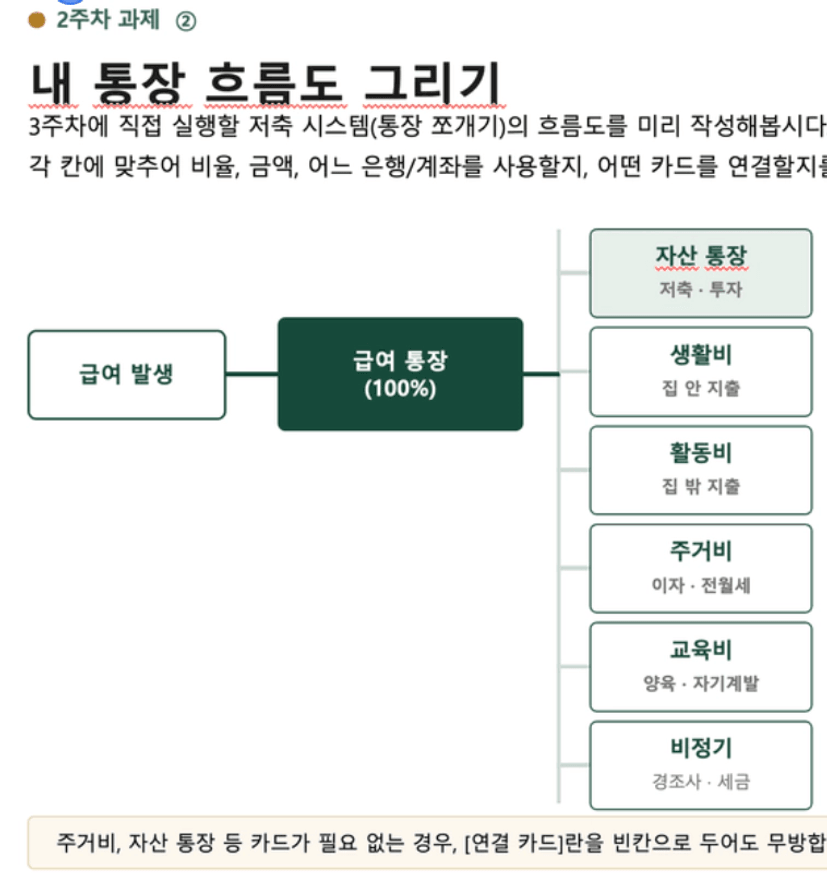
급여 통장은 둘 다 월급 들어오는 날 손댈 틈도 없이 바로 자동이체 걸어서 쪼개기.
특히 제일 먼저 저축 통장에 월급날 최소 50% 이상 묶어서 쓸 수 없게 격리하기
그 후에 생활비, 활동비, 주거비, 교육비, 비정기 통장으로 쪼개서 월급통장 0원 만들기
이번 과제하면서 정한 비율로 한 달 예산 정해서 넣어놓고 체크카드로만 쓰기 (편의점 갈 때도 의식하고 쓰기, 신카로 추가 결제 금지)
통제 안 되던 미용, 쇼핑 예산 따로 목돈 나가는 경우가 있어서 한달에 비정기로 저축해두고 그 예산 안에서만 쓰기!
이렇게 최대한 맞춰서 절약해서 사용하고 신혼부부는 58%도 가능하다 했으니 점진적으로 저축률 올려볼 계획이다.
이렇게 또 한달 사용해보면서 우리만의 방식대로 커스터마이징 해야곘다.
3. 나의 유형 & 목표 저축률
예비부부(맞벌이 무자녀) 유형이라 결혼 준비랑 내집마련 생각해서 목표 저축률은 세후 50% 이상 무조건 선저축으로 잡았다. 최소 000만원 이상 저축!!
제일 문제였던 미용, 쇼핑, 그리고 '연애할 땐 써도 돼' 하면서 무감각하게 쓰던 데이트 비용이랑 편의점 자잘한 지출부터 한도 딱 걸어둬야겠다.
강의에서 알려준 예비부부 가이드 비율 맞춰서 강제로 묶어둘 거다!!!!
☑️ 우리집 유형
맞벌이 무자녀 (예비부부)
☑️ 이번달 목표 저축률
월 세후 소득의 50% 이상 (선저축 후지출)
☑️ 이번달 목표 저축 금액
[ ]만원 (월급날 쪼개기 계좌로 50% 선이체)
☑️ 이번달 지출 목표와 다짐
신용카드 싹 자르고 체크카드 잔액 안에서만 살기. '연애할 때 이러고 놀지' 하면서 데이트 비용이랑 편의점 자잘하게 긁던 관성 딱 끊고, 정해둔 생활비 예산 넘기지 않기.
☑️ 통장 쪼개기를 유지하기 위해, 내가 가장 주의해야 할 지출 항목 1가지
미용/쇼핑 및 무의식적으로 긁는 편의점·카페 변동 지출
☑️ 그 항목을 통제할 나만의 규칙 (어떻게 줄일 것인가)
활동비 통장에 한 달 상한선 예산 딱 입금해 두고 그 체크카드 잔액 0원 되면 추가 결제 절대 금지.
장보거나 간식 살 때 편의점 대신 집밥 식재료 위주로 미리 챙기기. 본가가서 반찬 털어오기⭐️
☑️ 3개월 지출을 돌아보며 느낀 점
그동안 '더 벌면 되지' 생각하고 지출 통제를 아예 안 했는데, 3개월 치 내역을 숫자로 모아보니 미용, 쇼핑, 데이트 비용, 편의점에서 새는 돈이 상상 이상이라 충격받았다. 소득이 늘어도 통제가 없으면 밑 빠진 독이라는 걸 뼈저리게 느꼈고, 의지가 아니라 통장 분리 시스템으로 틀어막아야 돈이 모인다는 걸 확실히 깨달았다.