https://n.news.naver.com/mnews/article/018/0006364430?sid=101
기사 요약
배경
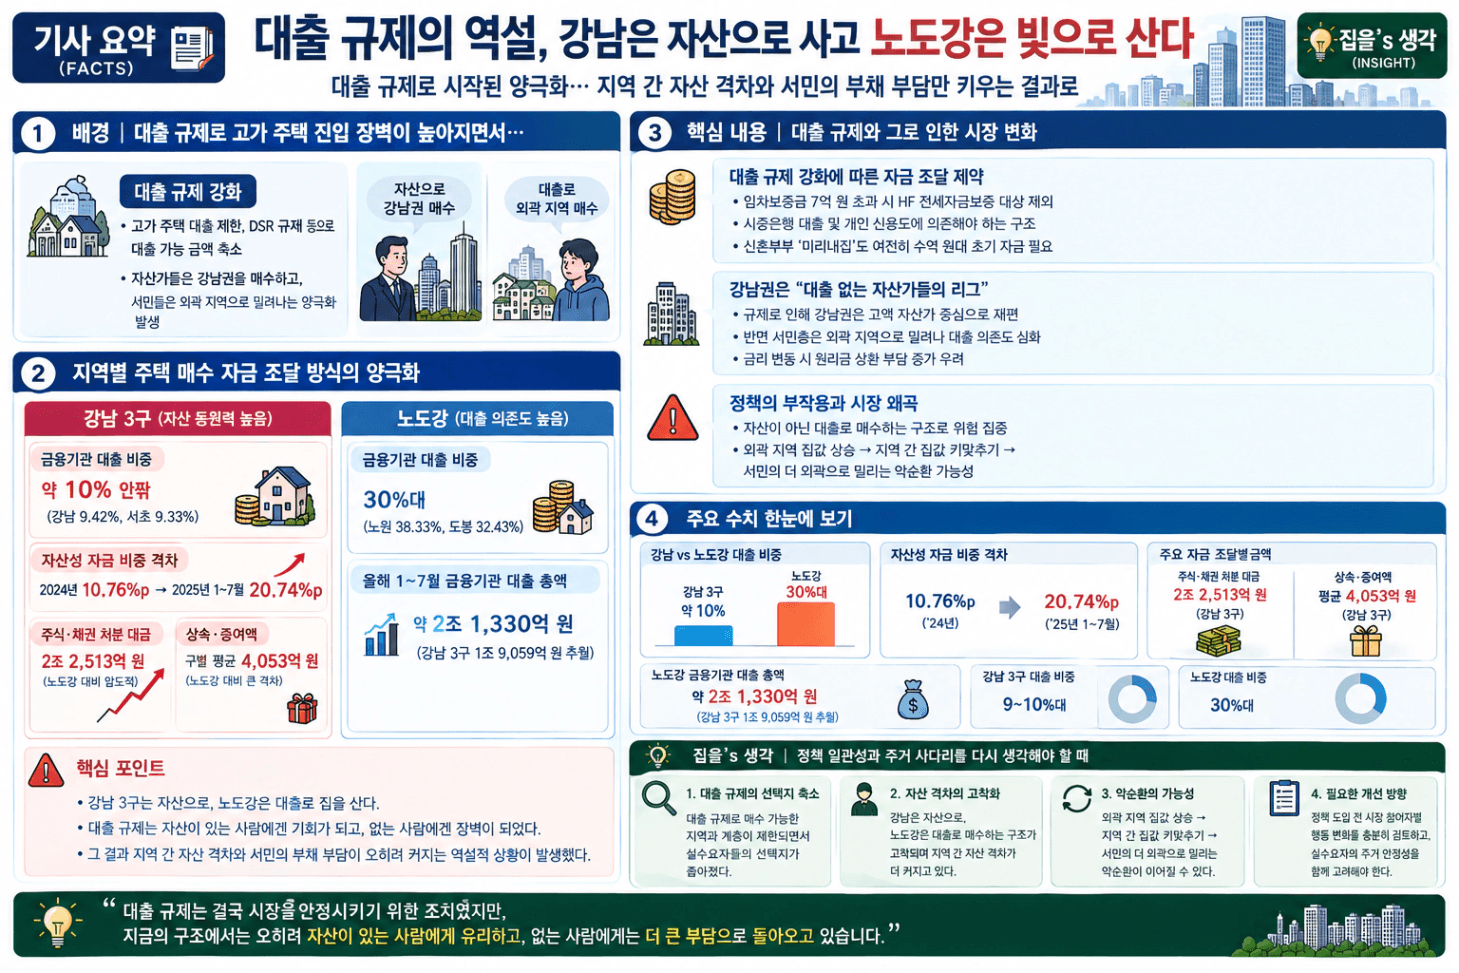
정부의 대출 규제 강화로 고가 주택 진입 장벽이 높아지자 자산가들은 풍부한 보유 자산으로 강남권을 매수하는 반면, 서민들은 외곽 지역으로 밀려나 대출을 최대한 동원해 주택을 매입함으로써 지역 간 자산 격차와 서민 부채 부담이 도리어 심화되는 역설적 상황 발생
핵심 내용
지역별 주택 매수 자금 조달 방식의 양극화
- 강남 3구의 금융기관 대출 비중은 10% 안팎(강남 9.42%, 서초 9.33%)에 불과한 반면, 노도강 지역은 대출 비중이 30%대(노원 38.33%, 도봉 32.43%)에 달하는 대조적 양상
- 강남 3구와 노도강 간의 예금, 주식, 부동산 처분 대금 등 '자산성 자금' 비중 격차가 지난해 10.76%포인트에서 올해 1~7월 20.74%포인트로 두 배 가까이 확대된 현상
- 강남 3구의 주식·채권 처분 대금(2조 2,513억 원) 및 상속·증여액(구별 평균 4,053억 원)이 노도강 지역을 압도하며 나타난 자산 동원력의 극심한 격차
노도강 지역의 대출 절대 규모 및 의존도 급증
- 올해 1~7월 노도강 3개 구의 금융기관 대출 총액이 약 2조 1,330억 원을 기록하며 주택 가격이 훨씬 높은 강남 3구의 대출 총액(1조 9,059억 원)을 추월한 결과
- 중저가 주택 밀집 지역인 노도강 일대에 주택 매수용 빚이 집중되면서 서민 실수요자들의 대출 의존도가 심화되는 현상
대출 규제 강화에 따른 시장 왜곡 및 부작용
- 정부의 고가 주택 대출 규제 및 DSR 적용 강화가 강남권을 대출 없는 자산가들만의 리그로 재편하는 결과 초래
- 자산 여력이 부족한 실수요자들이 외곽 지역으로 밀려나 대출을 최대한 끌어모으면서 금리 변동에 따른 원리금 상환 부담 가중 우려
- 외곽 지역의 대출 수요 집중으로 인한 집값 상승 시, 지역 간 집값 키맞추기로 인해 서민들이 더 외곽으로 밀려나는 주거 사다리 붕괴 악순환 가능성
집을's 생각
정부의 대출 규제 이후 상급지와 하급지 사이에서 자금 조달 방식의 양극화가 뚜렷하게 나타나고 있습니다. 이 현상의 출발점은 정부의 대출 규제입니다. 현재는 매매가에 따라 최대 대출 가능 금액이 차등적으로 적용됩니다. 또 DSR 규제까지 강화되면서 소득이 낮은 실수요자일수록 애초에 끌어올 수 있는 대출 여력 자체가 줄어 들었습니다.
집을 온전히 자기 자본만으로 매수하는 사람은 많지 않다 보니, 대출 규모가 곧 매수 가능한 지역을 결정하는 상황이 되었습니다. 다시 말해 대출 규제로 인해 선택지가 강제적으로 좁아지고 있는 것입니다.
이 양극화는 수치를 들여다보면 더욱 분명해집니다. 먼저 강남 3구는 압도적인 자산 동원력을 보여줍니다. 주식, 채권 처분 대금은 2조 2,513억 원, 상속, 증여액은 구별 평균 4,053억 원에 달하며 노도강을 압도했습니다. 그 결과 두 지역 간 예금, 주식, 부동산 처분 대금 등 자산성 자금 비중 격차는 지난해 10.76%포인트에서 올해 1~7월 20.74%포인트로 두 배 가까이 벌어졌습니다.
반대로 노도강은 대출에 기대야 하는 수요자가 많고 대출 금액도 커, 대출의 절대 규모와 의존도가 함께 급증하고 있습니다. 이 대비를 가장 극적으로 보여주는 수치가 대출 총액의 역전입니다. 올해 1~7월 노도강 3개 구의 금융기관 대출 총액은 약 2조 1,330억 원으로, 집값이 훨씬 비싼 강남 3구의 대출 총액(1조 9,059억 원)을 오히려 추월했습니다. 집값이 낮은 곳에 빚이 더 몰리는 역설이 현실로 나타난 것입니다.
물론 우리나라의 대출 규제가 워낙 강해 영끌이 불가능하다는 점에서 리스크가 크다고 단정하긴 어렵습니다. 그러나 문제는 리스크의 방향성이 한쪽으로 쏠려 있다는 데 있습니다. 서민들이 거주하는 노도강은 금리 인상 같은 외부 환경 변화에 그대로 노출되는 반면, 자산과 현금으로 집을 산 강남 3구는 이런 리스크에서 상대적으로 안전한 위치에 서게 되었습니다.
무엇보다 주목할 점은 선택지의 문제입니다. 기존에는 상급지를 자기 자산으로 살 수도, 금융 지원을 받아 살 수도 있었습니다. 즉 진입 경로가 여러 갈래로 열려 있었던 것입니다. 그러나 대출 규제가 이 선택지를 빼앗으면서 자산이 부족한 실수요자들은 중심부에서 밀려날 수밖에 없게 되었습니다.
더 큰 문제는 그다음입니다. 밀려난 수요가 외곽에 집중되면 그 지역의 집값이 오르고, 지역 간 집값 키맞추기가 일어나면서 서민들은 다시 더 바깥으로 내몰리게 됩니다. 주거 사다리가 위에서부터 한 칸씩 무너져 내리는 악순환이 시작되는 셈입니다.
가계 대출을 안정시키고 집값을 잡겠다는 본래의 목표는 흐려지고 오히려 지역 간 자산 격차와 서민의 부채 부담만 키우는 역설적인 결과로 이어지고 있습니다.