https://n.news.naver.com/mnews/article/011/0004667577?sid=101
기사 요약
배경
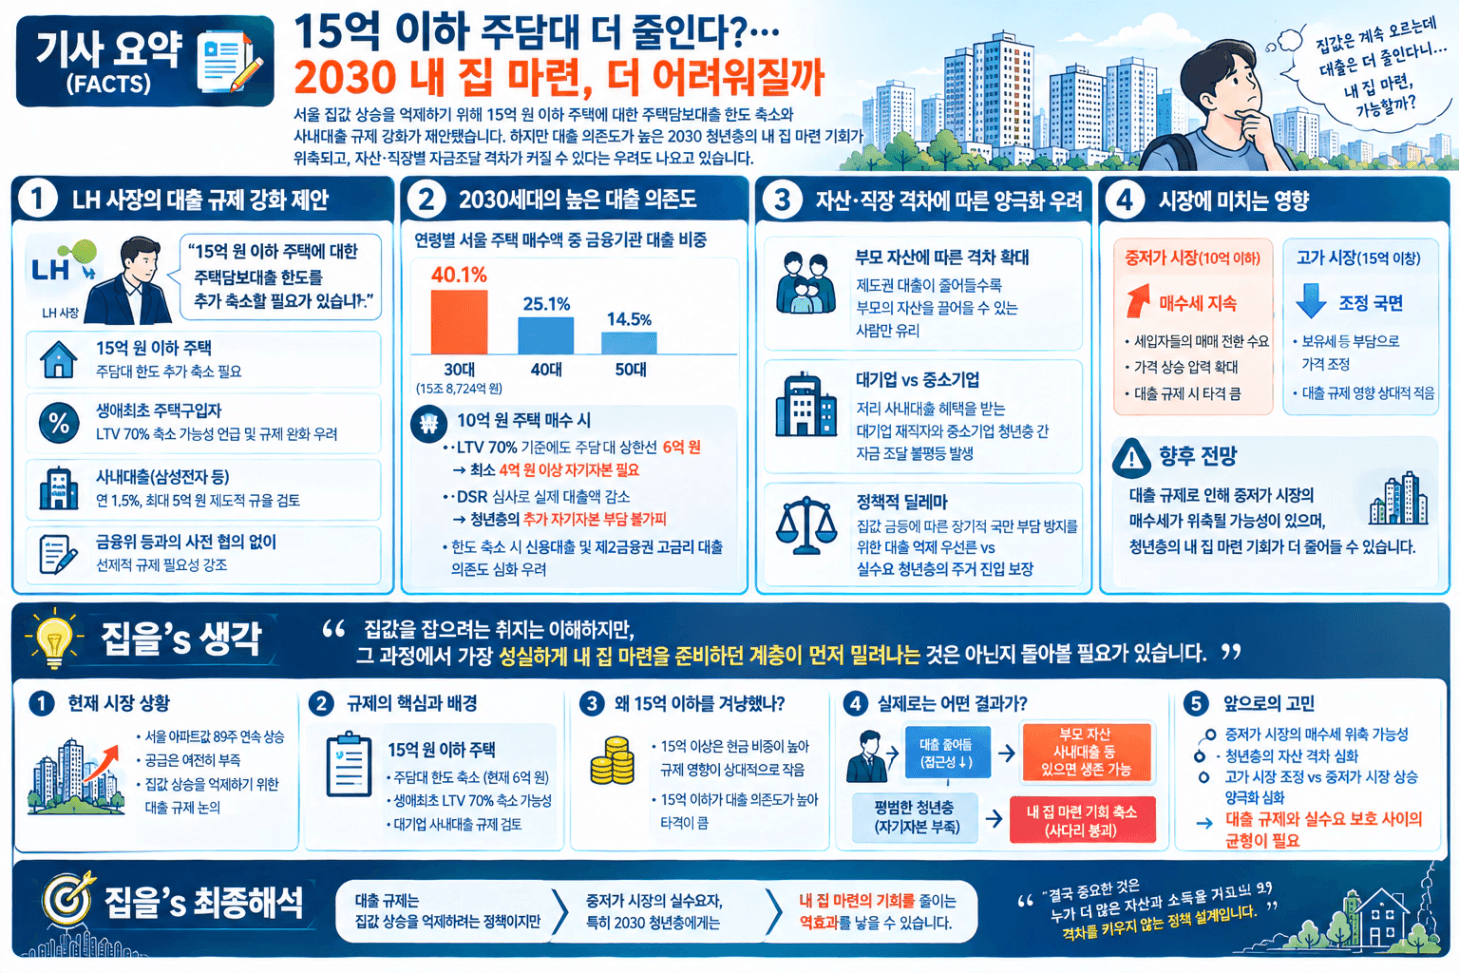
서울 주택 매매가격의 지속적인 상승세와 공급 시차를 억제하기 위해 15억 원 이하 주택담보대출 한도 축소 등 수요 억제책이 제안되었으나, 대출 의존도가 높은 2030 청년층의 내 집 마련 기회 위축 및 자산·직장별 자금조달 격차 심화라는 역설적 부작용 발생 우려
핵심 내용
LH 사장의 15억 원 이하 주담대 및 사내대출 규제 강화 제안
- 서울 주간 아파트 매매가격의 86주 연속 상승세 지속에 따른 공급 시차 극복용 수요 억제책 제시
- 수도권·규제지역 내 시가 15억 원 이하 주택에 적용 중인 6억 원 주택담보대출 한도의 추가 축소 필요성 제기
- 생애최초 주택구입자에 대한 주택담보인정비율(LTV) 70% 적용 축소 가능성 언급 및 규제 완화에 따른 과열 우려 표명
- 금융위원회 등 주관 부처와의 공식 논의 없는 상태에서의 선제적 규제 필요성 강조
- 삼성전자 등 대기업의 저금리(연 1.5%, 최대 5억 원) 사내대출에 대한 제도적 규율 검토 요구
2030세대의 높은 대출 의존도 및 자금 조달 장벽 심화
- 30대의 서울 주택 매수액(39조 5,984억 원) 중 금융기관 대출 비중 40.1%(15조 8,724억 원)로 40대(25.1%) 및 50대(14.5%) 대비 압도적 수준
- 10억 원 주택 매수 시 LTV 70% 기준에도 주담대 상한선(6억 원) 규제로 인해 최소 4억 원 이상의 순수 자기자본 필수
- 총부채원리금상환비율(DSR) 심사 적용에 따른 실대출액 감소로 청년층의 실제 필요 자기자금 추가 확대 불가피
- 한도 축소 시 자기자본이 부족한 청년층의 신용대출 및 제2금융권 고금리 대출 의존도 심화 위험
자산·직장 격차에 따른 양극화 및 정책적 딜레마
- 제도권 대출 한도 축소에 따른 부모 찬스 가능 여부별 청년층 자산 양극화 확대 가능성
- 저리 사내대출 혜택을 받는 대기업 재직자와 중소기업 청년층 간의 자금 조달 불평등 발생 우려
- 주거 사다리 차단 우려 인정에도 불구하고 집값 급등에 따른 장기적 국민 부담 방지를 위한 대출 억제 우선론 대두
- 중장기 공급 효과 발현 전까지의 단기 매수세 억제와 실수요 청년층의 주거 진입 보장 간 정책적 상충 심화
집을's 생각
서울 아파트값이 89주 연속 상승하는 동안 공급은 그 속도를 따라가지 못하고 있습니다. 이 간극을 어떻게 메울 것인지에 대한 고민이 깊어지면서, 당장 가격 상승을 억제할 대안책들이 여럿 거론되고 있습니다.
그중 하나가 대출 규제 강화인데 이 제안은 공공 임대 확대를 책임지는 LH 사장의 입을 통해 나왔습니다. 핵심은 15억 원 미만 아파트에 대해 현재 DSR과 LTV 한도 안에서 최대 6억 원까지 가능한 주택담보대출을 더 줄이자는 것입니다.
왜 15억 원 이상의 고가 주택이 아니라 그 아래를 겨냥했는지 고민해봤습니다. 15억 원 이상 시장은 대출이 필요하긴 해도 이미 현금 비중이 높아 대출 규제의 영향이 상대적으로 작습니다. 반면 15억 원 미만 시장은 매수 자금의 대부분을 대출에 의존하기 때문에, 대출이 막히면 그 타격이 훨씬 치명적입니다.
실제로 지금 상급지는 초고가 주택에 대한 보유세 부담 등으로 가격이 조정을 받고 있지만 10억 원 아래 단지는 분위기가 전혀 다릅니다. 세입자들이 주거 불안과 FOMO 심리에 이거라도 사자는 움직임을 보이면서 거래가 활발하고 가격도 빠르게 오르고 있습니다.
문제는 두 시장에서 대출 규제가 갖는 의미가 전혀 다르다는 데 있습니다. 고가 시장에서는 더 좋은 집을 가지느냐 마느냐의 문제지만 중저가 시장에서는 내 집을 가질 수 있느냐 아예 못 가지느냐의 문제입니다. 자칫 잘못하면 중저가 시장을 겨냥한 규제는 서민에게 집을 가질 기회 자체를 차단하는 결과로 이어질 수 있습니다.
더 우려스러운 지점은 이 규제가 개인의 역량보다 배경의 격차를 더 크게 벌릴 수 있다는 것입니다. 제도권 대출이 줄어들수록 부모의 자산을 끌어올 수 있거나, 삼성전자처럼 든든한 저리 사내대출을 받을 수 있는 사람은 버틸 수 있지만 매수가 가능해지는 시장이 열리는 것입니다.
그러면 자연스레 오직 자기 힘으로 집을 마련하려는 평범한 서민에게는 사다리 자체가 부서집니다. 집값을 잡으려는 취지는 이해하지만 그 과정에서 가장 성실하게 내 집 마련을 준비하던 계층이 먼저 밀려나는 것은 아닌지 돌아볼 필요가 있습니다.