열심히 움직였지만, 제 판단을 믿을 기준이 없었습니다
아무것도 모르고 덜컥 계약한 분양권이 있습니다. 계약하고 나서는 마냥 오르겠지 생각하며 지냈습니다. 이번 강의를 신청한 건 그런 제 부동산 지식을 한번 갈아엎고 싶어서였습니다.
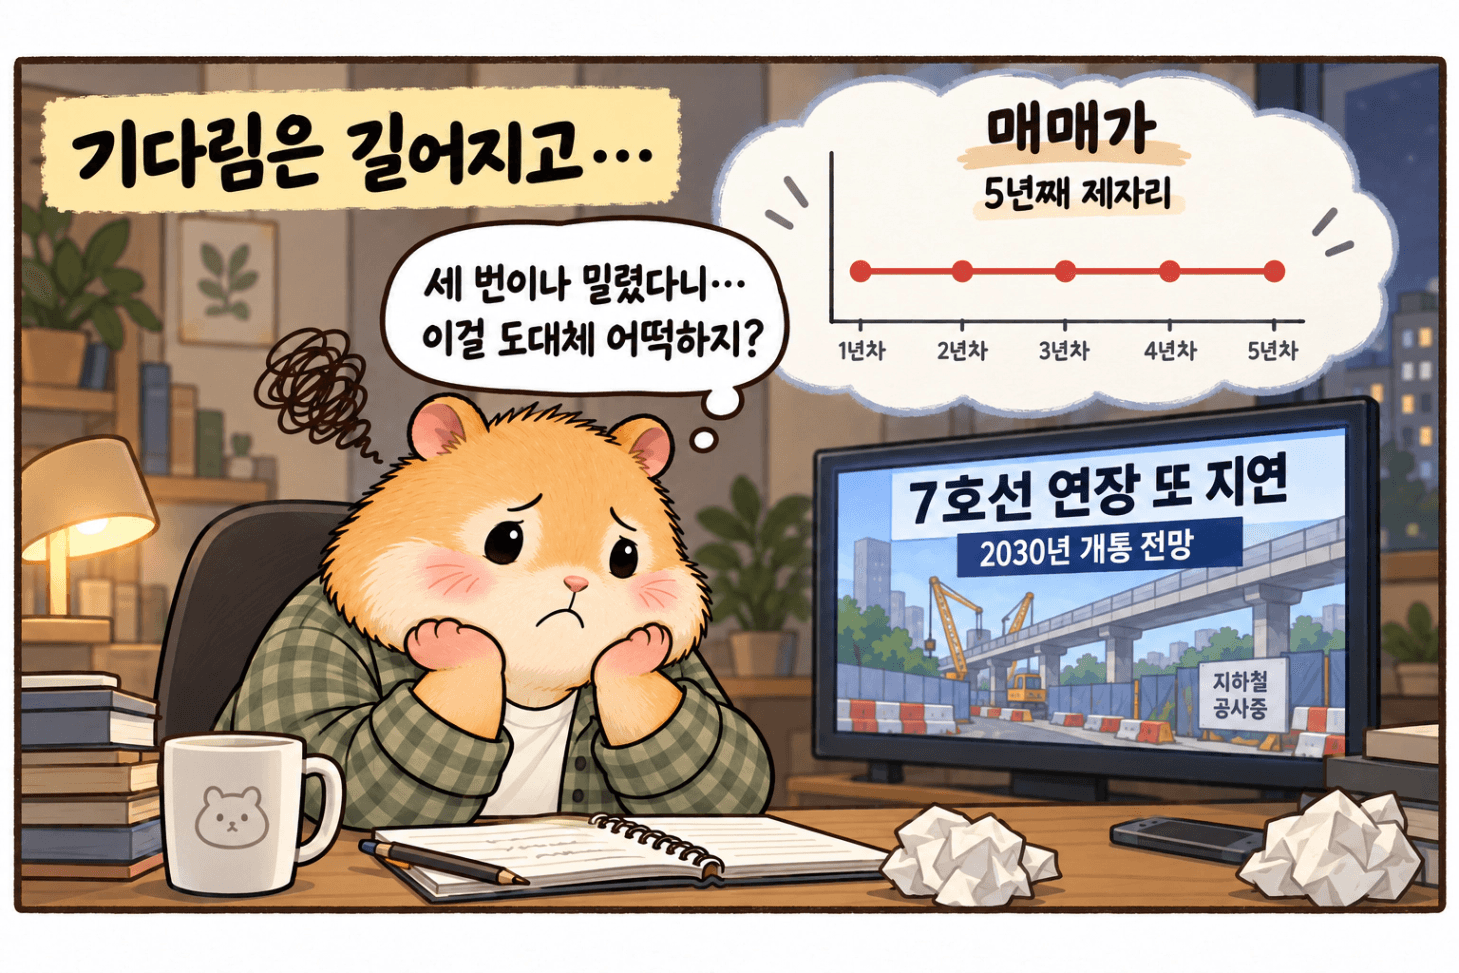
연장 소식만 믿고 기다렸는데, 일정이 미뤄지는 걸 보면서 ‘호재가 있으니 오르겠지’만으로는 제 판단을 맡길 수 없겠다는 생각이 들었습니다. 저만의 기준이 필요하겠구나 싶었습니다.

그동안 아예 공부를 안 했던 건 아닙니다. 몇 개월 동안 유튜브를 보고 정리하면서 임장도 다녔습니다. 어떻게든 괜찮아 보이는 단지를 찾아 계약까지 고민했는데, 대출이 안 나올 것 같다는 뉴스와 대출상담사의 보수적인 이야기를 듣고 포기했습니다.
예산도 나름대로 세워봤지만, 지금 돌아보면 디테일도 원칙도 부족했습니다. 제대로 확인하지 못한 채 위험하게 계약할 뻔한 순간도 있었고요. 열심히 움직이기는 했는데, 제 판단을 믿을 만한 기준이 없었던 것 같습니다.
대출을 보는 제 생각이 달라졌습니다
1강에서 가장 기억에 남은 건 대출을 바라보는 관점이었습니다. 저는 금리와 매달 나갈 돈이 무서웠습니다. 그런데 대출을 통해 몇 년 동안 모아야 할 시간을 앞당길 수 있다는 설명을 듣고, 이게 어떻게 보면 ‘사기급’의 혜택이구나 싶었습니다. 대출을 받을 수 있다는 것 자체가 제 소득과 신용을 바탕으로 주어지는 기회라는 생각도 들었습니다.

같은 5천만 원이라도 물가가 오르면 2년 뒤 살 수 있는 것은 지금보다 줄어들 수 있다는 점이 와닿았습니다. 돈을 모으는 시간뿐 아니라, 그동안 달라질 수 있는 화폐의 가치도 함께 생각해야겠구나 싶었습니다.
제게 꼭 필요했던 건, 상환 원칙이었습니다
그러면서도 제게 꼭 필요했던 건 상환 원칙이었습니다. 월 저축가능액의 3분의 2를 상환가능금액으로 잡는 기준처럼, 막연한 자신감으로 대신할 수 없는 숫자가 있다는 걸 배웠습니다.
대출이 얼마나 나오는지 확인하는 것과 그 돈을 제가 감당할 수 있는지 판단하는 것, 둘 다 해야 했던 건데 저는 대출=빚 이라는 프레임에 쌓여서 겁 먹었던 것 같습니다.
저도 지킬 원칙부터
하나씩 쌓아야겠다는 생각이 들었습니다.
앞으로 제가 해볼 일
| 확인할 것 | 내가 해볼 일 |
|---|---|
| 예산 | 종잣돈, 소득, 지출을 다시 정리하기 |
| 상환액 | 월 저축가능액을 기준으로 매달 상환할 수 있는 금액 계산하기 |
| 대출 조건 | 개략적으로 알아본 뒤, 상담을 통해 확인하기 |
뉴스 한 줄이나 누군가의 말에 바로 포기했던 때와 달리, 제가 무엇을 확인했고 무엇을 더 알아봐야 하는지 알고 움직이고 싶습니다.
이번 수강을 시작으로 지식을 더 탄탄하게 쌓아서 갈아타기를 하고, 앞으로 더 큰 자산을 만들어가고 싶습니다. 그러려면 저도 지킬 원칙부터 하나씩 쌓아야겠다는 생각이 들었습니다. 1강은 그 출발점을 잡아준 시간이었습니다.