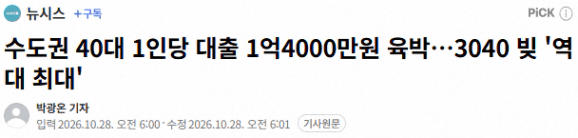
https://n.news.naver.com/mnews/article/003/0014282866
기사 요약
배경
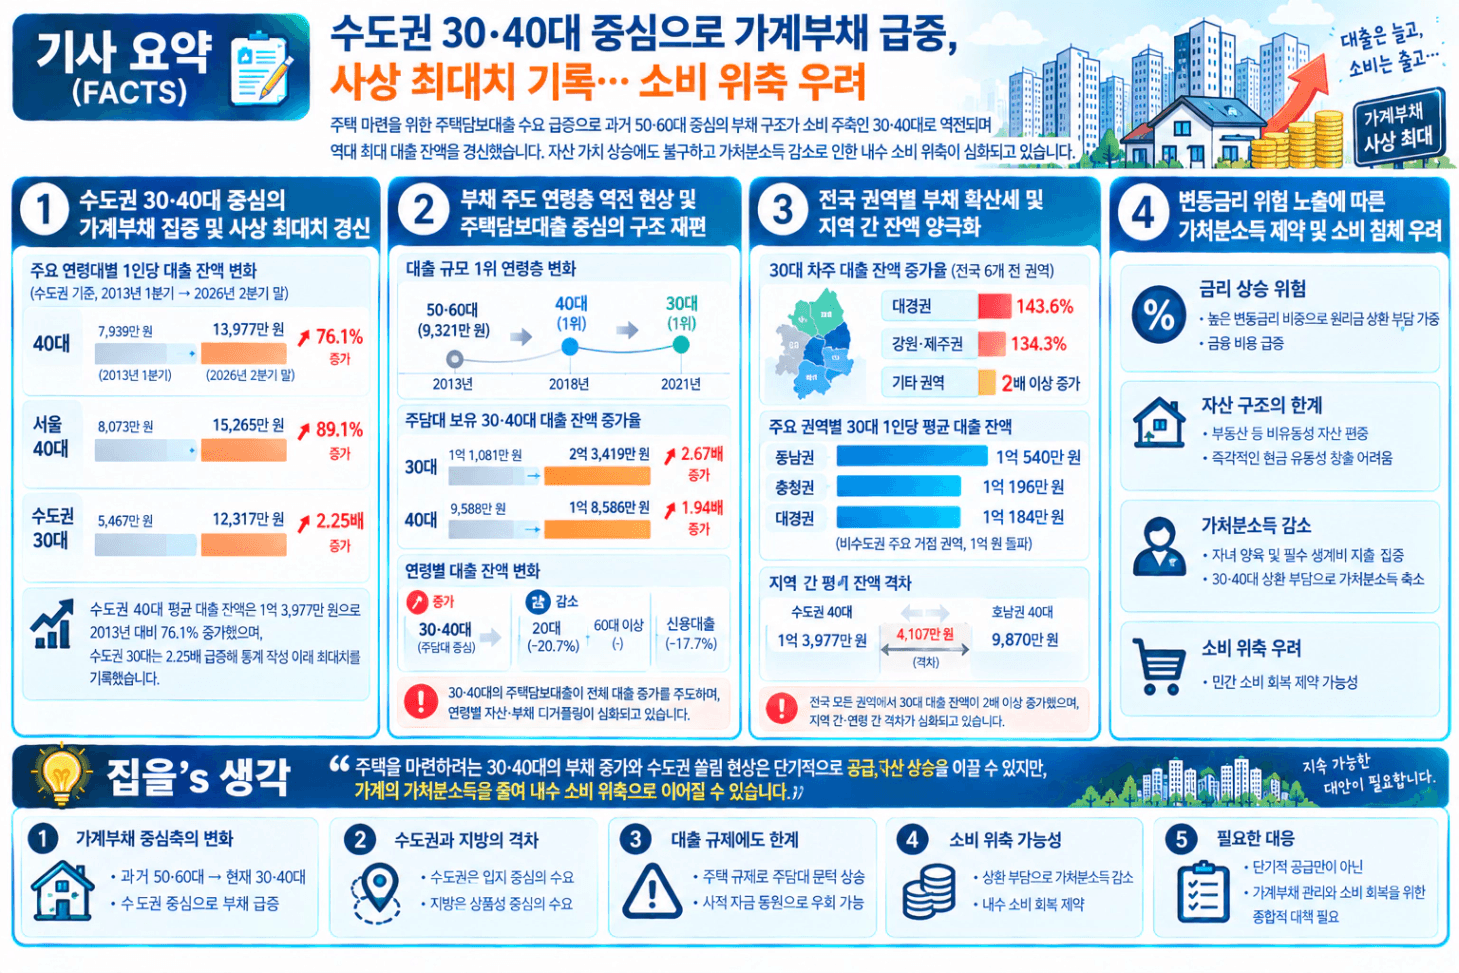
주택 마련을 위한 주택담보대출 수요 급증으로 과거 50·60대 중심의 부채 구조가 소비 주축인 30·40대로 역전되며 역대 최대 대출 잔액을 경신함에 따라, 자산 가치 상승에도 불구하고 가처분소득 감소로 인한 내수 소비 위축 심화 발생
핵심 내용
수도권 30·40대 중심의 가계부채 집중 및 사상 최대치 경신
- 2026년 2분기 말 기준 수도권 40대 차주의 1인당 평균 대출 잔액은 1억 3977만 원으로 2013년 1분기(7939만 원) 대비 76.1% 급증하며 14개 분기 연속 상승세 지속
- 서울 지역 40대의 경우 평균 대출 잔액 1억 5265만 원을 기록하여 2013년 1분기(8073만 원) 대비 89.1% 대폭 상승
- 수도권 30대 차주의 평균 대출 잔액은 5467만 원에서 1억 2317만 원으로 2.25배 급증하며 통계 작성 이래 최대치 기록
부채 주도 연령층 역전 현상 및 주택담보대출 중심의 구조 재편
- 2013년 당시 50대(9321만 원)와 60대 이상(9307만 원)에 집중되었던 최고 대출 규모 순위가 2018년 40대, 2021년 30대의 추월로 전면 역전
- 주담대 보유 30대의 1인당 잔액은 2억 3419만 원으로 2013년 대비 2.67배 폭증하였고, 40대 주담대 잔액 역시 1억 8586만 원으로 1.94배 증가하여 전체 대출 증가 주도
- 반면 신용대출 축소(-17.7%)와 함께 20대(-20.7%) 및 60대 이상의 대출 잔액은 감소세로 돌아서며 연령별 자산·부채 디커플링 심화
전국 권역별 부채 확산세 및 지역 간 잔액 양극화
- 전국 6개 전 권역에서 30대 차주의 대출 잔액이 2배 이상 급증하였으며, 대경권(143.6%)과 강원·제주권(134.3%)을 중심으로 높은 증가율 시현
- 동남권(1억 540만 원), 충청권(1억 196만 원), 대경권(1억 184만 원) 등 비수도권 주요 거점 권역에서도 30대 1인당 평균 대출 1억 원 돌파
- 수도권 40대(1억 3977만 원)와 호남권 40대(9870만 원) 간 평균 잔액 격차가 4107만 원에 달하는 등 지역 간 자산 형성과 대출 규모 격차 심화
변동금리 위험 노출에 따른 가처분소득 제약 및 민간 소비 침체 우려
- 높은 변동금리 비중에 따른 금리 상승기 원리금 상환 부담의 가속화 및 금융 비용 급증
- 자산(부동산) 평가액 상승 대비 비유동성 자산 편중에 따른 즉각적인 현금 유동성 창출 한계 노출
- 자녀 양육 및 필수 생계비 지출이 집중되는 생애주기 특성상 상환 부담에 따른 30·40대 가처분소득 축소 및 거시적 민간소비 회복 제약 불가피
집을's 생각
과거에는 주로 5060이 내 집을 마련한 뒤 대출을 갚아 나갔었는데 이제는 그 축이 수도권 3040대로 완전히 옮겨 갔다고 합니다. 가계부채의 중심 연령대가 바뀌기도 했고 그 규모 또한 사상 최대치를 경신했습니다.
실제로 2013년만 해도 대출 규모가 가장 컸던 연령층은 5060대였지만, 2018년에는 40대가, 2021년에는 30대가 이를 추월했다고 합니다. 그만큼 거주 안정화에 나서는 시기가 점점 빨라지고 있는 모습입니다. 물론 모든 가계부채가 매매 때문만은 아니고 전세, 월세 보증금도 포함되어 있겠지만, 그럼에도 안정적인 주거를 하루빨리 안착하고 싶어 하는 심리가 커지고 있는 것으로 보입니다.
이러한 흐름은 서울수도권에서 특히 두드러집니다. 서울 40대의 평균 대출 잔액은 2013년 대비 약 90% 늘었고, 수도권 30대 차주의 평균 잔액은 2.25배 급증해 통계 작성 이후 최대치를 기록했습니다. 다만 지역마다 편차는 존재합니다. 서울수도권이 가장 높은 것은 당연하지만, 대경권과 심지어는 강원, 제주권에서도 높은 증가율이 나타나고 있습니다.
한편 가계부채 문제를 두고 선진국과 비교하는 시각이 많지만 전세 대출이라는 독특한 제도가 있는 한국의 특성상 다른 나라에 비해 가계부채 비중이 높게 잡히는 측면도 감안할 필요가 있습니다.
앞으로 이런 상황이 계속된다면 총량 규제를 비롯해 LTV, 스트레스 DSR, 그리고 마이너스 통장과 신용대출 전반에 걸쳐 한층 강도 높은 규제가 뒤따를 것으로 예상됩니다.
무엇보다 주의해야 할 점은 금리 인상 기조가 이어지는 상황이라는 것입니다. 이런 국면에서 영끌은 잠시 소유권을 쥘 수 있을지 몰라도 헐값에 집을 정리해야 하는 상황으로 내몰릴 수 있습니다. 또한 대출로 자금이 묶인 만큼 가처분소득이 줄어들어 전반적인 소비 흐름이 둔화될 가능성도 함께 염두에 두어야 할 것입니다.