STEP 4. 요구 수익률 계산
[단위 : 원] 베타만 [%는 년 수익률] 년차 나이 연도 순자산 합계
(저축만 하는 경우)현재 순자산 투자금액 5% 10% 15% 20% 1 53 2026 504,000,000 500000000 4,000,000 ← 1년동안 모아서 투자 할 수 있는 돈 (연 저축액) 504,000,000 504,000,000 504,000,000 504,000,000 2 54 2027 528,000,000 500,000,000 24,000,000 553,200,000 578,400,000 603,600,000 628,800,000 3 55 2028 553,200,000 500,000,000 25,200,000 606,060,000 661,440,000 719,340,000 779,760,000 4 56 2029 579,660,000 500,000,000 26,460,000 662,823,000 754,044,000 853,701,000 962,172,000 5 57 2030 607,443,000 500,000,000 27,783,000 723,747,150 857,231,400 1,009,539,150 1,182,389,400 6 58 2031 622,443,000 500,000,000 15,000,000 ← 예) 1년동안 모아서 투자 할 수 있는 금액 증가시 수정 (10% 인상 - 승진) 774,934,508 957,954,540 1,175,970,023 1,433,867,280 7 59 2032 638,193,000 500,000,000 15,750,000 829,431,233 1,069,499,994 1,368,115,526 1,736,390,736 8 60 2033 654,730,500 500,000,000 16,537,500 887,440,295 1,192,987,493 1,589,870,355 2,100,206,383 9 61 2034 672,094,875 500,000,000 17,364,375 949,176,685 1,329,650,617 1,845,715,283 2,537,612,035 10 62 2035 690,327,469 500,000,000 18,232,594 1,014,868,113 1,480,848,273 2,140,805,169 3,063,367,036 11 63 2036 714,327,469 500,000,000 24,000,000 ← 예) 1년동안 모아서 투자 할 수 있는 금액 증가시 수정 (10% 인상 - 승진) 1,089,611,519 1,652,933,100 2,485,925,944 3,700,040,443 12 64 2037 739,527,469 500,000,000 25,200,000 1,169,292,095 1,843,426,410 2,884,014,836 4,465,248,532 13 65 2038 765,987,469 500,000,000 26,460,000 1,254,216,700 2,054,229,051 3,343,077,061 5,384,758,238 14 66 2039 765,987,469 500,000,000 1,316,927,535 2,259,651,956 3,844,538,620 6,461,709,886 15 67 2040 765,987,469 500,000,000 - 1,382,773,912 2,485,617,152 4,421,219,413 7,754,051,863 16 68 2041 765,987,469 500,000,000 - 1,451,912,608 2,734,178,867 5,084,402,325 9,304,862,236 17 69 2042 765,987,469 500,000,000 - 1,524,508,238 3,007,596,754 5,847,062,674 ############# 18 70 2043 765,987,469 500,000,000 - 1,600,733,650 3,308,356,429 6,724,122,075 ############# 19 71 2044 765,987,469 500,000,000 - 1,680,770,333 3,639,192,072 7,732,740,386 ############# 20 72 2045 765,987,469 500,000,000 - 1,764,808,850 4,003,111,279 8,892,651,444 ############# 21 73 2046 765,987,469 500,000,000 - 1,853,049,293 4,403,422,407 ############# ############# 22 74 2047 765,987,469 500,000,000 - 1,945,701,758 4,843,764,648 ############# ############# 23 75 2048 765,987,469 500,000,000 - 2,042,986,846 5,328,141,113 ############# ############# 24 76 2049 765,987,469 500,000,000 - 2,145,136,188 5,860,955,224 ############# ############# 25 77 2050 765,987,469 500,000,000 - 2,252,392,997 6,447,050,746 ############# ############# 26 78 2051 765,987,469 500,000,000 - 2,365,012,647 7,091,755,821 ############# ############# 27 79 2052 765,987,469 500,000,000 - ← 60세 은퇴이거나 저축 예정 금액 없다면 여기부터 삭제 2,483,263,279 7,800,931,403 ############# ############# 28 80 2053 765,987,469 500,000,000 - 2,607,426,443 8,581,024,543 ############# ############# 29 81 2054 765,987,469 500,000,000 - 2,737,797,765 9,439,126,997 ############# ############# 30 82 2055 765,987,469 500,000,000 - 2,874,687,653 ############# ############# ############# 31 83 2056 765,987,469 500,000,000 - 3,018,422,036 ############# ############# ############# 32 84 2057 765,987,469 500,000,000 - 3,169,343,138 ############# ############# ############# 33 85 2058 765,987,469 500,000,000 - 3,327,810,295 ############# ############# ############# 34 86 2059 765,987,469 500,000,000 - 3,494,200,810 ############# ############# ############# 35 87 2060 765,987,469 500,000,000 - 3,668,910,851 ############# ############# ############# 36 88 2061 765,987,469 500,000,000 - 3,852,356,394 ############# ############# #############
요약
목표 금액 기준 37억 5천
(현재 나이 53/ 종잣돈 포함 연 저축2400만원으로 시작 )
☑️ 매년 5% 연봉 인상 반영 / 승진 평균 2회 시 10% 추가 인상 가정)
(수기 작성란)
| 투자 수익률 | 목표 달성 나이 | 달성연도 |
|---|---|---|
| 수익률 5% | 87세 | 2060년 |
| 수익률 10% | 71세 | 2044년 |
| 수익률 15% | 66세 | 2039년 |
| 수익률 20% | 63세 | 2036년 |
목표 은퇴 시기를 달성하기 위해 필요한 저축액과 투자 수익률
☑️ 연 저축액: 2,400만원 → 단계적 증가 (승진·연봉 인상 반영)
☑️ 목표 투자 수익률: 20% 달성 → 63세(20036년) 은퇴 목표
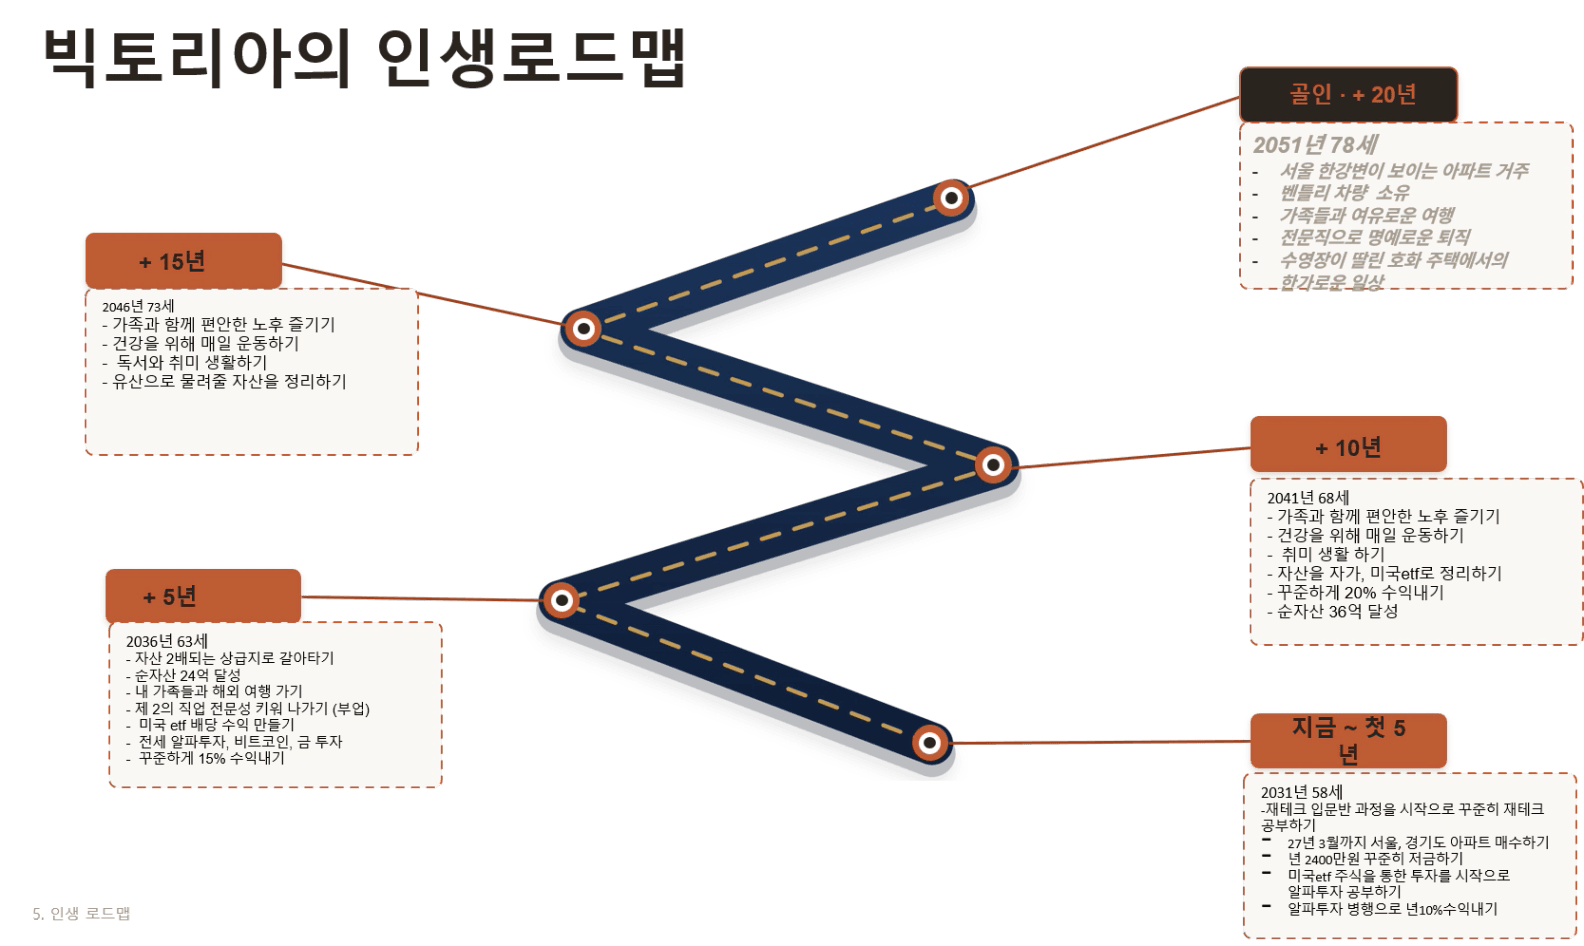
STEP 5. 인생 로드맵 그리기
| 시기 | 나의 목표 |
|---|---|
지금 ~ 첫 5년 (2031년, 58세) | -재테크 입문반 수강을 시작으로 꾸준히 재테크 공부하기 (강의) - 종잣돈 년간 2400만원씩 꾸준히 모으기 - 투자 방향 설정 완료 및 꾸준하게 10% 수익률 내기 - 베타투자를 시작으로 알파 투자공부 병행 - 종잣돈으로 내집마련 진행 (서울 경기도 아파트) |
| 10년 뒤 (2036년, 63세) | - 자산 2배되는 상급지로 갈아타기 - 순자산 24억 달성 - 내 가족들과 해외 여행 가기 - 제 2의 직접 : 전문성 키워 나가기 (부업) - 미국 etf 배당 수익 만들기 - 전세 알파투자, 비트코인, 금 투자 - 꾸준하게 15% 수익내기 |
| 15년 뒤 (2041년, 68세) | - 가족과 함께 편안한 노후 즐기기 - 건강을 위해 매일 운동하기 - 취미 생활 하기 - 자산을 자가, 미국etf로 정리하기 - 꾸준하게 20% 수익내기 - 순자산 36억 달성 |
20년뒤 (2046년 73세) | - 가족과 함께 편안한 노후 즐기기 - 건강을 위해 매일 운동하기 - 독서와 취미 생활하기 - 유산으로 물려줄 자산을 정리하기 |
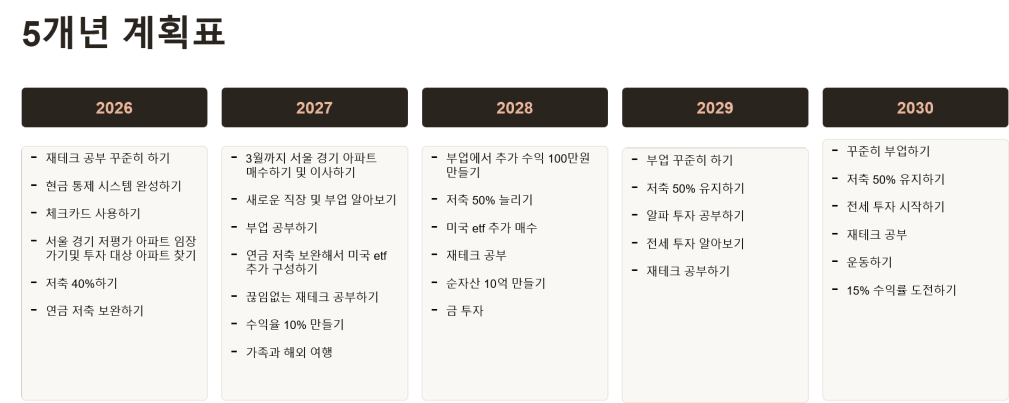
STEP 6. 계획 수립 — 5개년 계획표