| 구분 | 금액 | 작년 대비 |
|---|---|---|
| 명세서에 찍히는 돈 | 431만 6천 원 | +2.5% |
| 실제로 쓸 수 있는 돈 | 360만 4천 원 | -0.3% |
올해 7월, 우리나라 근로자 1인당 월평균 임금입니다. 같은 달, 같은 사람의 월급입니다.
10만원 가량 월급이 늘어났지만, 실제로 쓸 수 있는 돈은 360만원으로 71만 원이 줄어들었습니다.
왜 그럴까요?
안녕하세요. 진담입니다.
연봉 협상이 끝나고 명세서를 받아보면 숫자는 분명히 올라 있습니다. 작년보다 10만 원쯤 늘었습니다. 그런데 통장은 그대로입니다.
월급이 올랐는데 왜 사는 건 똑같을까. 내가 관리를 못 하는 건가.
그렇지 않습니다. 이유는 간단합니다. 월급은 2.5% 올랐는데 물가가 2.8% 올랐습니다. 숫자는 커졌는데 살 수 있는 건 줄었습니다.
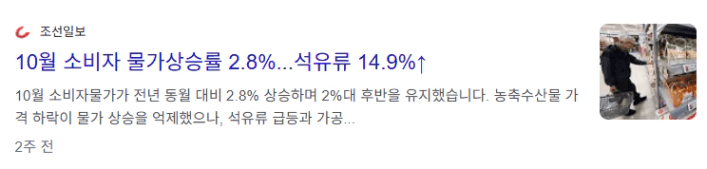
그리고 이게 한 달짜리 사건이 아닙니다. 4월부터 4개월 연속으로 실질임금이 줄었습니다. 2023년 이후 가장 긴 기록입니다. 관리를 못 해서가 아니었습니다. 산수가 그렇게 되어 있었습니다.
그런데 오늘 정말 말씀드리고 싶은 건 그다음입니다.
더 아픈 숫자는 따로 있습니다
같은 기간, 우리나라 명목 GDP는 전년 대비 26.4% 늘었습니다. 1979년 이후 47년 만에 가장 높은 증가율입니다. 반도체 수출이 잘됐기 때문입니다.
나라 경제는 1년 사이 26% 커졌는데, 월급의 구매력은 줄었습니다.
뉴스에는 사상 최대 수출, 사상 최대 실적이라는 말이 나옵니다. 그런데 내 통장에서는 그 호황이 전혀 느껴지지 않습니다. 경제가 커진 몫이 월급으로 흘러오지 않기 때문입니다. 기업 이익으로, 주가로, 자산 가격으로 갑니다.
그럼 덜 쓰면 되는 걸까요? 반은 맞습니다.
월급이 명목으로 오르면 사람은 명목에 맞춰 소비를 늘립니다. 실제로는 구매력이 줄었지만 10만 원 올랐으니 그만큼 더 써도 된다고 느낍니다. 꽤 된 조사입니다만, 2~3년 전에는 우리나라가 1인당 명품 소비 세계 1위라는 조사도 있었습니다.
소비는 명목을 따라가는데 실질은 뒤처집니다. 그 틈에서 저축이 깎입니다. 그러니 줄일 건 줄여야 합니다.
다만 여기서 멈추면 안 됩니다. 아껴서 메울 수 있는 격차가 아니기 때문입니다.
아껴서는 따라갈 수 없는 이유
서울 아파트 평균 가격입니다(KB부동산 기준).
| 2016년 | 2026년 |
|---|---|
| 5.5억 원 | 16억 원 |
10년 만에 약 2.9배가 됐습니다. 같은 10년, 내 월급이 2.9배가 됐는지 한 번 떠올려 보시면 됩니다. 임금은 실질로 제자리인데, 자산은 명목으로 뜁니다. 매달 71만 원을 아껴도 그 속도를 따라잡기는 어렵습니다.
소위 자산을 사야한다는 이유가 여기에 있습니다. 자산이 오르는 속도를 월급이 못 따라가기 때문입니다. 그러나 "그러니까 자산을 사라"로 끝내면 절반만 말한 겁니다. 세 가지는 분명히 하고 싶습니다.
첫째, 모든 자산이 좋은 자산은 아닙니다.
자산이라고 다 오르지 않습니다. 사줄 사람이 얇은 자산은 가지고 있어도 제자리이고, 손해를 보기도 합니다. '자산'이라는 이름표가 수익을 보장하지 않습니다. 자산의 가치를 명확하게 알아야 수익을 거둘 수 있는 사람이 될 수 있습니다.
둘째, 좋은 자산이라고 계속 오르지도 않습니다.
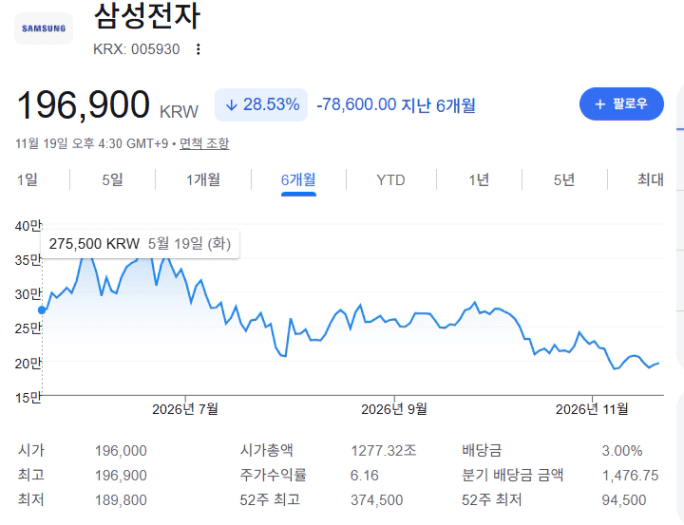
올해 반도체가 그랬습니다. 수출은 사상 최대라는데 주가는 어느 날 급락했습니다. 하루에 29% 빠진 기업도 있었습니다. 실적이 무너져서가 아니라 기대와 금리와 분위기가 한꺼번에 움직였기 때문입니다. 좋은 자산도 중간에 반드시 흔들립니다.
셋째, 그래서 두 가지가 같이 있어야 합니다.
| 알아보는 눈 | 견디는 마음 |
|---|---|
| 무엇이 좋은 자산인지 고르는 힘 | 흔들릴 때 팔지 않는 힘 |
| 공부와 비교로 생깁니다 | 기준과 여유자금에서 나옵니다 |
| 없으면 잘못 삽니다 | 없으면 바닥에서 팝니다 |
둘 중 하나만으로는 결과가 나지 않습니다. 눈만 있고 못 견디면 좋은 걸 사놓고 싸게 팔게 되고, 버티기만 하고 눈이 없으면 안 오르는 걸 오래 들고 있게 됩니다.
솔직히 말씀드리면 이 둘은 혼자 만들기 어렵습니다. 기준은 비교해본 만큼 생기고, 견디는 힘은 같은 길을 먼저 지나온 사람을 볼 때 생깁니다. 그래서 저는 여러분들에게 알아보는 눈과 견디는 마음을 같이 기르셨으면 좋겠다고 꼭 말씀드리고 싶습니다.
사요마요 등에 귀를 기울이시는 게 아니라, 내가 어떻게 올바른 자산을 알아보고 올바른 투자를 할까가 핵심입니다.
월급이 올랐는데 통장이 그대로인 건 관리의 문제가 아니었습니다. 명목으로 받고, 실질로 쓰고 있기 때문이었습니다.
그 사이를 메우는 방법은 덜 쓰거나, 명목으로 움직이는 쪽에 올라타거나 두 가지뿐입니다. 앞의 것만으로는 부족하고, 뒤의 것을 아무거나 집어도 되는 건 아닙니다. 무엇이 좋은지 고를 수 있어야 하고, 흔들려도 들고 있을 수 있어야 합니다.
이 두 가지는 오늘 하루에 생기지 않습니다. 그래서 오늘 시작하셔야 합니다.
어제보다 하나 더 알게 된 오늘이면 충분합니다.
현재 경제 시장을 이해하고 올바른 결정 하시는 데에 도움이 되었으면 좋겠습니다.
긴 글 읽어주셔서 감사합니다.