STEP 4. 요구 수익률 계산
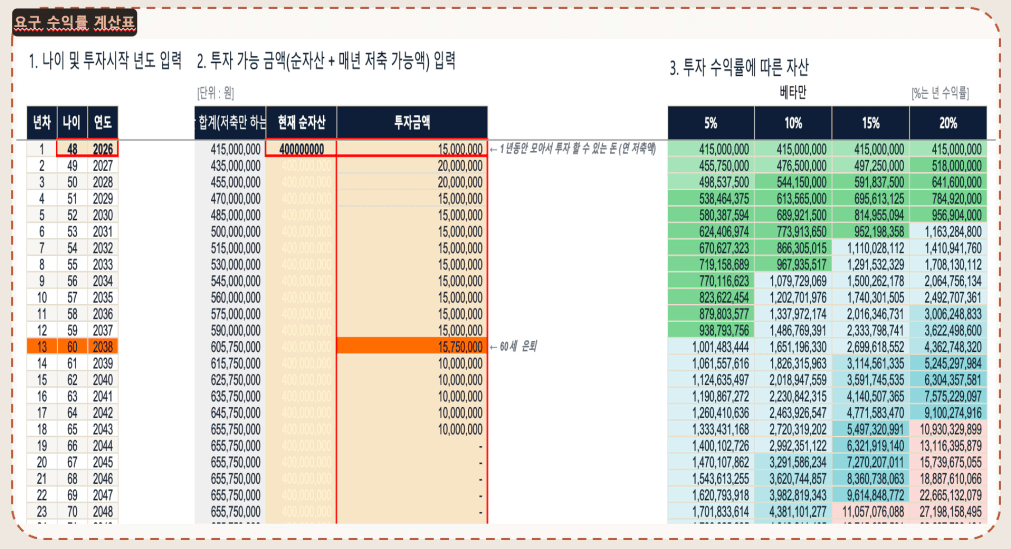
목표 금액 33.8억 기준
(현재 나이 48세 / 종잣돈 포함 연 저축 1,500만원으로 시작 )
☑️ 연봉 인상 미반영 / 2027년, 2028년 추가 투자 금액 증감 이후 상황 미정으로 1,500만원 동일 금액 산정)
| 투자 수익률 | 목표 달성 나이 | 달성연도 |
|---|---|---|
| 수익률 5% | 85세 | 2063년 |
| 수익률 10% | 68세 | 2046년 |
| 수익률 15% | 62세 | 2040년 |
| 수익률 20% | 59세 | 2037년 |
목표 은퇴 시기를 달성하기 위해 필요한 저축액과 투자 수익률
☑️ 연 저축액: 1,500만원 → 2027년, 2028년 2,000만원 → 2029년 이후 1,500만원 산정
☑️ 목표 투자 수익률: 20% 달성 → 59세(2037년) 은퇴 목표 1년 앞당겨짐
20%가 실질적으로 쉽지 않기 때문에, 15% 달성 → 62세(2040년) 은퇴 시기 목표보다 2년 늦어짐
가능하면 20% 달성 가능하도록, 부동산 알파투자 필요!!
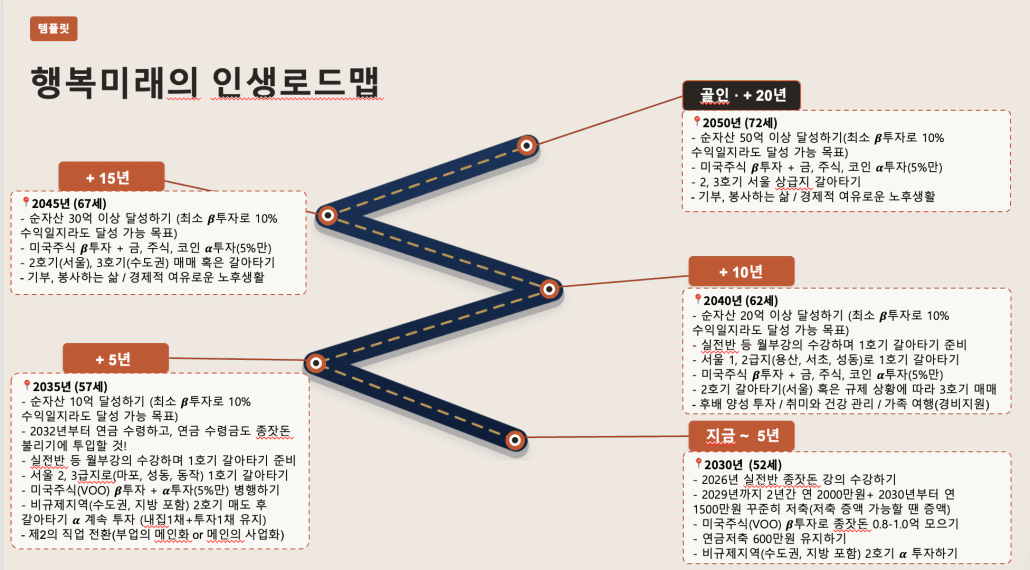
STEP 5. 인생 로드맵 그리기
| 시기 | 나의 목표 |
|---|---|
지금 ~ 첫 5년 (2030년_52세) | - 2026년 실전반, 종잣돈 모으기 초급, 중급 강의 수강하기 (저축 증액 가능할 땐 증액) - 미국주식(VOO) 𝜷투자로 종잣돈 모으기 - 연금저축 600만원 유지하기 |
10년 뒤 (2035년_57세) | - 순자산 10억 달성하기 (최소 𝜷투자로 10% 수익일지라도 달성 가능 목표) - 2032년부터 연금 수령하고, 연금 수령금도 종잣돈 불리기에 투입할 것! - 실전반 등 월부강의 수강하며 1호기 갈아타기 준비 - 서울 2, 3급지로(마포, 성동, 동작, 영등포 중) 1호기 갈아타기 - 제2의 직업 전환(부업의 메인화 or 메인 직업의 사업화) |
15년 뒤 (2040년_62세) | - 순자산 20억 이상 달성하기 (최소 𝜷투자로 10% 수익일지라도 달성 가능 목표) - 실전반 등 월부강의 수강하며 1호기 갈아타기 준비 - 서울 1, 2급지(용산, 서초, 마포, 성동 중)로 1호기 갈아타기 (내집 1채+ 투자 1채 or 2채 유지) - 후배 양성 투자 / 취미와 건강 관리 / 가족 여행(경비지원) |
20년 뒤 (2045년_67세) | - 순자산 30억 이상 달성하기 (최소 𝜷투자로 10% 수익일지라도 달성 가능 목표) (내집 1채+ 투자 1채 or 2채 유지) - 기부, 봉사하는 삶 / 경제적 여유로운 노후생활 |
STEP 6. 계획 수립 — 5개년 계획표
| 시기 | 나의 목표 |
|---|---|
2026 |
|
2027 |
|
2028 |
|
2029 |
|
2030 |
|
부자 습관 만드는 루틴으로 아래 사항도 지키기!
- 하루 2시간 이상 부동산+주식 공부하기
- 책 연 6권 읽기
- 하루 30분-1시간 운동
- 목표 / 실적 / 감사일기 매일 쓰기 (비공개)
전체적으로 강의를 들으면 들을수록 비젼보드의 로드맵과 계획이 구체화 되가는 것이 많은 도움이 되고 있습니다.