지난주에 절대 못 바꾸는 조건 세 개를 적어보시라고 했습니다.
적으셨다면 후보가 좁혀졌을 겁니다.
그런데 좁혀진 후보 안에서도 질문이 하나 남습니다.
"그래서 이 중에 어떤 게 좋은 집이에요?"
오늘은 이 질문에 답하는 방법을 가져왔습니다.
어렵지 않습니다.
볼 게 여섯 가지고, 그중 두 가지만 내 상황에 맞게 바꾸면 됩니다.
좋은 집이라는 말이 사람마다 다른 이유
이런 상황을 한번 생각해 봅시다.
같은 회사에 다니는 두 사람이 각각 집을 알아보고 있습니다.
예산도 비슷하고, 본 단지도 겹칩니다.
그런데 결론이 정반대로 납니다.
한 사람은 A단지가 좋다고 합니다.
새 아파트고 단지 안에 있을 게 다 있어서요.
다른 사람은 B단지가 좋다고 합니다.
20년 됐지만 지하철역까지 5분이라서요.
둘 다 틀리지 않았습니다.
다만 둘 다 한 가지 이유만 보고 있습니다.
집은 여러 얼굴을 동시에 갖습니다.
사는 곳이기도 하고, 내 돈이 들어간 재산이기도 하고, 언젠가 팔아야 할 물건이기도 합니다.
그래서 한 가지 잣대로만 보면 반드시 놓치는 면이 생깁니다.
볼 게 여러 개인 이유가 이겁니다.
여섯 가지를 쉬운 말로 풀면
제가 집을 볼 때 쓰는 기준은 여섯 가지입니다.
이름은 어렵게 들리지만 뜻은 단순합니다.
가치.
이 집이 원래 가진 힘입니다.
회사까지 얼마나 걸리는지, 아이 학교는 어떤지, 지하철은 가까운지, 장 보고 병원 가기 편한지.
시간이 지나도 잘 안 변하는 것들입니다.
가격이 아니라, 가격을 만들어내는 것을 봅니다.
저평가.
그 힘에 비해 지금 가격이 싼가입니다.
좋은 집과 싼 집은 다른 말입니다.
좋은데 비싸면 좋은 선택이 아니고, 별로인데 싸면 그냥 별로인 겁니다.
비슷한 집과 견줘봐야 알 수 있습니다.
환금성.
어려운 말인데 뜻은 하나입니다. 팔아야 할 때 팔리는가.
그 단지에서 사고파는 일이 자주 있는지, 찾는 사람이 꾸준한지를 봅니다.
평생 살 생각으로 사도 인생은 계획대로만 가지 않습니다.
수익성.
이 집이 돈을 벌어다 주는가입니다.
전세를 놓으면 얼마를 받을 수 있는지, 값이 오를 여지가 있는지를 봅니다.
원금보존.
잃지 않는가입니다.
일이 잘 안 풀려도 내 돈이 크게 깨지지 않을 자리인가.
저는 이 항목을 제일 오래 봅니다.
리스크.
뭐가 잘못될 수 있는가입니다.
대출 조건이 바뀌거나, 규제가 생기거나, 집에 하자가 있거나, 근처에 새 아파트가 한꺼번에 들어오거나.
위험이 없는 집은 없습니다.
중요한 건 모르고 있던 위험이냐, 알고 받아들인 위험이냐입니다.
여섯 개를 앞 글자만 따서 가저환수원리라고 부릅니다.
외우실 필요는 없습니다.
내가 살 집은 두 개의 순서를 바꿉니다
여기까지는 집을 볼 때 쓰는 일반적인 기준입니다.
그런데 내가 들어가 살 집을 고를 때는 두 항목의 무게가 뒤집힙니다.
하나, 수익성은 중요하지만 뒤로 갑니다.
돈을 벌려고 사는 집은 수익을 최대로 끌어올리는 게 목적입니다.
내가 살 집은 다릅니다.
지난주에 말씀드린 대로, 생활이 무너지면 숫자에 안 잡히는 비용이 계속 나갑니다.
아이 등하교, 배우자 출퇴근, 부모님 도움.
수익성을 맨 앞에 놓으면 이걸 다 양보하게 됩니다.
그리고 몇 년 안에 지칩니다.
둘, 원금보존은 앞으로 옵니다.
내가 살 집에는 대개 가진 돈이 거의 다 들어갑니다.
여기서 크게 잃으면 다시 시작할 기회가 없습니다.
여러 채를 가진 사람은 하나가 안 되면 다른 걸로 메우지만, 내집마련은 한 번입니다.
그래서 순서가 이렇게 됩니다.
가치 → 저평가 → 원금보존 → 환금성 → 리스크 → 수익성
수익성이 맨 뒤입니다.
버린다는 게 아니라, 앞의 다섯 개를 통과한 다음에 본다는 뜻입니다.
지금 집을 본다면 이 순서가 더 중요합니다
10월, 가을 이사철입니다.
지금 시장에서는 이 순서를 지켜야 할 이유가 하나 더 있습니다.
대출보다 내 돈이 더 많이 들어갑니다.
지금 서울 25개 구 전체와 경기 15곳이 규제지역입니다.
이 지역에서 집을 사면 대출은 집값의 40%까지만 나옵니다. 생애 첫 집이라면 70%까지 가능합니다.
15억 이하 집이라도 최대 6억까지입니다.
쉽게 말하면, 일반적인 경우 집값의 절반이 넘는 돈은 내 돈으로 채워야 합니다.
잃으면 안 되는 돈의 크기가 커졌다는 뜻입니다.
원금보존이 앞으로 와야 하는 이유가 더 분명해졌습니다.
리스크 칸에 하나를 더 적으세요.
정부가 8·13 대책에서 수도권에 23만 가구 이상을 더 짓겠다고 발표했습니다.
강서, 남양주, 경기 광주가 먼저 나왔고, 나머지 후보지는 올해 안에 발표한다고 합니다.
착공 목표는 2029~2030년이라 당장의 일은 아닙니다.
그래도 후보 단지 근처에 새 택지가 잡히는지는 한 번 확인해 두세요.
사두고 나중에 들어가실 생각이라면 확인하세요.
수도권·규제지역 아파트를 사서 남에게 전세를 주고, 나는 다른 곳에 전세대출을 받아 사는 방식이 있습니다.
이 방식은 내년부터 전세대출 보증이 제한됩니다.
세부 조건은 시행 전에 꼭 은행에 물어보세요.
여섯 개를 다 만족하는 집은 없습니다
미리 말씀드립니다.
여섯 항목이 전부 높게 나오는 집은 내 예산 안에 없습니다.
있었으면 벌써 팔렸습니다.
그러니 만점을 찾지 마세요.
이 여섯 칸의 진짜 쓸모는 따로 있습니다.
내가 어디를 포기했는지 알고 사는 것입니다.
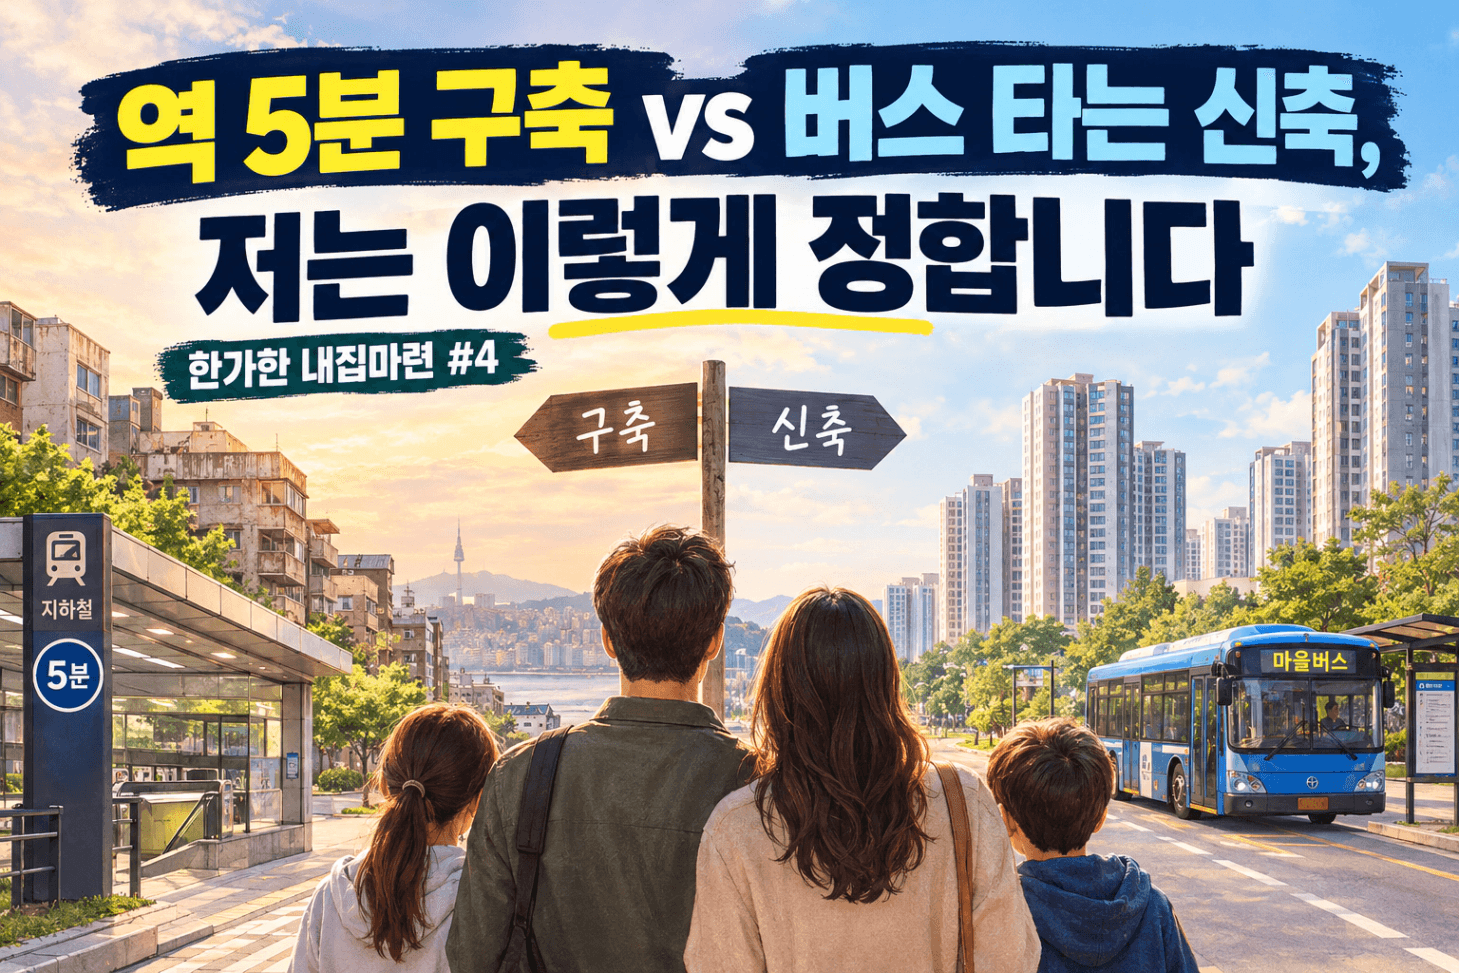
예를 들어 이런 경우를 생각해 봅시다.
예산 안에 두 단지가 남았습니다.
하나는 역까지 5분인데 20년 넘은 집이고, 다른 하나는 새 집인데 역까지 버스를 타야 합니다.
여섯 칸으로 나눠보면 이렇게 갈립니다.
구축은 가치와 환금성이 높은 대신, 수리 부담이라는 위험이 있습니다.
새 집은 당장 살기 좋지만, 교통에서 가치가 깎입니다.
여기까지 정리되면 판단이 됩니다.
"나는 수리 부담을 안는 대신 위치를 산다." → 역에서 가까운 구축
"나는 교통을 포기하는 대신 살기 편한 걸 산다." → 이동이 불편한 신축
저라면 내 돈이 크게 깨지지 않을 쪽, 그러니까 원금보존 칸이 더 단단한 쪽을 먼저 봅니다.
하지만 아이가 어리거나 출퇴근 방식이 다르면 답이 바뀔 수 있습니다.
어느 쪽을 골라도 괜찮습니다.
다만 모르고 고르는 것과 알고 고르는 것은 다릅니다.
알고 고른 사람은 나중에 흔들리지 않습니다. 이미 계산에 넣었으니까요.
지난주에, 알고 기다리면 조급해지지 않는다고 말씀드렸습니다.
같은 이야기입니다.
이번 주에 할 일, 하나만
후보 단지 한 곳만 골라서 여섯 칸을 채워보세요.
각 칸에 1점부터 5점까지 주시면 됩니다.
좋을수록, 안전할수록 높은 점수입니다. 리스크도 위험이 적으면 5점입니다.
정확할 필요 없습니다. 지금 아는 만큼만요.
| 무엇을 보나 | 점수 | 왜 그 점수인지 한 줄 |
|---|---|---|
| 가치 (회사·학교·교통·생활) | ||
| 저평가 (비슷한 집보다 싼가) | ||
| 원금보존 (크게 잃지 않을 자리인가) | ||
| 환금성 (팔아야 할 때 팔리는가) | ||
| 리스크 (대출·규제·하자·근처 새 아파트) | ||
| 수익성 (돈을 벌어다 주는가) |
점수보다 오른쪽 칸이 중요합니다.
이유를 한 줄로 못 쓰는 항목이 있다면, 거기가 아직 안 알아본 부분입니다.
한 곳만 채워봐도 대개 두세 칸이 빕니다.
괜찮습니다. 빈칸이 보이는 게 오늘의 수확입니다.
다음 주부터는 그 빈칸을 채우는 방법을 다룹니다.
먼저 예산 이야기부터 하겠습니다.
오늘 본 '대출보다 내 돈이 더 많이 들어간다'는 이야기를 숫자로 풀어드리겠습니다.
다음 주 화요일에 뵙겠습니다.