노후 자금 계산
40대 생활비 = 200만 x 12개월 x 10년 = 2억 4천
50대 생활비 = 300만 x 12개월 x 10년 = 3억 6천
60대 생활비 = 200만 x 12개월 x 10년 = 2억 4천
총 생활비 7억2천
집= 8억 그 외 + α
40대 은퇴 20억/ 50대 은퇴 18억/ 60대 은퇴 15억
최소 15억은 필요합니다.
수익률 계산
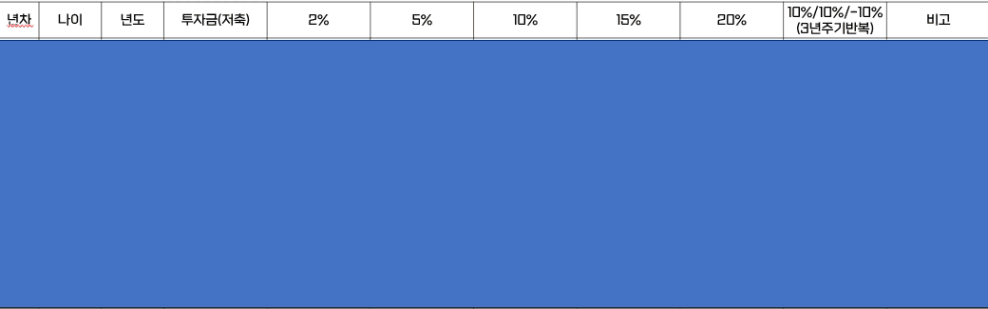
수익률 계산 결과, 은퇴 나이 60세 기준으로 일반적인 연저축 수익률 20%로 해도 약 17억이 부족합니다. 따라서 저는 반드시 알파투자로 자산을 불려나가야 합니다.
3. 잃지 않는 투자
22년 부동산 상승장이 수도권 외곽까지 온기가 퍼지고 벼락거지라는 말이 유행하던 때 월부 강의를 듣게 되었습니다.
생각없이 살다가 문득 노후 대비를 위해 집 한 채는 있어야 되지 않을까? 라는 마음으로 너바나님 강의를 들었는데 오만가지 생각이 들더라고요. 집 한 채만 있으면 그래도 소소하게 살아갈 수 있을 줄 알았는데 생각보다 많이 필요한 노후 자금에 일단 충격을 받았고 그 때에도 비전보드 작성할 때에 수익률 계산을 해보라고 하셨는데 수익률 계산하기가 쉽지 않아 강의 장표를 복붙했던 기억이 납니다. 그나마 이번에는 수익률 계산을 할 수 있게 되어 다행이라고 해야 할까요
소비를 많이 하는 성향은 아니라서 보수적으로 금액을 정했어도 살아갈 날이 많아 돈이 많이 필요하고 선택 아닌 필수로 알파 투자를 해나가야 함을 깨닫습니다.
자모님 강의를 들으며 배우고 행동할 내용들을 정리해 보았습니다.
내가 원하는 노후자금을 위해서는 서행차선이 아니라 추월차선을 타야 하는데 기본적으로 잃지 않는 투자를 하는 것이 중요하다
왜? 잃으면 원복하는 데 몇 년이 걸리는데 자산 증식은 복리의 마법이기에 시간이 중요하다.
어떻게 잃지 않는 투자를 할 수 있을까? 가치를 제대로 파악해야 제대로 된 수익률을 낼 수 있다.
가치를 제대로 파악하기 위해서는 입지 분석이 필요하고 입지 분석을 제대로 파악하기 위해서는 고수가 알려주는 기준에 맞춰 분석해야 한다. 진리의 Not A, But B
기준에 맞춰 매수-보유-매도-갈아타기의 과정을 거치면서 안정적으로 노후대비를 한다.
나름 월부에서 공부 했다고 꺼드럭 대지 말고 22년 열기 강의를 처음 들었을 때의 마음으로 제대로 하고 있는지 나 자신을 되돌아 보는 기회가 되었습니다.
입지 분석강의를 들으면 나무만 보게 되는데 내가 왜 월부에 있는지 이 환경에서 무엇을 하고자 하는지 다시 한 번 마음을 다잡습니다.
자모님이 강의에서 노후자금 계산, 수익률 계산 해보라고 하시며 하신 말씀
“이렇게 말을 해도 안 해요 여러분, 100명 중에 10명 정도 할까요?”
찔려서 하는 거 아닙니다. 원래 하려고 했어요 진짜로
정신 번쩍나게 하는 강의 해주셔서 감사합니다. 자모님