[종모기 1기 12조: 지출 줄이고 저축 늘리는 1석2조!_밸류매니아] 2강 후기: 일단은 되는 것부터. 나만의 저축 시스템 가동하기
26.09.06 (수정됨)딱 한번 세팅으로 가장 빠르게 1억 만드는 법 <종잣돈 모으기 기초반>
나에게 특히 인상 깊었던 점
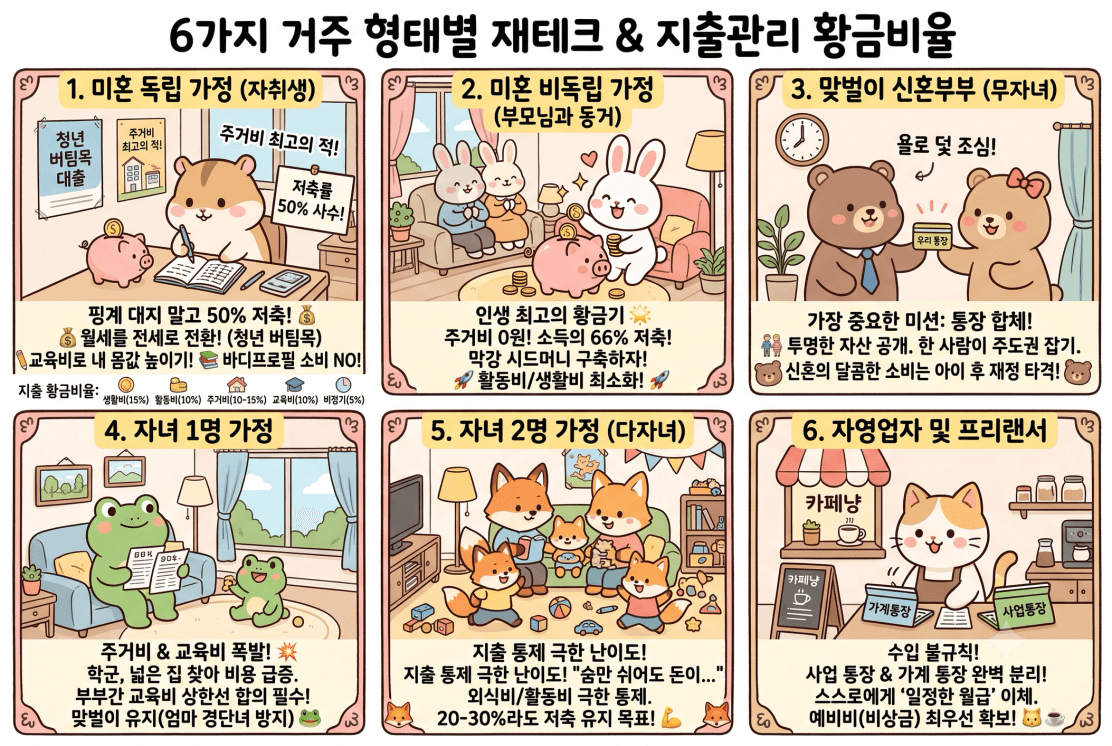
- 미혼 독립 가구의 현실적인 지출 구조 파악
6가지 가구 유형 중 나에게 해당하는 '미혼 독립 가구'의 지출 한계와 특성을 객관적으로 돌아볼 수 있었다. 특히 월세 거주자로 주거비 부담이 존재하는 상황에서, 어머니의 요양원 비용이 꽤 큰 비중을 차지하는 상황에서 지출 통제가 수반되지 않으면 소리 없이 돈이 샌다는 점을 뼈저리게 느꼈다.
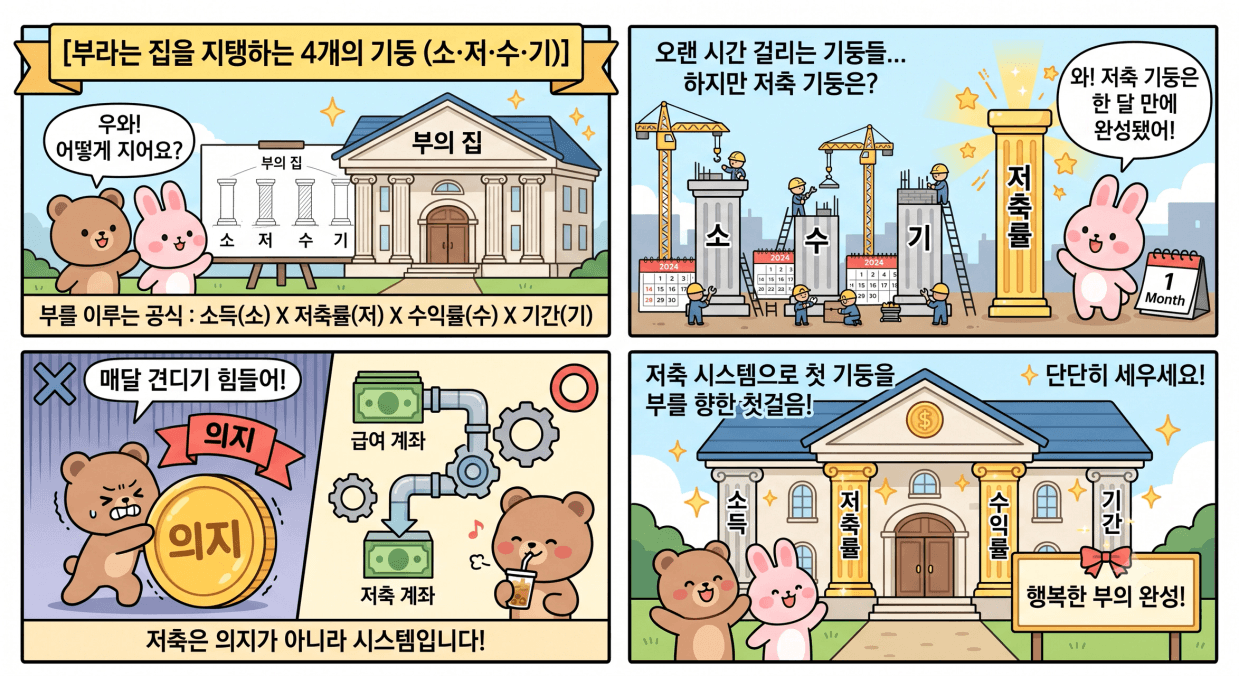
- 저축은 의지력이 아닌 '시스템'의 영역
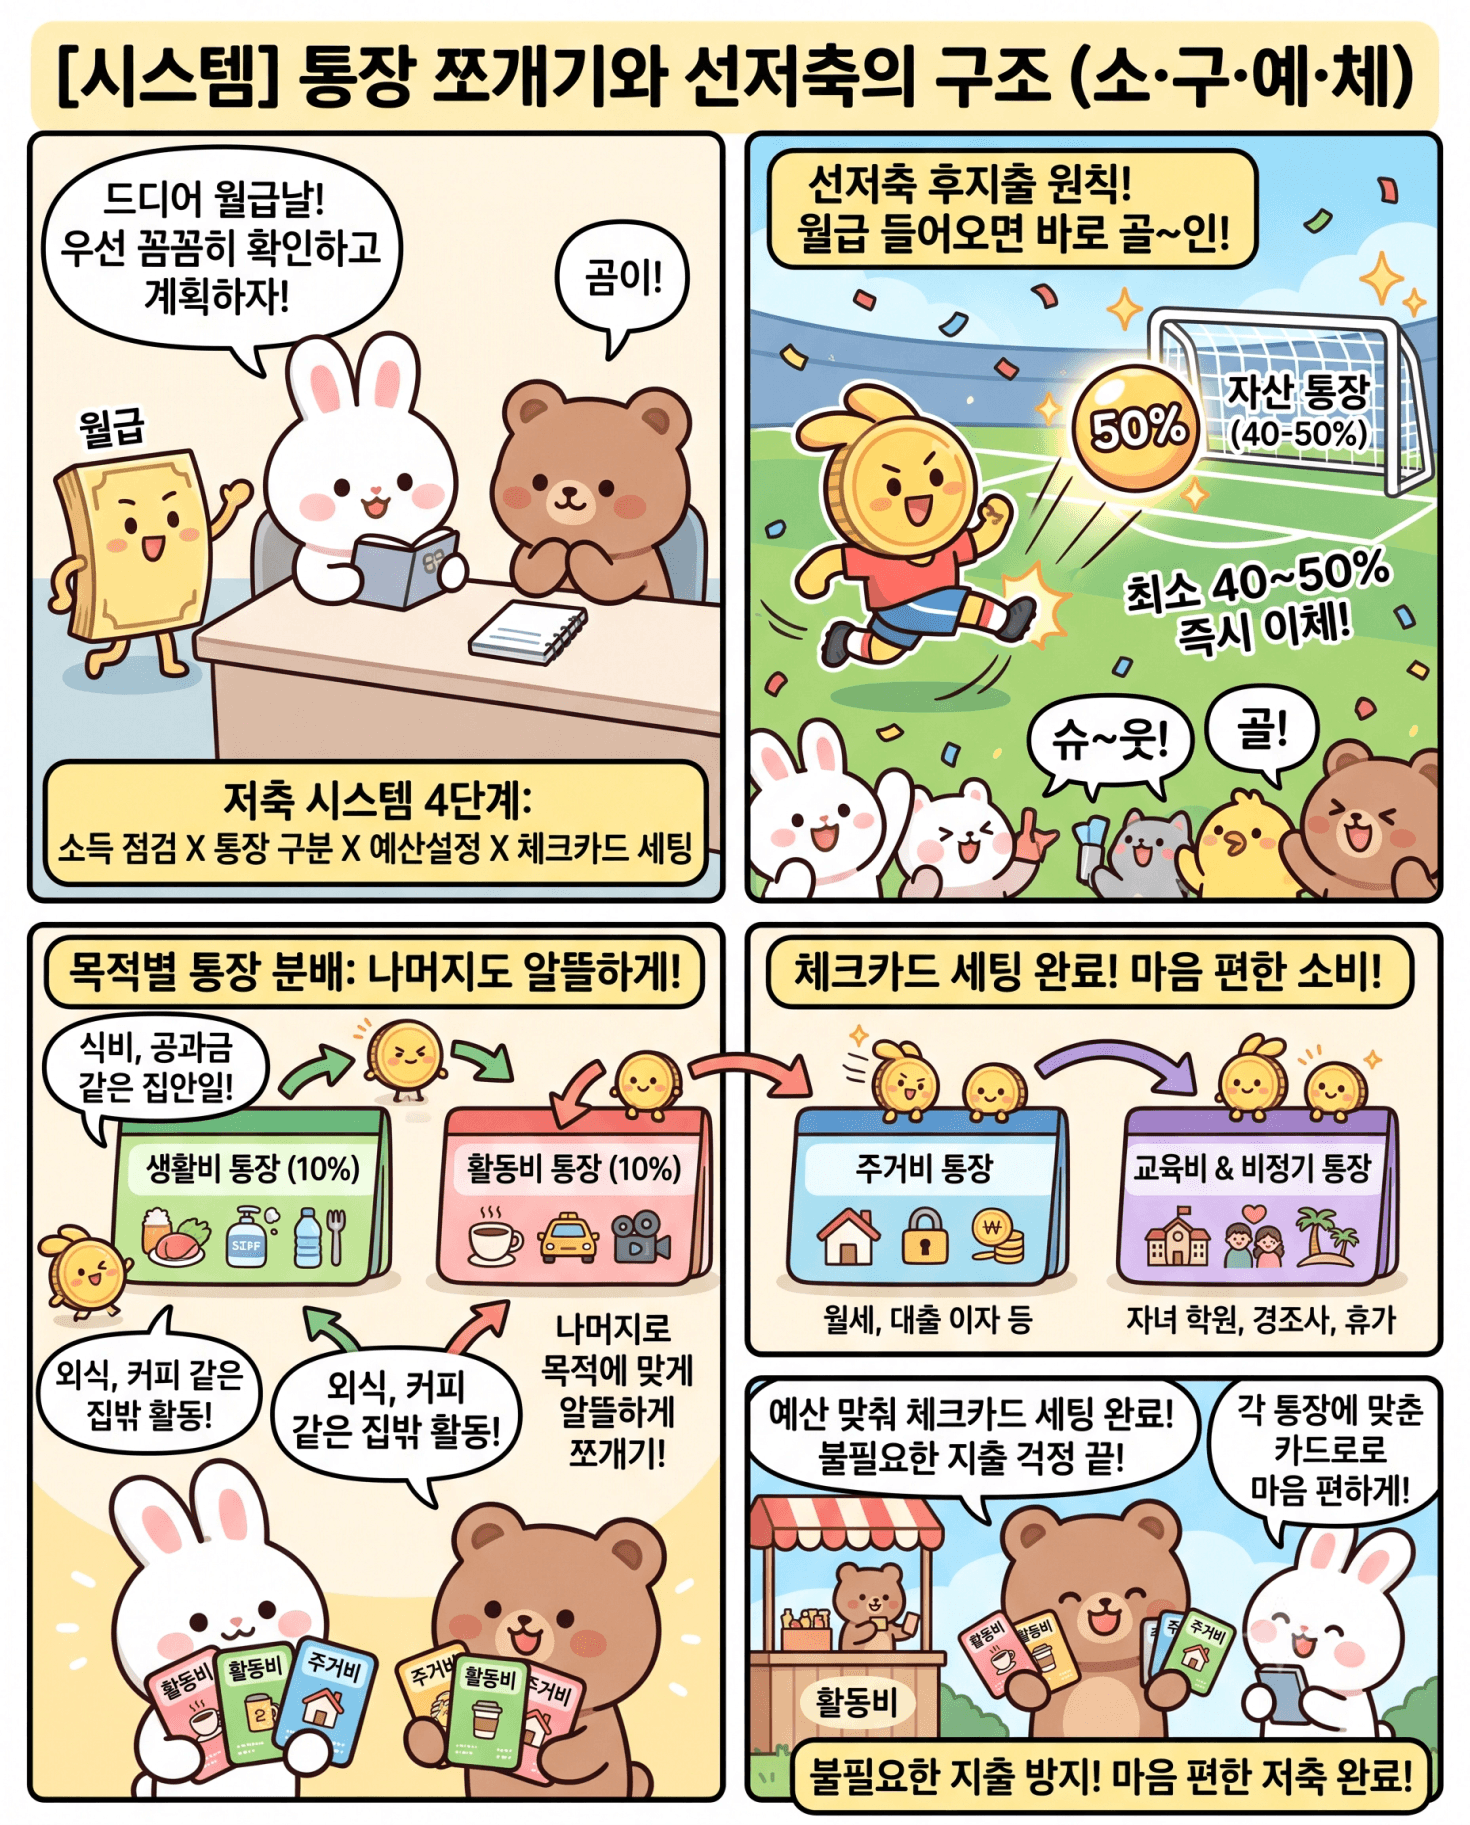
“저축은 단순한 허리띠 졸라매기가 아니라는 것, 의지로 하는 것이 아닌 시스템을 확립하여 자동화하는 것”이라는 걸 강의를 통해 깨달았다. 제대로 해오지 못한 부분에 대해 스스로를 자책할 것이 아니라 자동이체와 통장 쪼개기를 완성하는 것이 우선임을 명심하기로 했다.
- 이상과 현실의 괴리를 막는 3개월 지출 회고
무작정 지출을 절반으로 줄이겠다는 비현실적인 목표는 결국 실패로 이어진다는 지적이 와닿았다. 지난 3개월간의 실제 소비 패턴을 메타인지해야 지속 가능한 예산이 세워진다는 점을 배웠다.
꼭 적용해보고 싶은 점
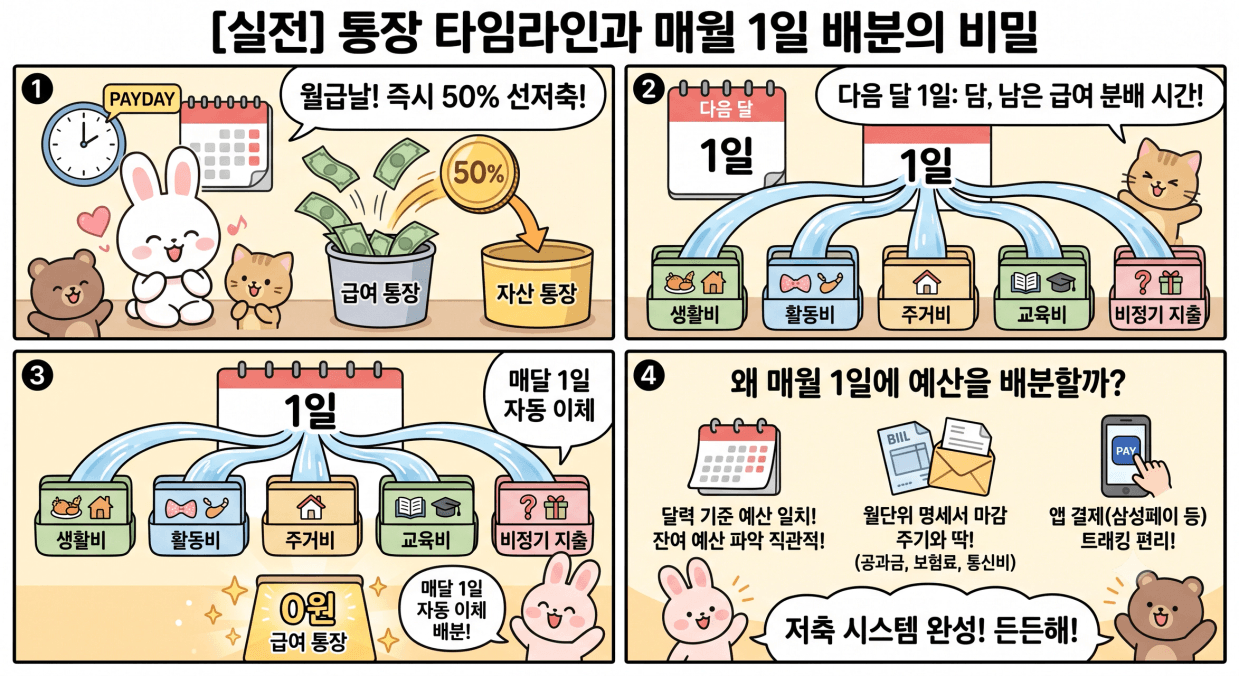
- 생활비(집 안)와 활동비(집 밖)의 명확한 분리
현재 통장 쪼개기는 되어 있으나 개념이 모호했던 생활비와 활동비를 장소 기준으로 확실히 나눈다.- 생활비 (집 안): 식비, 생필품, 공과금, 월세 등
- 활동비 (집 밖): 교통비, 외식비, 커피, 모임 용돈 등
- 3개월 지출 내역 전수 조사 및 고정비 재점검
이미 알뜰폰 사용, 주택청약, 연금저축펀드를 잘 실행하고 있으니, 혹시 모르게 결제되고 있던 OTT나 원치 않는 정기 결제 항목이 있는지 3개월 치 내역을 철저히 점검하여 새는 돈을 차단한다.
가장 돈이 많이 드는 부분은 식비, 임장비 부분인데 어떻게 분류할지에 대해서 내 소비 패턴을 확인한 후 어떤 카드로 사용해야 할지를 명확히 구분한다.
- 목표 저축률 설정 및 선저축 자동화
지출 구성을 정비한 후, 내 소득 대비 저축률을 단계적으로 40% 수준까지 끌어올린다. 월급날 직후 자산 통장으로 선저축이 먼저 실행되도록 시스템을 정착시킨다.