[종모기 1기 송파구월급수비대 37조 / 보통아이요] 저축으로 부가 쌓이는 줄만 알았는데 나의 행복도 쌓이는 것이었네요
26.09.12딱 한번 세팅으로 가장 빠르게 1억 만드는 법 <종잣돈 모으기 기초반>
이번 3강은 단순히 “저축을 늘리기 위한 방법론”을 제시하는 것이 아니라
왜 저축을 해야 하는지 명확한 이유를 세워주고 실전적인 시스템을 세팅하는 방법을
배우는 정말 소중한 시간이었습니다.
가장 기억에 남는 문장은
"미래가 지금보다 나아질 것이라고 생각하는 삶은 행복하다"라는 말이었습니다.
돈을 쓰는 것에서 찾는 행복이 아니라
모으고 불리는 것에서 오는 행복이 더 경험적이고 의미 있는 행복일 수 있을 것 같습니다.
이번 강의를 통해 제 금융 생활에 적용하기로 다짐한 핵심 내용 3가지 포인트입니다.
1. 혜택보다 중요한 것은 '내 지출의 통제권'
이번 기회에 통장이나 카드 혜택을 잘 찾아보고 통장 쪼개기와 체크카드 발급을 해보려고 고민했는데, 정작 중요한 건 몇 천 원의 혜택이 아니라 내 지출을 스스로 통제하는 것이라는 점을 배웠습니다.
- 급여통장(파킹/CMA)과 저축통장을 명확히 분리하고,
3년 이내 쓸 돈은 안전한 적금으로, 4년 이상 장기 자금만 미국 ETF 등 적립식 투자로 세팅하는 기간별 자산배분 기준을 확실히 잡았습니다.
2. 수익률 10%보다 '저축률 10%' 올리기가 먼저 투자로 대박을 노리기보다 저축률을 올리는 것이 훨씬 쉽고 확실하다는 워런 버핏의 비유가 매우 현실적으로 다가왔습니다. 대출 원리금 중 원금은 저축으로 바라보는 관점의 전환도 큰 수확이었습니다.
3. 저축률을 갉아먹는 '저축 5적'과 기준 세우기 (5의 법칙 & 10의 법칙) 막연하게 아끼는 것이 아니라 확실한 통제 기준을 정했습니다. 그리고 저축을 방해하는 저축5적을 때려 잡아야 겠습니다..ㅎㅎ
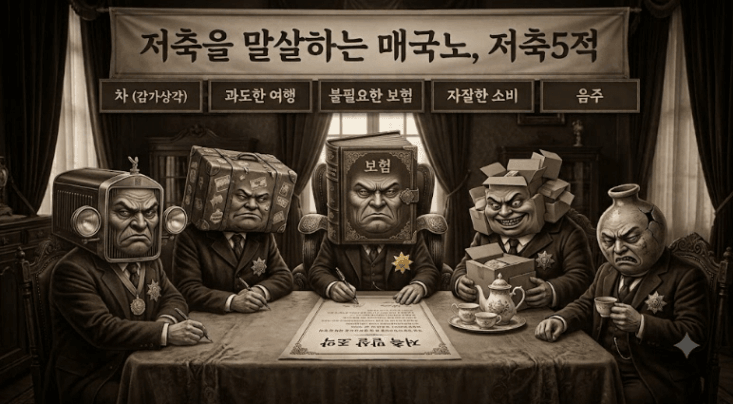
- 5의 법칙 (목돈 소비): 차는 월급의 5배 이내, 여행은 연 실수령액의 5% 이내로 통제하기
- 10의 법칙 (자잘한 소비): 배달음식, 식음료, 음주는 활동비 예산의 10% 이내로 관리하기
- 보험 리셋: 불필요한 보험은 냉정하게 비교 후 해지하기
강의를 듣고 나니
돈이 없어 서러운 순간을 줄이고,
미래를 기대하며 웃을 수 있도록
미래의 ‘나’가 오늘의 ‘나’에게 고마워할 수 있도록
즐겁게 저축하고 돈을 불려갈 수 있을 것 같아요^^