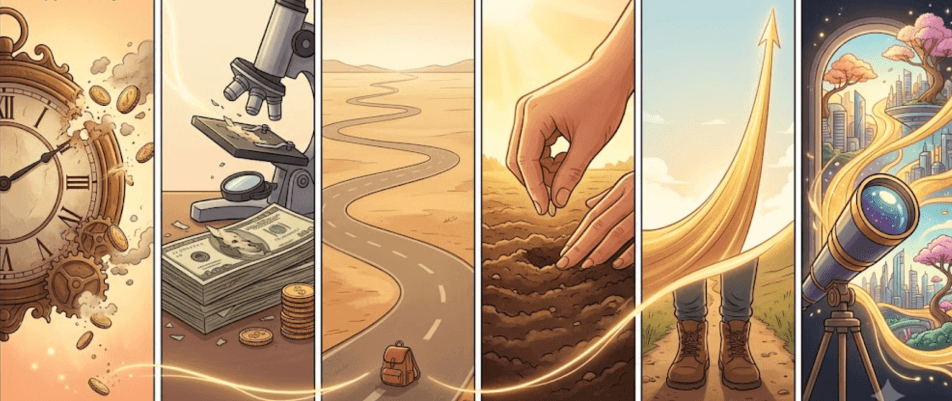
"여유가 좀 생기면 시작할게요."
이 말을 정말 많이 듣는다.
시간이 없어서, 돈이 없어서, 마음이 복잡해서.
다 이해된다.
나도 그랬으니까.
그런데 이상한 게 하나 있다.
그 '여유'는 좀처럼 오지 않는다.
그리고 오지 않는 동안에도, 시계는 돈다.
가만히 있으면 제자리일까
재테크를 시작해도 3년은 지나간다.
시작하지 않아도 3년은 똑같이 지나간다.
시간은 내 사정을 봐주지 않는다.
바쁘다고 멈춰주지 않고, 힘들다고 기다려주지 않는다.
조금 무서운 건 따로 있다.
가만히 있는 게 '제자리'가 아니라는 것.
물가가 매년 2%씩만 올라도, 지금 통장의 3,000만 원으로 살 수 있는 건 10년 뒤 약 2,460만 원어치로 줄어든다.
한 것도 없는데 540만 원어치가 사라진다.
가만히 있었을 뿐인데, 뒤로 밀린다.
목돈부터 만들어야 하는 거 아닐까
여기서 많이들 이렇게 생각한다.
"그럼 목돈부터 만들어야 하는 거 아닌가?"
아니다. 정확히 반대다.
목돈이 생긴 다음에 공부를 시작하면, 그 목돈으로 가장 비싼 수업료를 낸다.
처음 하는 실수는 작은 돈으로 하는 게 낫다.
1만 원으로 3년, 숫자로 보면
연 6% 수익이 난다고 가정하고 계산해봤다.
(어디까지나 가정이다. 약속된 수익은 아니다.)
☑️ 매달 1만 원 → 3년이면 원금 36만 원이 약 39만 원
☑️ 매달 10만 원 → 3년이면 원금 360만 원이 약 393만 원
☑️ 매달 10만 원 → 10년이면 원금 1,200만 원이 약 1,639만 원
솔직히 인생이 바뀌는 금액은 아니다.
1만 원이면 더 그렇다.
그런데 이 숫자에서 봐야 할 건 금액이 아니라 기울기다.
매달 10만 원 기준으로, 처음 3년 동안 붙는 돈은 약 33만 원.
마지막 3년(8~10년 차) 동안 붙는 돈은 약 238만 원.
같은 3년인데 7배 차이가 난다.
그 가파른 구간에 가려면 반드시 지나야 하는 게 있다.
지루하고 티도 안 나는 앞부분이다.
시작을 미룬다는 건 그 지루한 구간을 계속 뒤로 미룬다는 뜻이다.
그러면 가파른 구간에는 영영 닿지 못한다.
3년 뒤 달라지는 건 통장이 아니었다
투자를 10년쯤 하고, 튜터로 정말 많은 분들을 만나면서 확실히 알게 된 게 있다.
결과가 갈리는 지점은 머리가 좋고 나쁨이 아니었다.
종잣돈이 크고 작음도 아니었다.
멈추지 않았느냐, 멈췄느냐.
거의 그거 하나였다.
매달 1만 원을 넣는 사람도 돈만 쌓는 게 아니다.
계좌를 열면서 상품 구조를 한 번 들여다보게 되고,
금리 뉴스가 눈에 걸리기 시작하고,
지난달보다 얼마 늘었는지 확인하는 습관이 생긴다.
3년 뒤 통장에 찍힌 숫자는 작다.
그런데 같이 남는 게 하나 더 있다.
'판단할 수 있는 눈'이다.
진짜 기회가 왔을 때, 그 눈이 있는 사람과 없는 사람의 선택은 완전히 달라진다.
3년 뒤가 달라지는 이유는 돈이 아니었다.
눈이었다.
오늘 할 수 있는 가장 작은 것
거창한 계획은 필요 없다.
☑️ 증권 계좌 하나 열기. 휴대폰으로 금방 연다
☑️ 여러 회사를 한 번에 나눠 담는 상품(ETF) 하나에, 매달 1만 원씩 자동으로 사지게 걸어두기
☑️ 경제 기사 하나, 끝까지 읽어보기
이 정도면 충분하다.
어차피 처음부터 잘하는 사람은 없다.
중요한 건 완벽한 시작이 아니라, 그냥 시작.
아무것도 하지 않으면, 정말로 아무 일도 일어나지 않는다.
시간에 떠밀릴 것인가, 올라탈 것인가
3년 뒤 우리는 어차피 세 살을 더 먹는다.
그건 정해져 있다.
정해지지 않은 건 하나뿐이다.
그 3년을 흘려보낼 것이냐, 쌓아 올릴 것이냐.
같은 시간을 쓰면서 누구는 나이만 먹고, 누구는 자산이 는다.
그 갈림길은 대단한 결심에서 시작되지 않는다.
오늘 만 원, 오늘 기사 하나.
그 정도에서 갈린다.
시간에 떠밀려 가는 삶 말고, 시간에 올라타서 앞으로 나아가는 삶.
우리는 그렇게 살아도 된다.
아니, 그렇게 살았으면 좋겠다.
지금 시작하면, 3년 뒤의 나는 오늘의 나에게 고마워할 테니까.