월급쟁이부자들 내집마련 기초반_내집마련 보고서_PART 1. 예산
나의 감당 가능한 대출액과 가능한 예상 매매가는 얼마인가요?
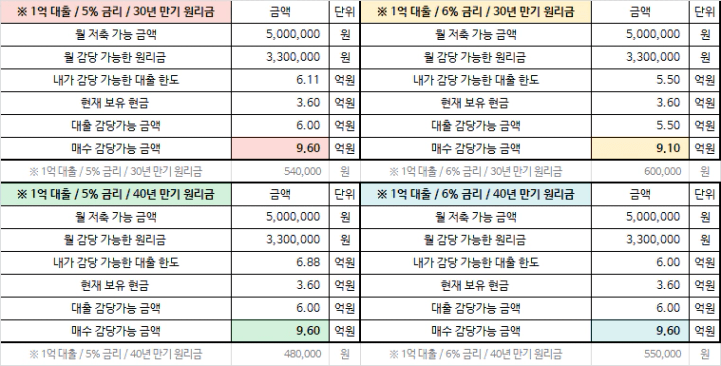
※ 정부대출 보다는 감당가능한 범위 내에서 최대한 대출을 받아 레버리지 하기 위해 일반대출 기준으로 금리별, 기간별 매수 감당가능 금액 산정.
# 예산 계산하며 느낀점
- 9.6억이면 적지 않은 금액이라고 생각하는데, 9억~10억 범위의 단지들을 보니 눈에 들어오지 않는구나..
이것은 A의 마인드겠지.. 그 안에서 the 원을 찾아야 하는 거겠지..라고 생각했습니다.
- 당연히 대출 금액이 커지면 금리 변동에 따라 매월 원리금이 커지겠지라고 막연하게 생각했다라면,
실제로 계산을 해보니 기준에 따른 감당 가능한 대출 한도가 크게 변하는 것을 깨달을 수 있었습니다.
- 강의에서 배운 내용과 같이 갚을 돈을 최대한 늦출 수 있는 방법으로 상환기간이 길어졌을 경우도 계산해보니
월별 원리금의 차이가 유의미 하다는 것을 확인했습니다.
그 유의미함을 이끌어내기 위해서 안되겠지라는 A의 마인드를 버리고,
아직 가능한 방법은 없는지 손품, 발품 팔면서 찾아봐야함을 다짐했습니다.
# 고민되거나 궁금한 점
- 육아휴직 기간은 10년(강의에서 5년뒤, 10년뒤 후회하지 않을 선택을 하라고 하셨기에)이라는 기간을 기준으로 1년정도로 짧은 기간이지만 해당 기간 동안에는 월 저축 가능 금액이 줄어드는 것은 확실합니다. 다만, 저축 가능 금액에서 감당 가능한 원리금을 계산한 여유치가 있고 잔금을 치르기 전까지 저축할 수 있는 시기가 있기 때문에 해당 기간을 기준으로 대출 가능 금액을 산정하지 않으려고 합니다. 이런 경우, 제 생각대로 진행해도 될런지요?
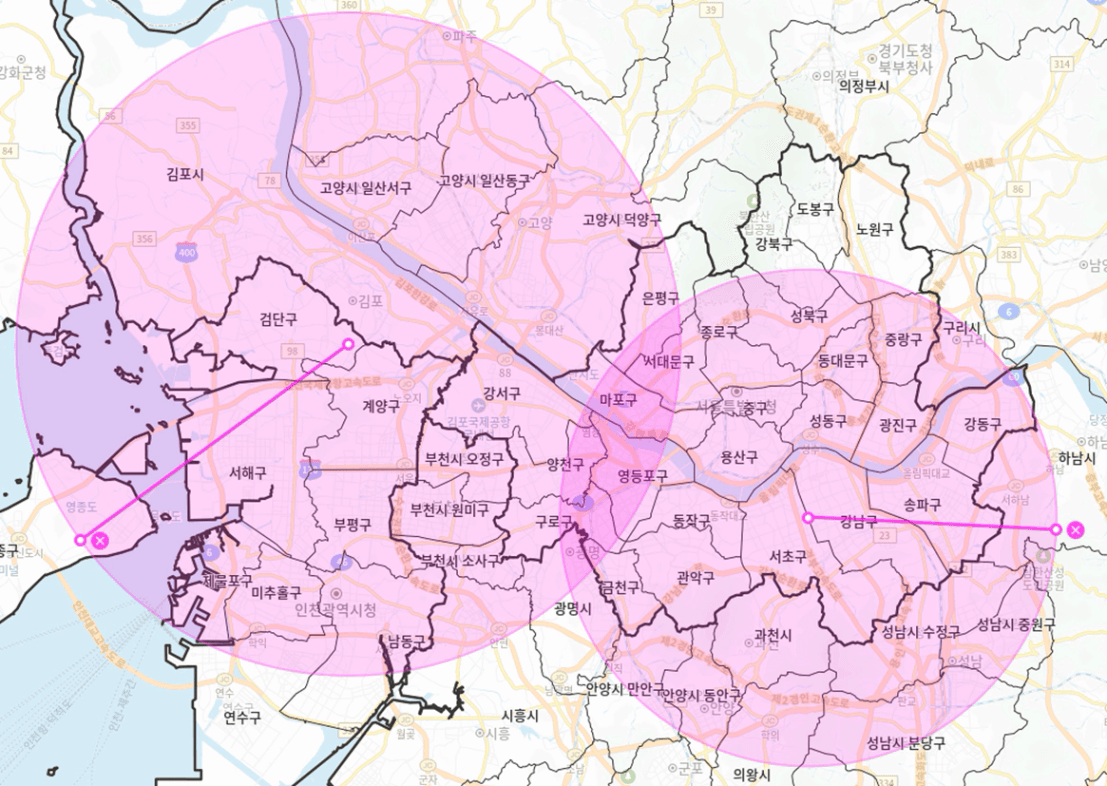
- (이런 질문 괜찮을런지 모르겠지만) 현재 저희 부부 직장이 인천 검단구(서구에서 분구됨)에 있어서 9.6억 기준으로 9억~10억 범위에서 강서, 서대문, 구로구, 관악 우선순위에 두고 광명, 은평, 안양까지 살펴보려고 합니다. 이외 추천해주실 수 있는 지역(혹은 생활권)이 있을까요?
- 금리가 좋으면 4.5%에서 5%대까지 오른 경우에 대출을 하게 된다면 과거와 비교했을 때, 높은 수준으라고 보고 변동금리를 선택하는 게 맞을까요? 1주차 강의에서는 오를지 내릴지 모르는 상황에서는 고정금리가 원칙이라 하셨는데 4.5% 5%가 높다고 생각하는 것 또한 A와 같은 걸까요?