[재테크 입문반 2기 1강 후기] 50을 향해 가는 워킹맘의 좌충우돌 자산 점검_첫째도 소저수기 둘째도 소저수기
26.10.23 (수정됨)나에게 딱 맞는 재테크 찾는 법, 너나위의 <4주 완성 재테크 입문반>
나란 사람은 ?
안녕하세요, 전 50을 향해 가는 중년 나이의 나이 터울 많이 아들 둘 맘입니다.
둘째가 아직은 어려서 둘째 엄마들을 보고 있노라면 에너지도 노화도 미안한 엄마입니다.
그래도 둘째 덕분에 젋게 사려고 노력하고 그래도 둘째한테까지도 좋은 미래를 물려주기 위해 여전히 고분분투하고 있는 엄마이기도 해요.
24년 5월 열중 수업을 시작으로 해서 실전반, 월부학교, 지방투자반 빼고는 왠만한 수업은 다 들었던 것 같네요.
굳이 따지자면 제 상황을 고려할 때 부동산 투자라든지 주식 투자라든지 재테크는 관심 있으나 생업과 육아에 바빠서 수업만 듣고 내 것으로 만들지 못하고 수업료만 내는(첫째 아이한테는 맨날 “내가 학원에 전기료 내주느냐?” 이렇게 이야기 했는데 제가 그래왔던 것 같아 많이 부끄럽네요.)
수강 전 나의 마음 가짐은?
강의를 수강하고도 처음 들어보는 내용인 것 같아서 내가 내 것으로 소화시키지 못하고 있구나 그리고 아는 것 만으로 실천에 옮기지 못하니 그렇게 마음의 짐으로만 다가 왔었네요.
여전히 바쁘고 바쁜 삶이지만 다시 한번 나를 리셋한다는 기분으로 명불허전 너나위님 께서 진행하신다는 말을 듣고 주저없이 결제 버튼을 누르고 조모임도 사실은 누군가에게 내 자신을 오픈하는 것도 좀 어려운 심한 내향형 인간이라 고민 백만번 하다가 결국 신청을… 그래도 28조 조원 여러분 사랑합니다!!!
수업을 들으면서
한땀한땀 수 놓는듯이 너나위님 장표를 하나하나 벤칭마킹 해보고 싶은 생각이 들었네요.
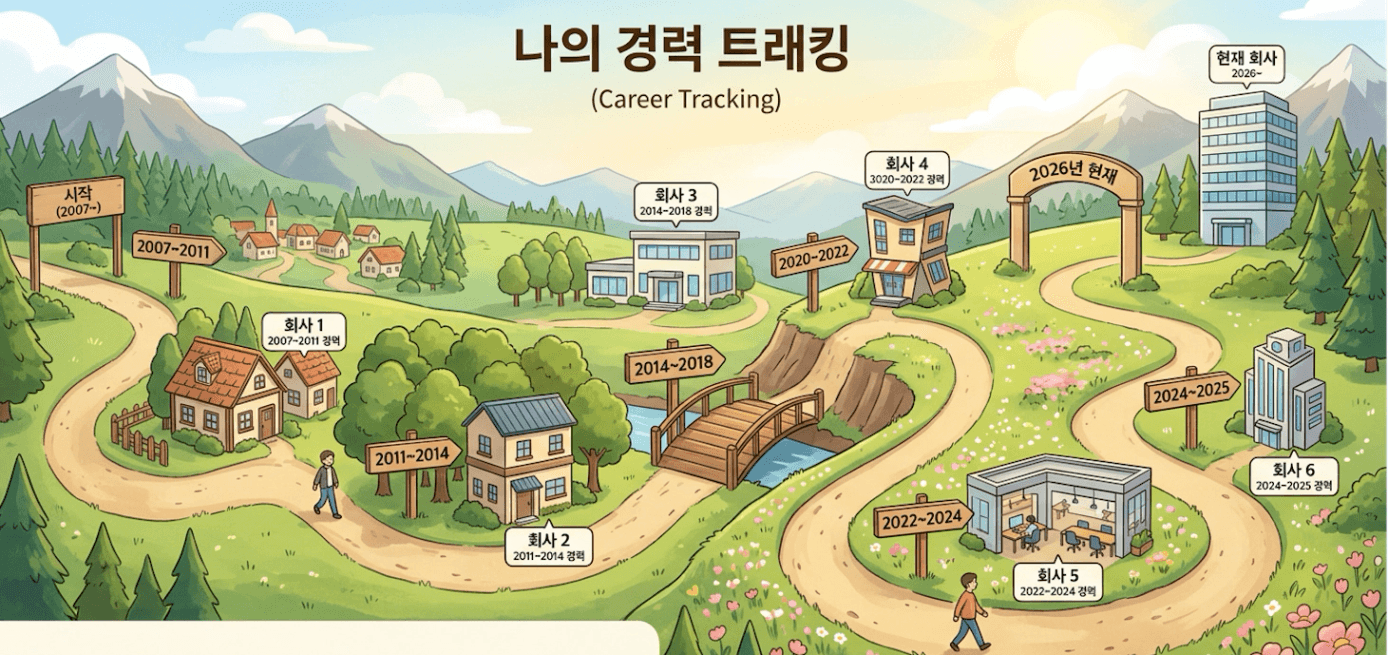
:저는 일을 시작한지가 2005년이었고 그 때 당시 힘들다는 곳에 힘들게 동료들이랑 동거동락하면서 지냈네요. 집도 없이 그저 돈 벌면 옷 사고 여행다니고 남들 한다는 것 다 해보고 연예도 하고 신나게 돈 쓰고 다녔던 기억들만. 사실 너나위님 자산, 부채, 순자산, 소득, 지출, 수익률, 수입원 다 적으셨는데 부채도 없지만 자산도 없었고 소득, 지출 전혀 파악이 안 되네요. 한번은 확인해보고 싶네요. 생각해보니 너나위님처럼 재테크의 원년해로 삼을만한 해가 없네요. 2007-2011, 2011~2014, 2014~2018, 2020~2022, 2022~2024,2024~2025, 2026년 현재까지 나의 경력 트래킹을 하다보니 좀 허무한 생각이 들었다. 물론 아이 때문에 과중한 업무보다는 경력을 유지하는 차원에서 일을 선택하다보니 근로소득이 생각보다 오르지 않았다는 사실이 좌절스럽긴 했다. 이 사실을 알고 좀 더 투자에 관심가지는 계기가 되었으니 긍정적인 효과가 인것도 같다. 결국 그 사실을 깨닫지 못했다면 근로소득에만 의지하는 삶이 은퇴시까지 이어졌을 것이고 근로소득이 끊기는 은퇴 시점에는 난 정말 내 생활이 힘들어질 수도 있다는 생각이 들었다.
2. 열심히 노력하여 내가 원하는 직업을 갖게 되었고 그 내가 원하는 직업을 갖기 위해서 엄청난 노력을 하면서 결국 강
한 자가 살아남는 것이 아니고 살아남는 자가 강하다는 사실은 일찍이 깨달았지만 이것을 내 경제 관념에는 이식 시 키지 못했었다. 바쁘다는 핑계로. 그리고 내가 아는 것이 전부라고 생각했었던 시절이 있었다. 그리고 그 아는 것으 로 계속 행동을 해도 바뀌지 않는 현실을 생각하니 아 이게 아니었구나. A가 아니고 B라는 것을. 50을 바라보는 나
이. 바꾸기에는 늦었다고 생각하지 않는다. 오히려 익숙해진 경험과 능력치를 바탕으로 바꾸면 더 효율적으로 잘 바꿀 수 있을 것이라는 내 마음속 확신이^^
3. 강의를 듣는 것에 대한 마인드도 바뀐 것 같다. 사실 공부에 있어서는 어느 누구보다 자신이 있었는데 (ㅎㅎ) 나만의
A였나보다. B로 바꾸는 노력. 강의를 듣고 다 아는 것에만 보다가 이제는 강의는 제일 중요한 것 하나만 남기는 것으
로 바꿨다.
나에게 1강에서의 원씽이라면 내 자신을 알라
1) 나 자신을 파악하자: 나는 무엇을 좋아하는 사람인지? 그래서 나는 은퇴 후에 어떤 삶을 살고 싶은지?
2) 지금 나의 상황은: 내 순수 자산은? 남편 순수 자산은?
다행스러운 것을 남편한테 하도 잔소리를 들어서 부채는 없어서 지금 가지고 있는 것이 순자산으로 계산해도 된다는
것. 그래도 좋은 부채를 갖고 싶다. 여건이 된다면.
3) 내 시간을 정말 갈아 만들 정도로 내 시간을 투여하는 근로를 언제까지 할 수 있을지 모르겠다. 그렇게 해서 얻는 근
로소득은 어디까지나 한계가 있고 시발비용이라는 것도 무시할 수 없으니 근로소득을 최대한 부동산/금융자산으로 바
꿔야 한다는 것. 그것을 위해서 막연하게 생각만 할 것이 아니라 한단계 한단계 실제로 밟아 나가야 한다는 사실.
4) 소득: 작년 소득기준으로 올해 소득은 살짝 줄어들 것이 예상되는데 일단 작년 기준으로 세전소득-결정세액-4대보
험료=실 수령액이라는 것도 이것을 찾아보면서 알게 되었다. (원천징수영수증(전년도) 체크하다 보니 정신나간 선택 을 했었네. 아무 생각없이. IRP 700만 원 넣고 연금저축계좌에 200만 원을 넣으셨었네… 무슨 생각으로?)
5) 저축률: 엑셀로 저축을 하려고 했는데 저축은 따로 못하고 돈을 쓰지 않고 고스란히 계좌에 넣어두고만 있었네. 지
출로만 봤을 때 XX% 정도 써서 나름 선빵했는데 바쁘다는 이유만으로 중요하지만 급하지 않은 일이었기에 소홀히 했
었던 내 자신을 반성한다. 대략은 파악하고 있었는데 다시 2026-7~9월까지 지출(고정+변동, 현금 vs 카드) 확인하
고 놀고 있는 현금자산을 금융자산으로 실제 투자를 시작하자. 언제까지 마무리? 2026-10-31까지
6) 수익률: 이제까지 수익률을 무엇을 근거로 계산해야 하는 것이지?
7) 기간: 나의 은퇴시점과 맞물리겠구나. 흠 고민해보자. 그래도 장기 투자는 할 것이니까. 근로소득으로 얼마나 더 벌
수 있는지만 계산에 넣으면 되지.
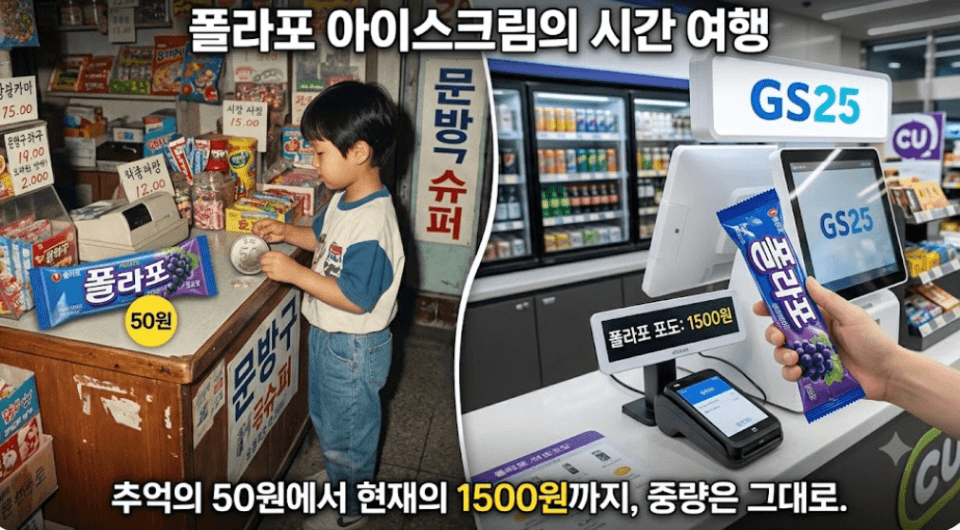
4. 열외로 인플레이션이 왜 무서운지 너나위님 입장에서 한번 더 강조해서 들을 수 있는 신선한 충격이었다. 단순히 난
1990년대 먹었던 아이스크림을 50원에 사먹었었는데 지금도 여전히 존재하는 그 아이스크림을 중량의 변화 없이
1500원에 사먹는다. 그래서 돈의 가치가 떨어진다는 것만 생각했었는데 그래서 막연히 돈을 많이 벌어놔야 겠구나 라는 막연한 생각만으로 막연한 포트폴리오를 짰던 것 같다. (이것이 나의 A)
-→ 늘어난 돈이 자산으로 먼저 흘러들어가기 때문에 결국 자산을 가진 사람은 계속 잘 살게 되고 자산을 소유하지 못한 사람은 생존의 위협을 느끼면서 살아가게 되고 결국 도태될 수 밖에 없는 냉엄한 현실이 있기에 우리는 자산을 만들기 위해서 재테크를 해야 하고 나에 맞는 재테크 플랜을 짜야 한다는 것 (이것이 나의 B)
저 같은 50을 바라보는 나이에도 올바르게 자산을 쌓아나가는 것이 무엇인지 고민만 해보고 생업에 바쁘고 지쳐서 아무 것도 하지 못했었는데 각각의 상황이 다르겠지만 그 상황에 맞게 큰 줄기의 것들은 떠먹여 주시니 마치 어미새처럼 우린 새끼새처럼 꼭꼭 씹어 내 것으로 잘 소화시키면 됩니다.
일하는 XX 년 동안 일하지 않는 30-40년을 준비하는 것이라 생각하니 마음가짐이 달라지네요. 막연하면 안 되겠고 구체적이어야 하고 내가 실천가능한 방안으로 꾸준히 해야 겠다는 생각이 듭니다.(안정적인 부동산에 금융자산을 쌓아 나가는 것으로) 🙂