안녕하세요
혼자서는 막막한 내집마련, 망설임을 확신으로 바꿔드릴
7년 차 투자자, 1000명 이상의 내집마련을 함께한 센스있게쓰자입니다
요즘 내집마련을 하시는 분들이 공통적으로
가장 많이 하는 질문이 있습니다
"내집마련하면 대출 원리금 갚아 나가면서 모으는 돈이 줄어들텐데
앞으로 어떻게 상급지로 갈아타기 할 수 있을까요?"
최근 주택담보 대출 금리는 변동형, 고정형 둘 다 평균 5% 중반정도이고
(2026년 10월, 5대 은행 기준)
금리 상승에 따른 원리금 부담이 조금씩 늘어나고 있습니다
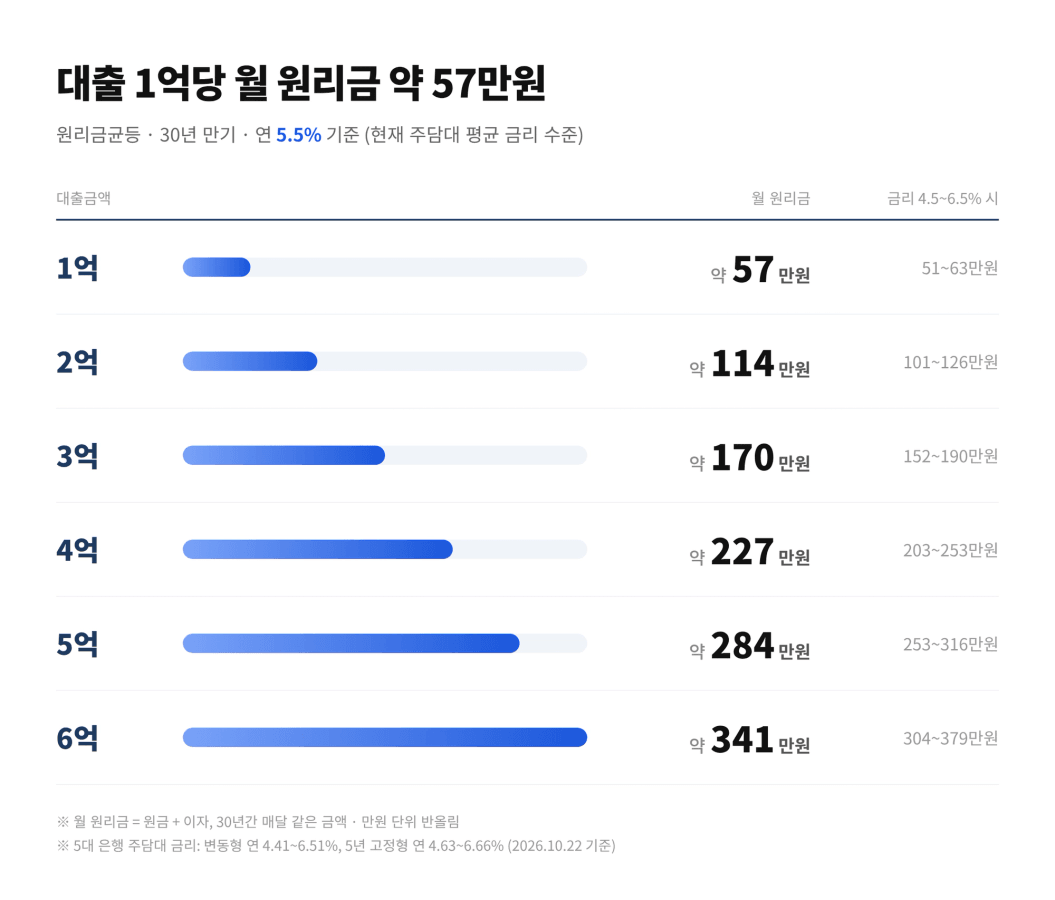
가장 많이 대출을 생각하는 구간인 4억부터는
원리금이 약 200만원을 넘어가는 수준으로
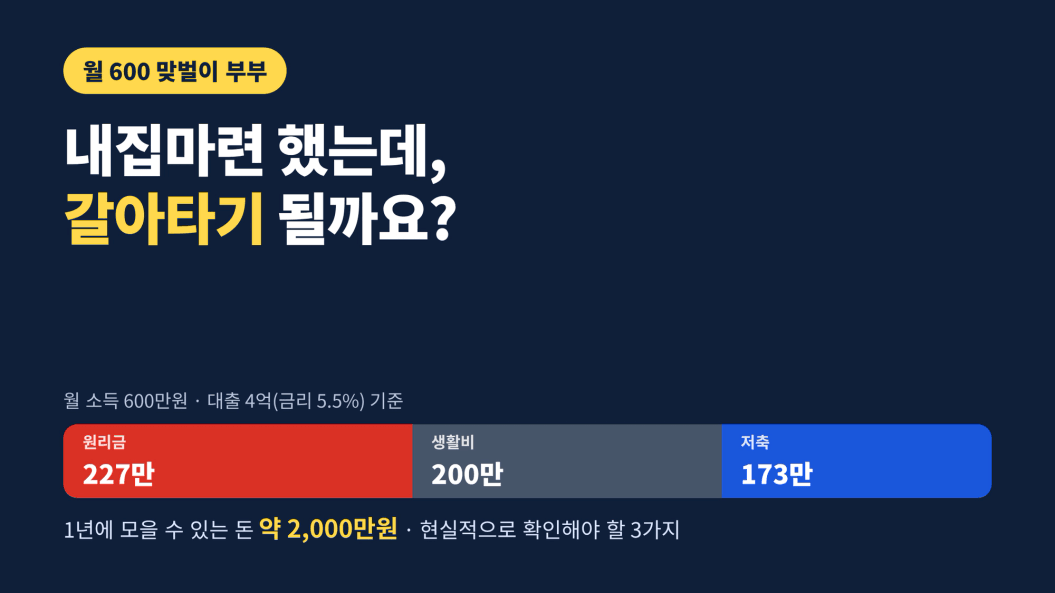
맞벌이 월 600만원 소득 기준으로 1/3이 넘어가게 됩니다
여기서 생활비 200만원 정도를 뺀다면 남는 돈은 100만원 중반으로
연에 모으는 금액이 2000만원대로 확 줄어들 수 밖에 없는거죠
그럼 여기서 가끔 여행도가고, 변동 지출이 생기는 달이면
모으는 금액이 더 줄어들텐데 현실적으로 집을 잘 갈아탈 수 있을까?
하는 고민이 자연스럽게 들 수 밖에 없습니다
그래서 지금 내집마련을 하신분들 혹은 앞두고 계신 분들께
다음 계획을 위한 3가지 부분을 말씀드려보려 합니다
1. 앞으로의 소득 & 지출 정리하기
가장 먼저 해야할 것은 정확한 정리와 계획입니다
나의 상황을 명확하게 볼 줄 알아야 다음을 생각해볼 수 있습니다
우선 현재의 소득 그리고 고정 지출을 정리하고
원리금이 나간 이후 모을 수 있는 돈을 앞으로 5년까지 계산 해 보세요
너무나도 당연한 이야기이지만,
모으는 돈이 많을 수록 내 집 갈아타기를 할 때 유리할 수 밖에 없습니다
그럼 여기서 대출을 적게 받고 모으는 돈을 늘릴지
대출을 최대한 받는게 좋을지에 대한 고민이 생길 수 있는데요
'결론은 할 수 있는 것 중 제일 좋은 것을 산다'로 생각하는게 유리합니다
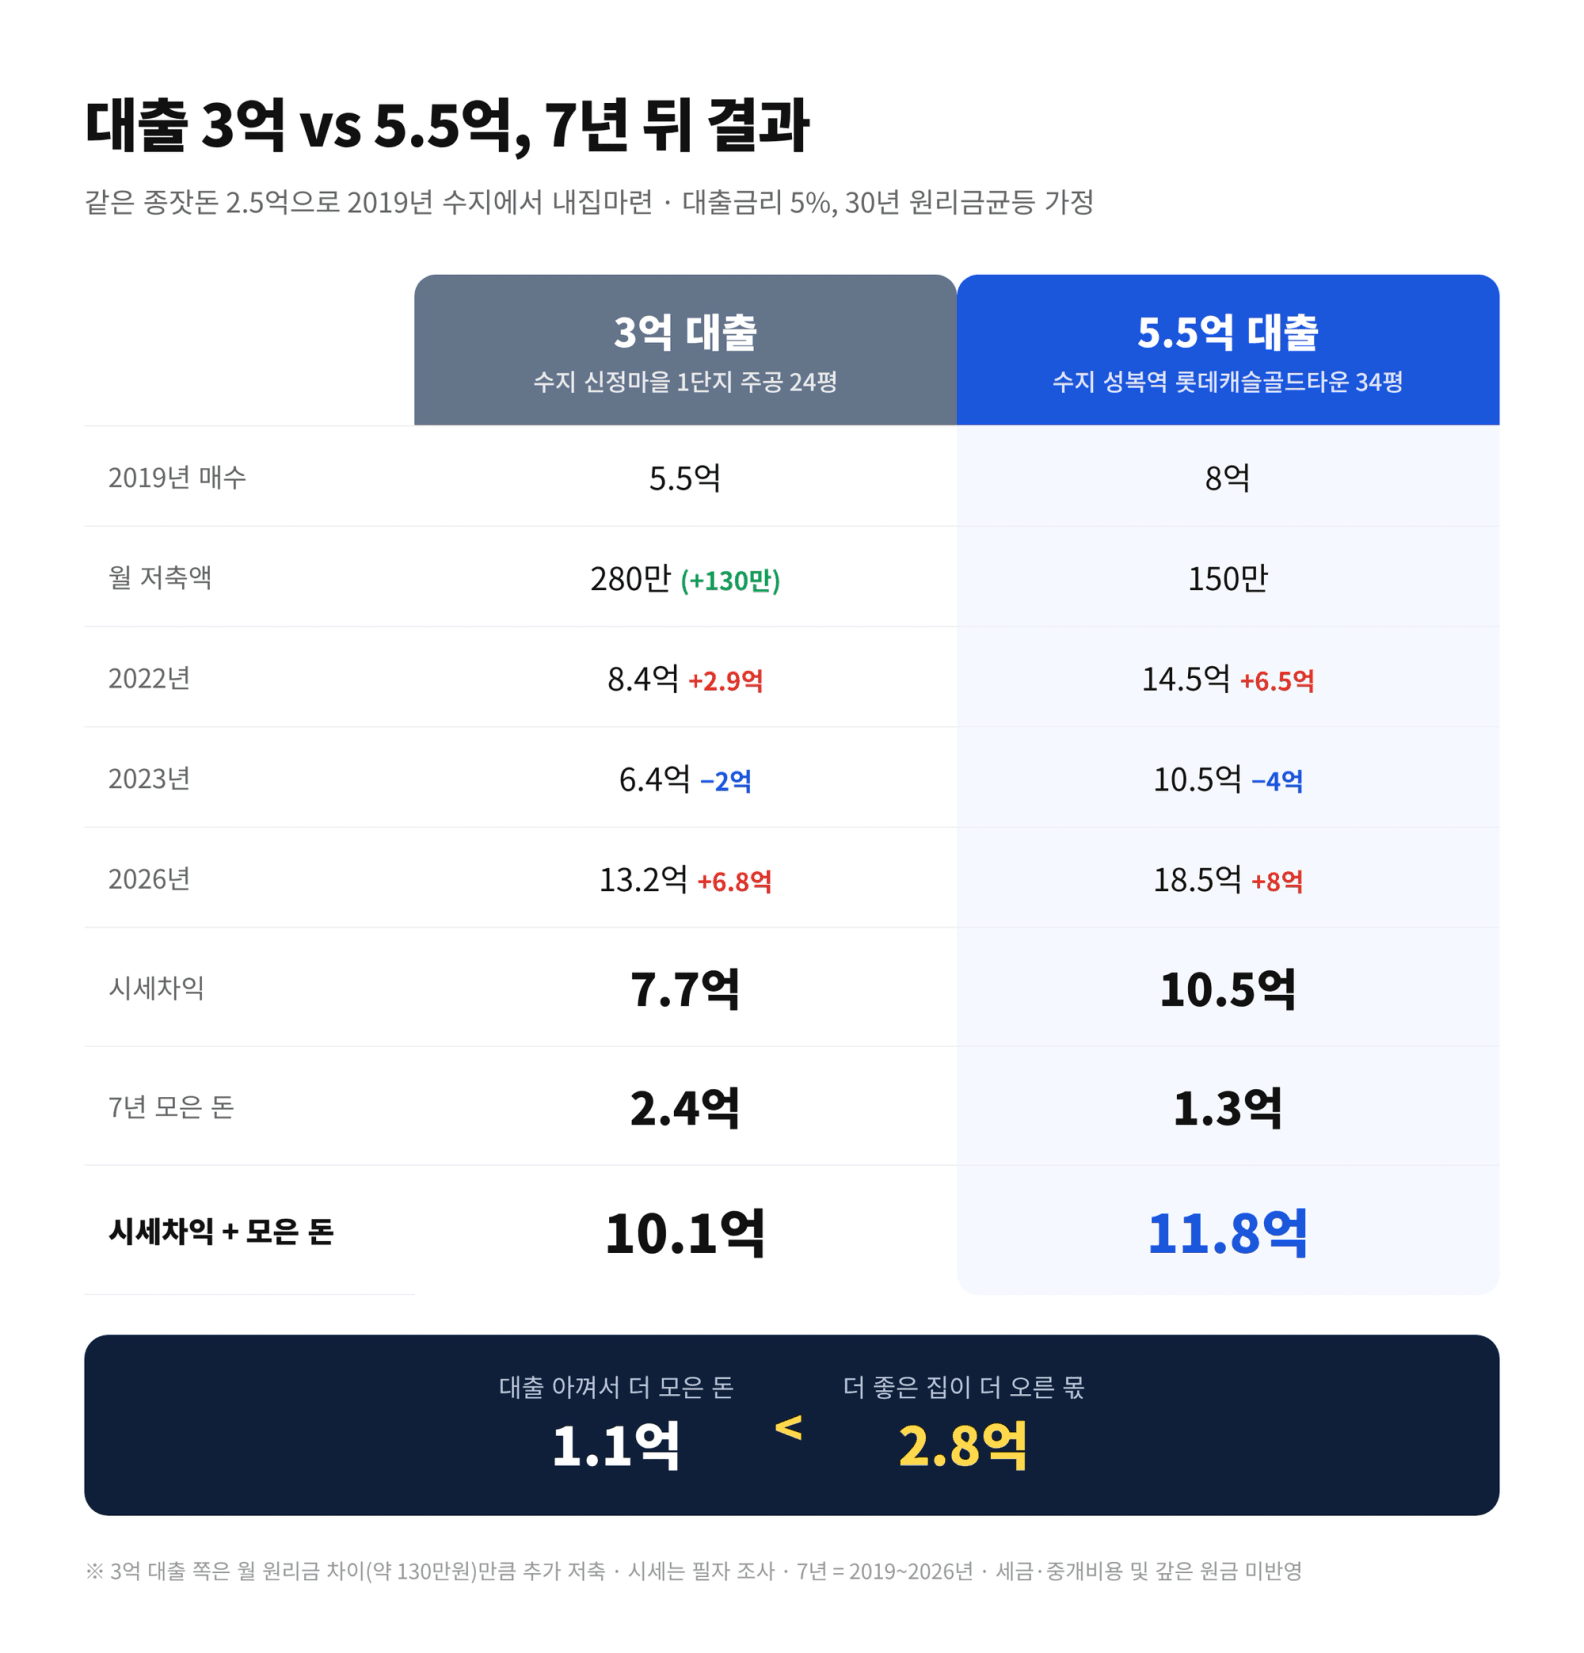
예시로 같은 종잣돈 2.5억으로 2019년 수지에서,
3억 대출로 모으는 돈을 늘렸을 때와
5.5억 대출로 더 좋은 집을 샀을 때를 비교해 보면 명확합니다
위의 비교를 통해 알 수 있는 것은
대출을 아껴서 더 모은 돈(1.1억)보다,
더 좋은 집이 더 오른 몫(2.8억)이 훨씬 컸다는 것입니다
물론, 언제 어떻게 사느냐는 것과
대출 원리금을 갚으면서 버티는 것 등 수많은 변수가 있어서
반드시 그렇다고 말하긴 어려울 순 있겠지만
감당 가능한 범위 내에서, 살 수 있는 것 중 제일 좋은 것을 산다면
길게 보면 좋은 집이 더 크게 회복하고 더 많이 오릅니다
모으는 돈 보다 집값이 움직이는 게 더 빠르게 움직이다는 것을 알 수 있습니다
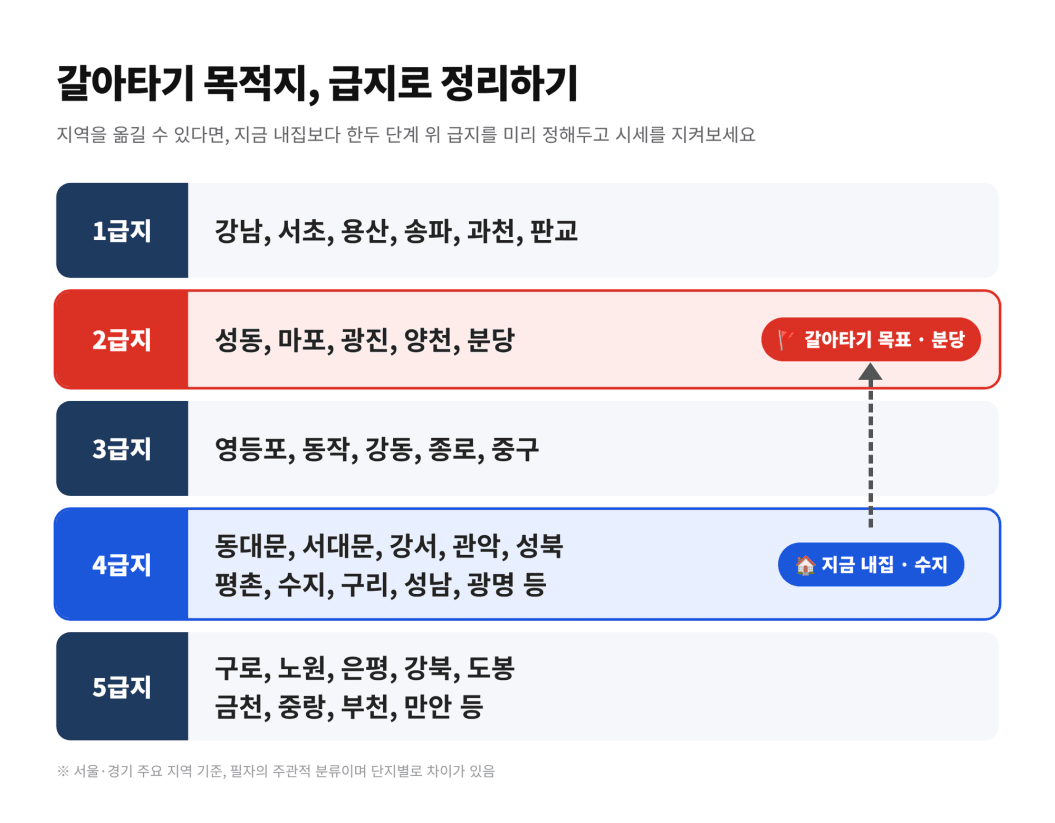
2. 어디로 갈까? 계획하기
이제 예산을 잘 설정하고 내집마련까지 마무리 했다면
그 다음은 상급지 갈 곳을 계획하는 부분이 필요합니다
우선 크게는 두가지 방향성으로 정리해 볼 수 있는데
첫번째는, 내가 사는 지역 내에서 단지 및 평형 업그레이드 입니다
아이가 생기고 하다보면 학교때문에라도 정착을 할 수가 있는데
지역을 옮기지 못하는 경우는 지역 내에서
더 좋다고 하는 단지나 평수를 넓혀서 갈 수 있는 범위를 생각해두는게 필요합니다
그리고 범위 및 단지들을 특정했다면,
이들의 단지 시세를 꾸준히 보는게 필요합니다
어느 날, 대출을 더 받거나해서 이사를 갈 수 있으면 과감히 시도해 보세요
그 때가 상승장이든 하락장이든 상관없이 갈아타기한다면
더 장기적인 관점에서 상승폭과 가격에서 차이가 날 것입니다
두번째는, 지역을 바꿀 수 있는 상황이라면
더 상급지의 지역들을 두고두고 알아두는게 좋습니다
예를 들어 경기도 안양시 동안구(평촌)에 내집마련을 했다면
더 상급지인 서울 내 동작구라던지, 바로 옆 과천이라던지 등
더 비싸고 사람들이 좋아하는 동네를 잘 알아두고 가격을 지켜보는 것 입니다
이는 부동산 시장의 빠른 속도를 잘 따라갈 수 있는 방법 중 하나입니다
3. 자본력 늘리기 - 3가지 중 하나는 반드시
마지막으로, 종잣돈도 계획하고 갈아타기 후보 단지도 정해놨는데
현실적으로 모으는돈과 대출을 늘리는 것에 한계가 있다고 느껴진다면
다음 3가지 중 1개 이상은 반드시 계획하는게 필요합니다
1)본인의 몸값 올리기(커리어) - 종잣돈 & 대출 여력 늘리기
2)추가 수입 늘리기 - 부업 및 금융소득 등으로 종잣돈 & 대출 여력 늘리기
3)좋은 시기에 잘 팔고 잘 사기 - 부동산에 대한 꾸준한 공부
여기서 가장 좋다고 생각되는 조합은
1번 + 3번, 또는 2번 + 3번 조합입니다.
몸값이나 수입을 늘리면서, 부동산 공부는 꾸준히 이어가는 것이죠
결국 부동산에 대한 꾸준한 관심과 나에 대한 발전이 있으면,
충분히 어떤 시기가 오든 업그레이드를 해 나갈 수 있다는 것이 포인트입니다
지금 내집마련을 했거나, 앞두고 계신 분들이라면
앞서 말씀드린 3가지를 기억하시고
다음 번 방향을 잡는데 도움이 되셨으면 좋겠습니다
감사합니다 :)