- 10.27. 미증시 핵심은 AI 관련주의 반등이 이틀째 이어졌다는 것. 특히 반도체와 AI 인프라 기업들이 강세를 보이면서 나스닥이 1% 넘게 상승
- 흥미로운건 슨피 구성 종목의 과반수가 하락했는데도 지수는 상승했다는 점
1) 미국 증시 마감
- 슨피 +0.6%, 스닥 +1.18%, 다우 +0.03%, 러셀2000 +1.16%
- 주목할 점은 나스닥과 다우의 차이: 나스닥은 AI반도체 관련주가 상승을 주도하며 약 1.2% 상승/ 다우는 보잉 등 일부 기업 주가 하락이 부담으로 작용하면서 거의 보함으로 마감/ 슨피는 지수 자체는 올랐지만 구성 종목 대부분이 하락
→ 즉, 미국 주식시장 전체가 고르게 좋아진 날이라기보다 시가총액이 큰 AI 관련 기업들이 지수를 끌어올린 날
2) AI 관련주 반등 - 앤트로픽과 브로드컴
- 이번 상승의 중심에는 앤트로픽 IPO 추진 소식과 AI 반도체 수요에 대한 기대가 있었음
- 특히 브로드컴은 앤트로픽 자사 AI 칩을 이용할 수 있도록 하는 금융 지원 계약을 발표하면서 주목 받았음
- 앤트로픽 IPO 추진 및 AI 침 관련 계약 → AI 산업 성장 기대 회복 → 반도체/AI 인프라 기업 매수세 확대 → 나스닥 상승
- 로이터에 따르면 필라델피아 반도체지수는 최근 반등에도 불구하고 6월 22일 기록한 최고 종가보다 20% 이상 낮은 수준. 반면 연초 이후 상승률은 62.1%로 슨피의 약 12.8%보다 훨씬 높았음
→ 장기적으로 많이 올랐지만 최근에는 큰 조정을 겪고있는 것. 이건 AI 산업에 대한 기대가 사라졌다기보다, 높아진 기대에 비해 투자 수익성이 충분한지 시장이 다시 평가하는 과정으로 해석할 수 있음
3) 미국 소비자신뢰지수 - 예상보다 크게 개선
- 10월 실제 91.7, 9월 수정치 84.2, 시장 예쌍 81 - 4개월 반에 반등
- 특히 휘발유 가격이 9월보다 다소 내려가면서 소비자들의 경제 상황에 대한 평가가 개선된 것으로 분석
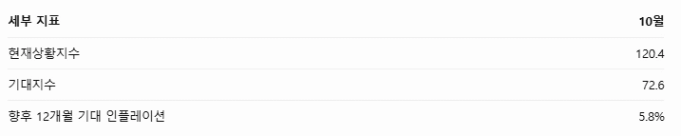
- 세부 지표를 보면, 기대지수가 72.6에 불과하다는 점이 중요. 소비자들이 현재 경제 상황을 평가하는 지수는 개선됐지만, 향후 6개월 소득/고용/경기 전망에 대해서는 여전히 신중하다는 뜻
- 콘퍼런스보드오 소비자신뢰가 개선됐지만 장기적인 하락 추세를 벗어나지 못하고, 생활비와 지속적인 인플레이션이 구매력을 약화시키고 있다고 설명
- 휘발유 가격 일부 하락 → 소비심리 개선, 그러나 높은 생활물가 + 미래 경기 불안 → 소비 회복에 제약
→ 따라서 오늘 지표는 미국 경제가 갑자기 좋아졌다는 증거라기보다, 악화되던 소비심리가 예상보다 크게 개선됐다는 신호로 보는 게 정확
4) 국제유가 하락 - 인플레이션 무담은 완화됐을까?
- 중동의 외교적 협상 기대가 유가 하락에 영향을 줌. 그러나 여전히 원유 가격은 높은 수준. 페르시아만의 상업용 선박에 대한 공격 위험도 지속
- 유가 하락 → 운송비/생산비 상승 압력 완화 기대 → 인플레이션 우려 일부 감소 → 증시에 긍정적
- 늘 같은 말이지만, 국제유가가 하루 이틀 하락했다고 물가 상승 문제가 해결된 것은 아님
5) FOMC와 미국 국채금리 - 시장은 금리 동결 예쌍
- 10/27 연준의 이틀간 FOMC 회의가 시작된 날. 금리 결정은 미국 현지 28일 발표된 예정
- 로이터에 따르면 시장은 이번 회의에서 기준금리를 동결할 가능성을 약 90%로 평가하고 있음. 미국 10년물 국채금리도 5% 안팎에서 움직이며 큰 변동은 없었음
- 생각해볼 것: 소비자신뢰지수가 예상보다 좋음. 소비심리 개선 → 향후 소비 둔화 우려 일부 감소 → 미국 경제의 성장세 유지 가능성. 이는 기업 실적에 긍정적일 수 있지만, 동시에 연준이 금리를 인하해야 할 필요성을 낮출 수도 있음
- 또한 높은 유가/인플레이션 지속으로 연준의 추가 금리 인상 가능성도 남아 있음
→ 따라서 이번 FOMC에서는 동결 여부뿐 아니라 12월 금리 방향에 대한 연준의 발언이 더 중요할 수 있음
6) 기업 실적 - 같은 시장에서도 주가가 엇갈린 이유
- 오늘은 AI 관련주뿐 아니라 기업 실적에 따른 차별화도 두드러졌음
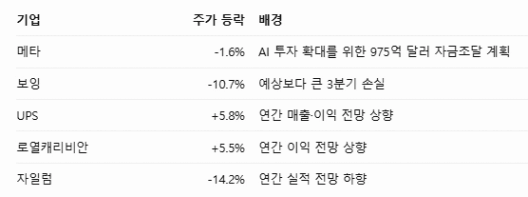
- 특히 메타의 사례가 중요: AI 산업에 대한 기대가 살아나면서 반도체주는 상승했지만, 막대한 투자 자금을 조달해야 하는 메타는 오히려 하락
- AI 투자 확대가 모두에게 같은 의미는 아니라는 것
- 반도체 공급 기업: AI 투자 확대 → 제품 수요 증가 기대
- AI 인프라 투자 기업: 투자 확대 → 자금조달/현금흐름 부담 증가 가능성
- 결국 AI 산업 전체의 성장성과 개별 기업의 투자 수익성을 구분해서 봐야 함
- 한편 로이터에 따르면 이날까지 3분기 실적을 발표한 슨피 기업 중 83%가 시장 예상치를 웃도는 실적을 기록. 다만 발표를 마친 기업들에 대한 집계로 전체 기업의 최종 결과는 아님
** 10/27 미국 증시는 AI 기대감과 소비심리 개선에 힘입어 상승했지만, 고유가/고금리/AI 투자 수익성이라는 핵심 위험은 아직 해소되지 않았다.
** 예측하지 말고 기존 원칙 고수하기
챌린지에 참여하는 멤버에게 응원 댓글을 남겨주세요. 혼자가면 빨리 가지만 함께 가면 멀리 갈 수 있어요.🚶♀️🚶♂️