STEP 4. 요구 수익률 계산
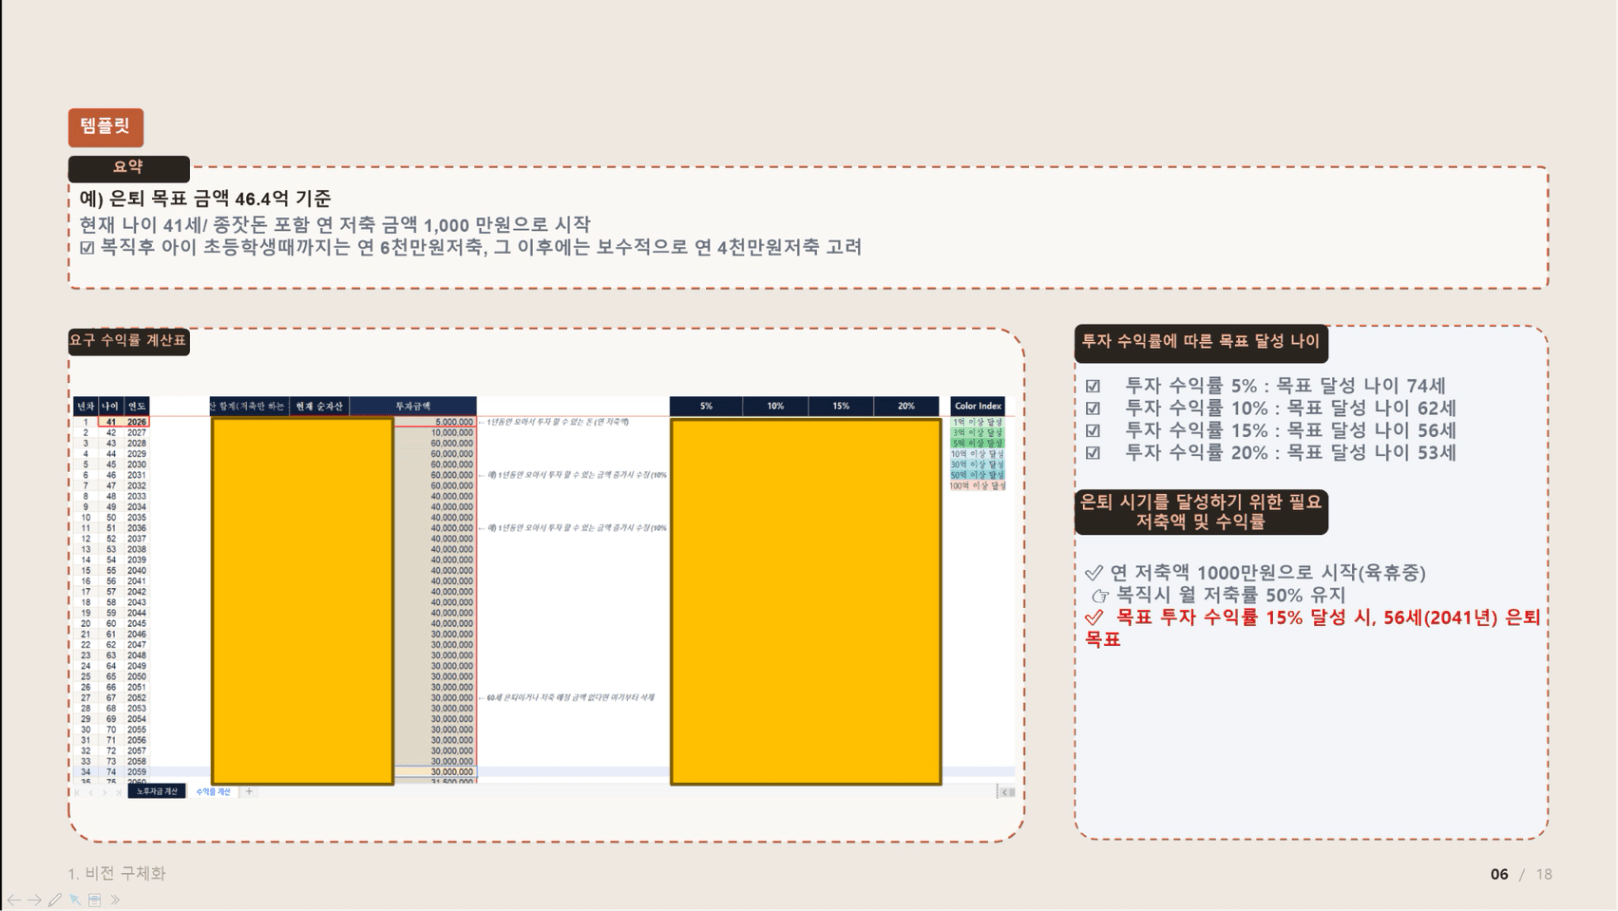
예) 목표 금액 46.4억 기준
(현재 나이 41세 / 종잣돈 포함 연 저축 1,000만원으로 시작 )
☑️ 복직 후 아이 초등학생때까지는 연6천만원 저축, 그 이후에는 보수적으로 교육비지출로인한 연4천만원저축고려
| 투자 수익률 | 목표 달성 나이 | 달성연도 |
|---|---|---|
| 수익률 5% | 74세 | 2059년 |
| 수익률 10% | 62세 | 2047년 |
| 수익률 15% | 56세 | 2041년 |
| 수익률 20% | 53세 | 2038년 |
목표 은퇴 시기를 달성하기 위해 필요한 저축액과 투자 수익률
☑️ 연 저축액: 1,000만원 → 복직시 월 저축률 50% 유지
☑️ 목표 투자 수익률: 15% 달성 → 56세(2041년) 은퇴 목표
STEP 5. 인생 로드맵 그리기
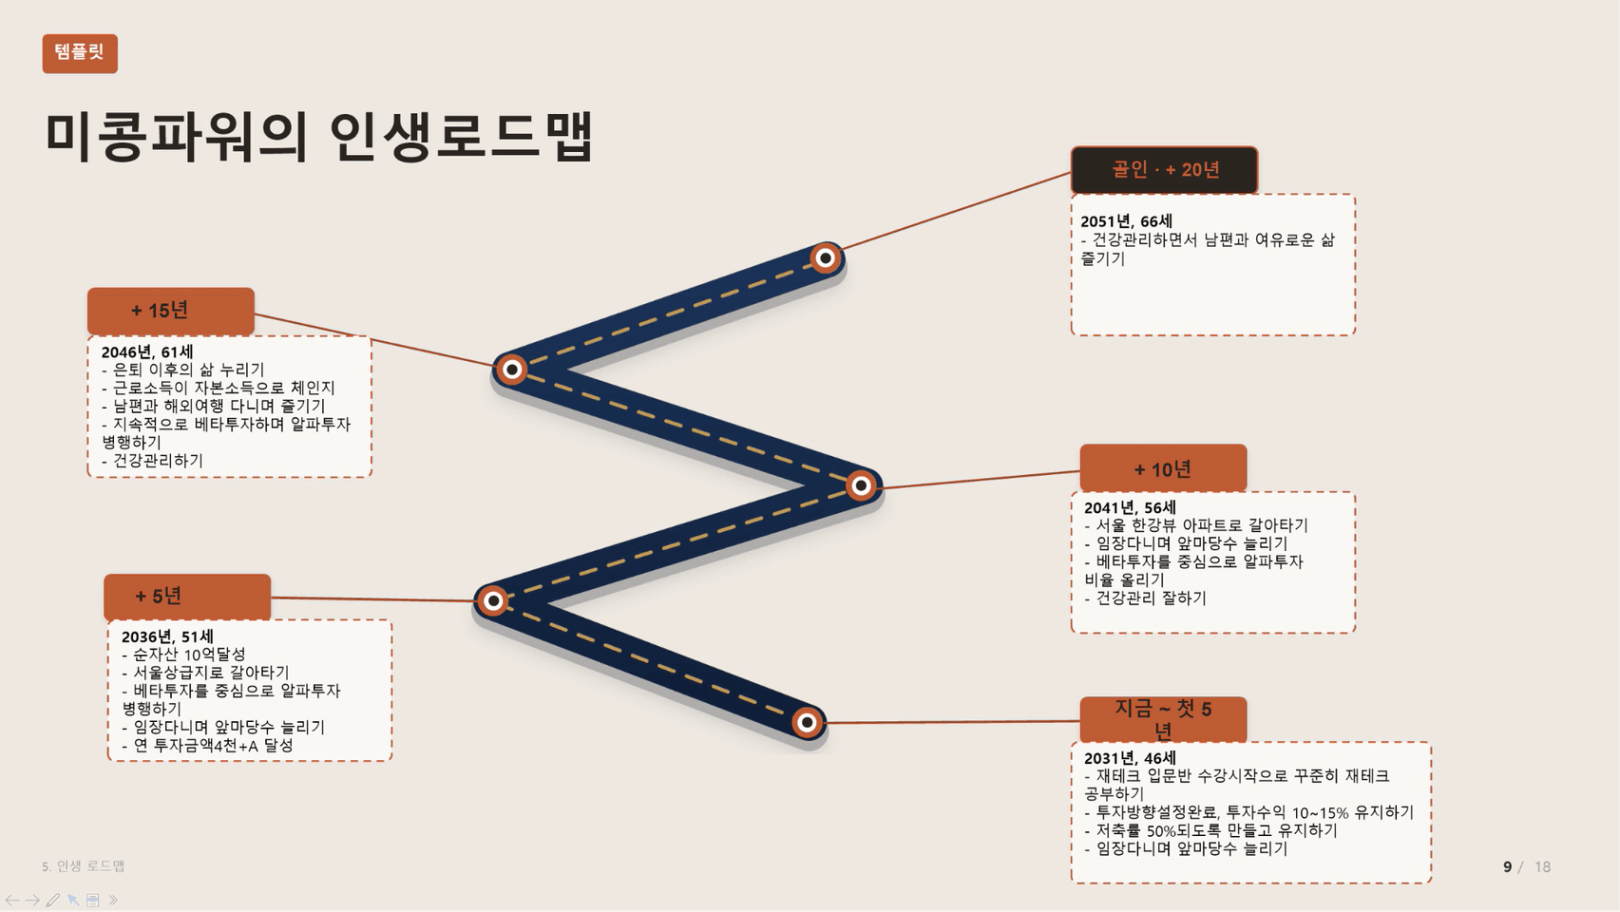
| 시기 | 나의 목표 |
|---|---|
지금 ~ 첫 5년 (2031년, 46세) | - 재테크 입문반 수강시작으로 꾸준히 재테크 공부하기 - 투자방향설정완료, 투자수익 10~15% 유지하기 - 저축률 50%되도록 만들고 유지하기 - 임장다니며 앞마당수 늘리기 |
| 10년 뒤 (2036년, 51세) | - 순자산 10억달성 - 서울상급지로 갈아타기 - 베타투자를 중심으로 알파투자 병행하기 - 임장다니며 앞마당수 늘리기 - 연 투자금액4천+A 달성 |
| 15년 뒤 (2041년, 56세) | - 서울 한강뷰 아파트로 갈아타기 - 임장다니며 앞마당수 늘리기 - 베타투자를 중심으로 알파투자 비율 올리기 - 건강관리 잘하기 |
| 20년 뒤 (2046년, 61세) | - 은퇴 이후의 삶 누리기 - 근로소득이 자본소득으로 체인지 - 남편과 해외여행 다니며 즐기기 - 지속적으로 베타투자하며 알파투자 병행하기 - 건강관리하기 |
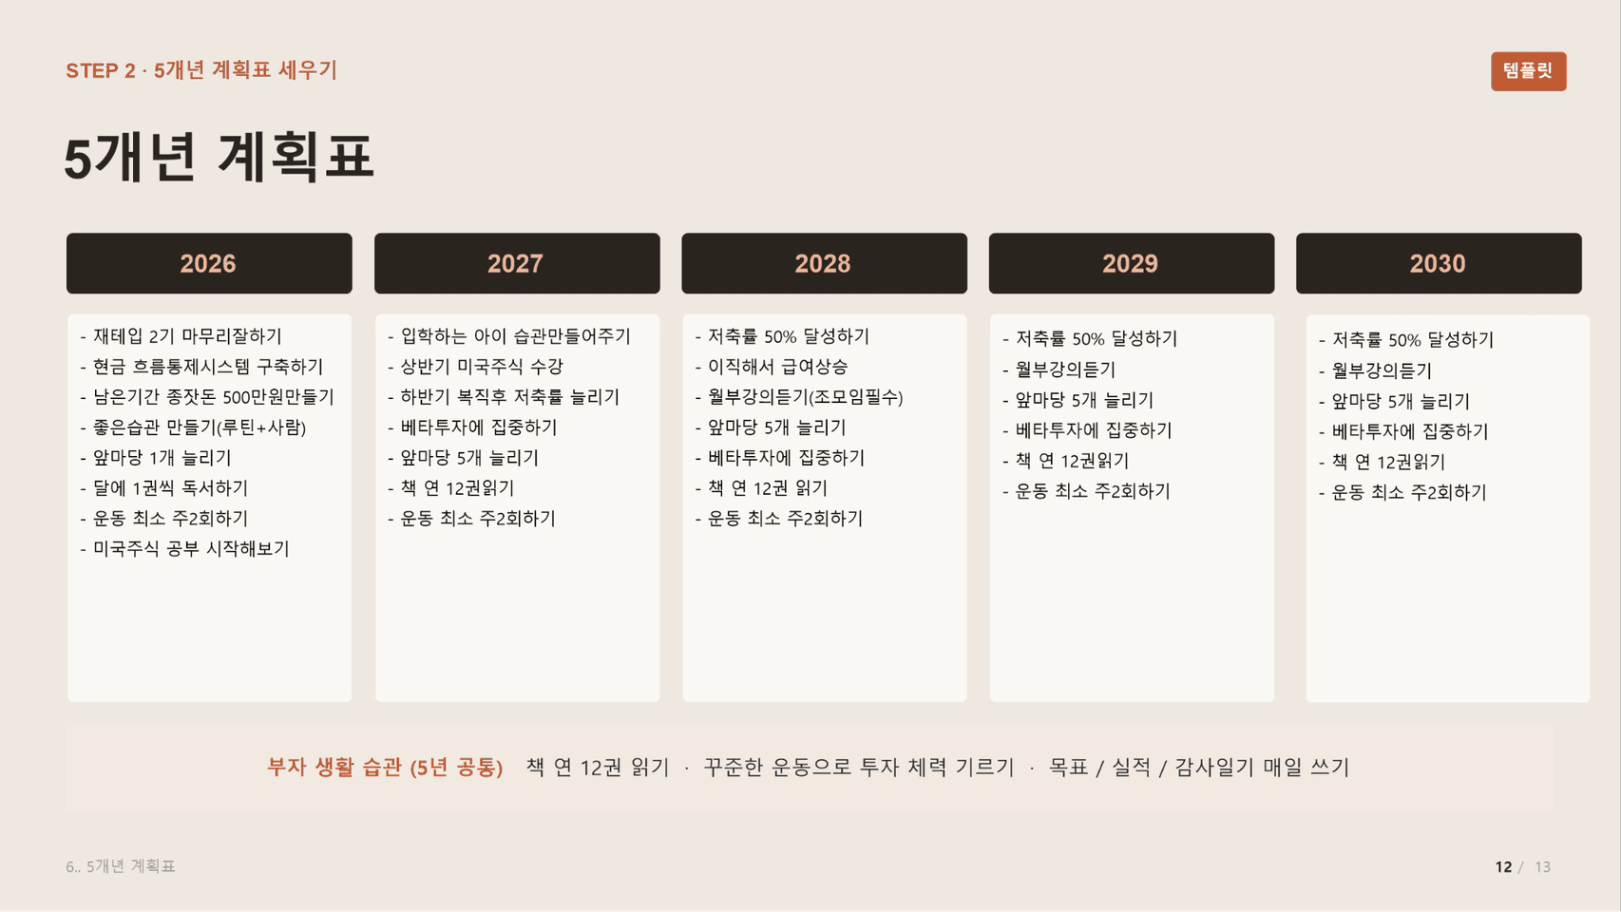
STEP 6. 계획 수립 — 5개년 계획표