STEP 4. 요구 수익률 계산
목표 금액 32억원 기준
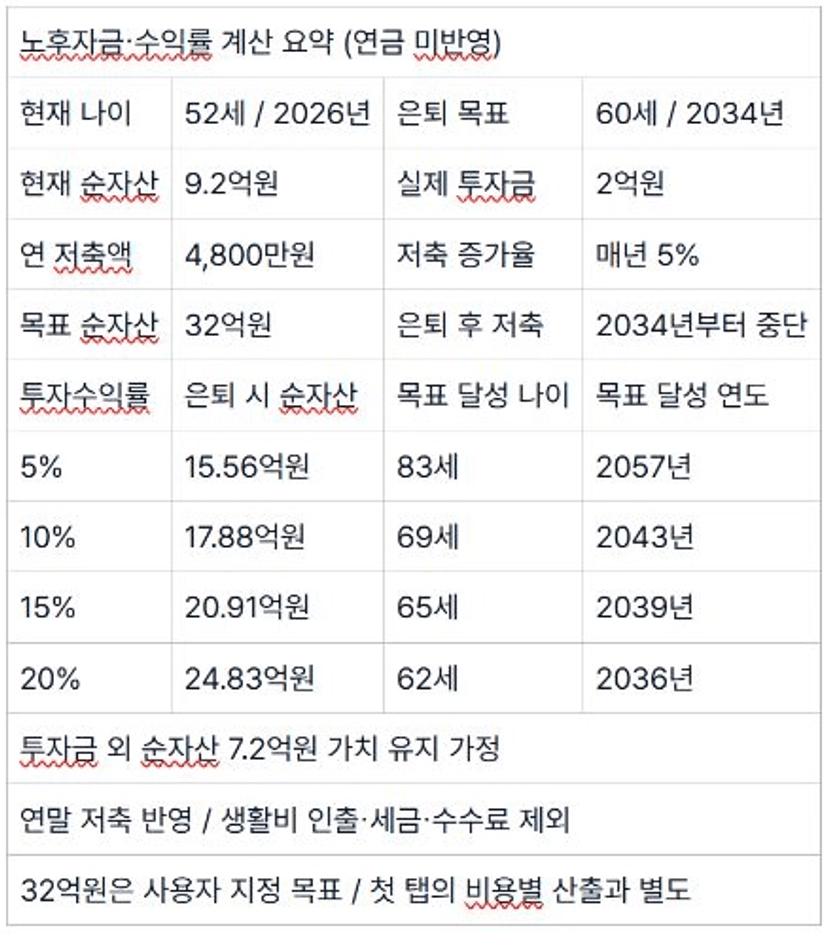
현재 나이 52세(현재 남편이 주수입원이라 남편 나이임) / 투자 시작 2026년 / 은퇴 목표 2034년·60세
현재 순자산: 9억 2,000만원(거주 주택 포함, 연금 제외)
실제 투자 가능한 종잣돈: 2억원
연 저축액: 4,800만원(월 400만원)
저축액 증가율: 매년 5% / 2034년부터 추가 저축 중단
(수기 작성란)
투자 수익률 | 목표 달성 나이 | 달성연도 |
|---|---|---|
수익률 5% | 83세 | 2057년 |
수익률 10% | 69세 | 2043년 |
수익률 15% | 65세 | 2039년 |
수익률 20% | 62세 | 2036년 |
계산 기준: 2026년 시작 잔액에서 8년간 투자하고 매년 말 저축액을 더함
실제 투자금 2억원과 이후 저축액에만 수익률을 적용하며, 나머지 순자산 7.2억원은 가치 유지로 가정
은퇴 후 생활비 인출·세금·수수료·연금은 미반영이며, 은퇴 이후 목표 달성 시점은 생활비 인출 전 기준
목표 은퇴 시기를 달성하기 위해 필요한 저축액과 투자 수익률
연 저축액: 4,800만원으로 시작, 매년 5% 증가 및 2034년부터 저축 중단
목표 투자 수익률: 최종 목표 수익률 20% 이상
2034년 32억원 달성에 필요한 수익률: 연평균 약 26.8%
(26.8%는 목표를 역산한 요구 수익률임)
STEP 5. 인생 로드맵 그리기
은퇴 목표: 2034년·60세 / 목표 순자산: 32억원 / 은퇴 후 추가 저축 중단
시기 | 나의 목표 |
|---|---|
지금 ~ 첫 5년 | -재테입 수강을 시작으로 꾸준히 재테크 공부하기(강의) -월 400만원 저축 시작 및 연간 저축액 매년 5% 증액 -소액 전세 레버리지 투자로 20% 이상 수익 올리기 -상급지로 갈아타기 |
10년 뒤 | -알파투자(26.8%이상 수익률)등 분산 투자로 순자산 32억 달성 -남편과 은퇴후 노후생활 즐기기 |
15년 뒤 | -남편과 봉사 활동 하며 운동 등 취미생활 즐기기 |
20년 뒤 | -건강관리 꾸준히 하며 노후생활 유지 |
STEP 6. 계획 수립 — 5개년 계획표
시기 | 나의 목표 |
|---|---|
2026 | -꾸준한 운동으로건강관리하기 -저축률 더 높여 종잣돈 모으기 -베타투자 꾸준하게 진행하기 -재테크(부동산,부업) 강의 듣기 |
2027 | -부동산 강의 듣고 알파투자 공부 -부업으로 추가 수입 만들기 |
2028 | -모인 종잣돈으로 부동산 투자 실행하기 |
2029 | -지속적인 알파투자 공부로 상급지로 갈아타기 |
2030 | -지속적으로 베타투자를 바탕으로 알파투자 병행하기(분산투자 하기) |
구글 시트 계산 요약
노후자금 및 수익률계산기_2610_과제2.xlsx
다운로드