STEP 4. 요구 수익률 계산
이 단계는? 같은 목표라도 수익률에 따라 은퇴 나이가 크게 달라져요.
지금 종잣돈 대비 필요한 수익률을 계산해보면, 그 수익률에 맞는 행동 수준도 정할 수 있답니다.
저축을 더 하거나 수익률을 10%만 더 높여도 은퇴 가능 나이가 크게 줄어들어요.
내가 감당할 수 있는 저축 금액을 적어보고 그에 따른 수익률 계산을 통해 목표 수익률을 확인해봅시다.
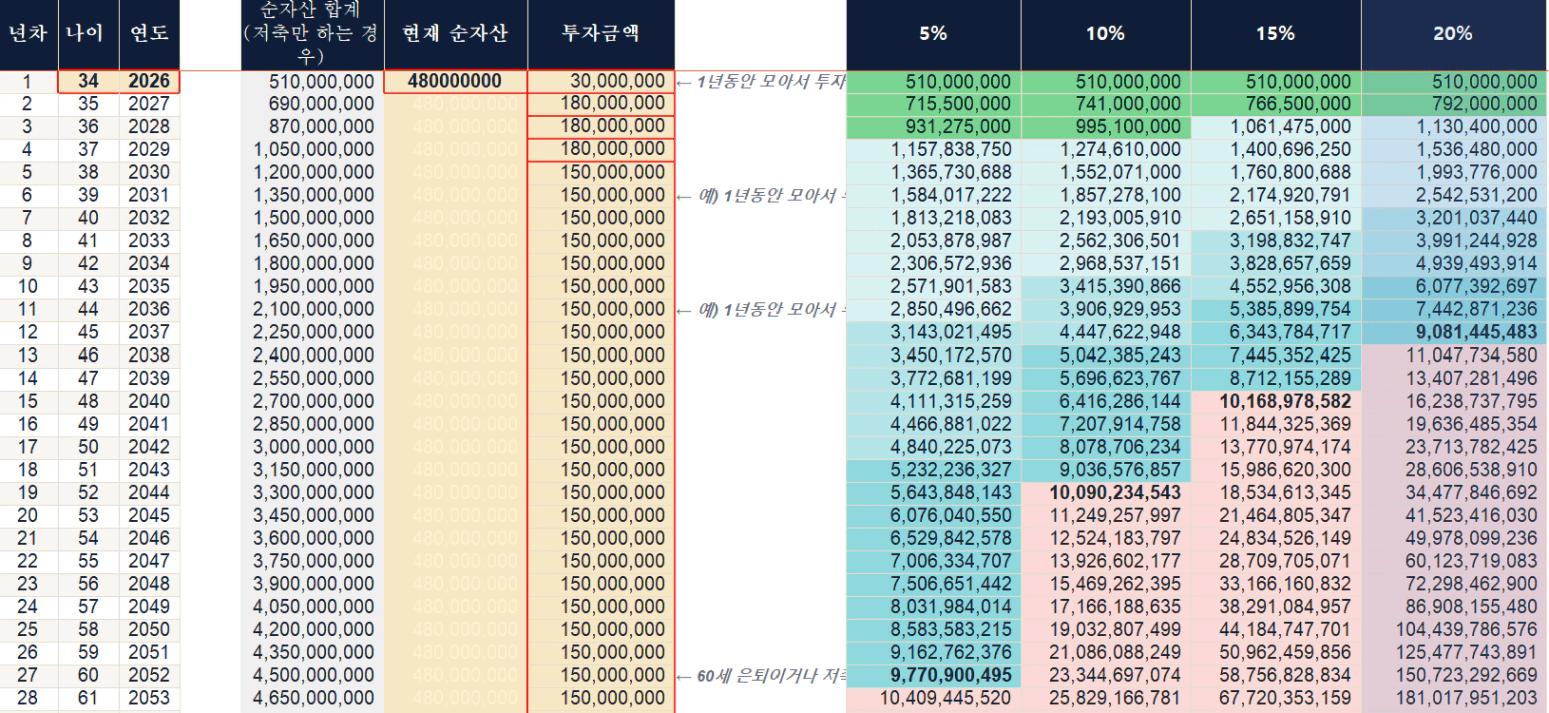
✏️목표 금액 93억 기준
(현재 나이 34세 / 종잣돈 포함 연 저축 18000만원으로 시작, 이후 감소)
| 투자 수익률 | 목표 달성 나이 | 달성연도 |
|---|---|---|
| 수익률 5% | 60세 | 2053년 |
| 수익률 10% | 52세 | 2044년 |
| 수익률 15% | 48세 | 2040년 |
| 수익률 20% | 45세 | 2037년 |
목표 은퇴 시기를 달성하기 위해 필요한 저축액과 투자 수익률
☑️ 연 저축액: 15000만원
☑️ 목표 투자 수익률: 10% 달성 → 55세(2047년) 은퇴 목표
STEP 5. 인생 로드맵 그리기
비전보드 실현을 위해 5~10년 단위로 계획을 세워봅시다.
이 단계는?
- 목표 달성(은퇴)까지 기간을 5년 단위로 쪼개서 20년 로드맵을 세워보는 단계에요.
- 5년이 지날 때마다 내가 이루고 싶은 투자 목표, 자산 목표, 결혼/직업/취미 같은 일상 목표도 함께 적어보세요 :)
- 정답이 아니어도 괜찮아요! 고민해보고, 계획을 세워보는 것만으로도 목표에 가까워질 거라 확신해요!
✏️ 작성란 (나의 목표로 채워주세요)
| 시기 | 나의 목표 |
|---|---|
지금 ~ 첫 5년 (2031년, 39세) | 📍 ~2031년, 34~39세 (강의, 유튜브 보면서 공부하기, 뉴스/책읽기) - 수도권 부동산 매수하기 - 저축률 개선하기 - 순자산 4.3억 -> 16억 달성 |
| 10년 뒤 (2036년, 44세) | 📍 2031~2036년, 39~44세 - 자산 2배되는 상급지 3급지(성동구/광진구/마포구, 약 22억)로 갈아타기 - 저축률 70% 유지하기 - 자산 배분하기(2주택 시도) |
| 15년 뒤 (2041년, 49세) | 📍 2037~2041년, 45~49세 - 자산 2배되는 상급지(서초구/송파구, 약 40억)로 갈아타기 - 순자산 36억->55억 달성 |
| 20년 뒤 (2046년, 54세) | 📍 2042~2046년, 50~54세 근로 소득을 자본소득으로 - 현금 흐름 만들기 - 순자산 55억->90억 달성 |
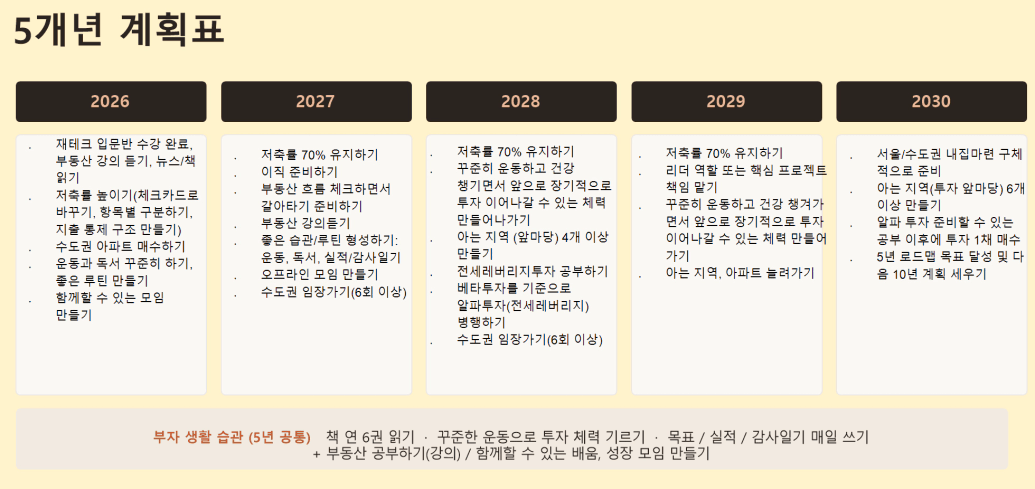
STEP 6. 계획 수립 — 5개년 계획표
이 단계는?
인생 로드맵 중 앞으로 5년을 1년 단위로 다시 쪼개는 단계에요.
큰 그림에서 좁혀 가며 매년 할 일을 또렷하게 만들어 보세요 :)
인생 로드맵이 너무 먼 미래처럼 느껴졌다면, 앞으로 5년의 계획은 조금 더 구체적으로 적어보시기 바랍니다.
✏️ 작성란
| 시기 | 나의 목표 |
|---|---|
2026 |
|
2027 |
|
2028 |
|
2029 |
|
2030 |
|