내 노후 준비에 ‘부모님의 노후’도 포함되어 있나요?
다들 노후 준비를 위해 매일 열심히 공부하고 투자하고 계실 겁니다. 그런데 혹시, 이런 생각 해보셨나요?
“내가 열심히 해서 내 노후는 준비한다고 치자. 그런데… 우리 부모님 노후는 준비되어 있을까?”
부모님의 근로소득이 만료될 날이 얼마 남지 않은 분들이라면, 최근 더욱 가슴 한구석이 묵직해지셨을 겁니다.
우리는 보통 비전보드를 그리며 목표 자산을 측정합니다. 나의 노후 생활비, 의료비, 내가 꿈꾸는 삶의 비용을 체계적으로 계산하죠. 하지만 현실에서는 그 목표 자산 안에 ‘부모님의 노후 생활비’까지 함께 계산해 넣어야 할 수도 있습니다.
부모님의 노후, 왜 우리가 먼저 챙겨야 할까?
대부분의 부모님은 투자 공부를 하기 전 우리의 모습과 비슷합니다.
"이 정도면 그냥저냥 먹고살겠지." "나이 들면 돈 쓸 데도 없어~"
하지만 우리는 이미 알고 있습니다. 노후에 들어가는 병원비와 생활비가 얼마나 무서운 속도로 자산을 갉아먹는지. 근로소득이 얼마 남지 않은 부모님께 우리와 똑같이 높은 목표 자산을 모으라고 말씀드릴 수는 없습니다.
그래서 우리는 ‘현실적인 최소 기준’을 잡아야 합니다. 우리나라 평균 노후 적정 생활비를 기준으로 한 우리의 1차 목표는 ‘부모님 월 300만 원 현금흐름 완성하기’입니다.
💡 월 300만 원 현금흐름 완성하는 연금 3단계
- 국민연금: 월 100만 원
- 주택연금: 월 150만 원
- 개인연금 (또는 소액 현금흐름): 월 50만 원
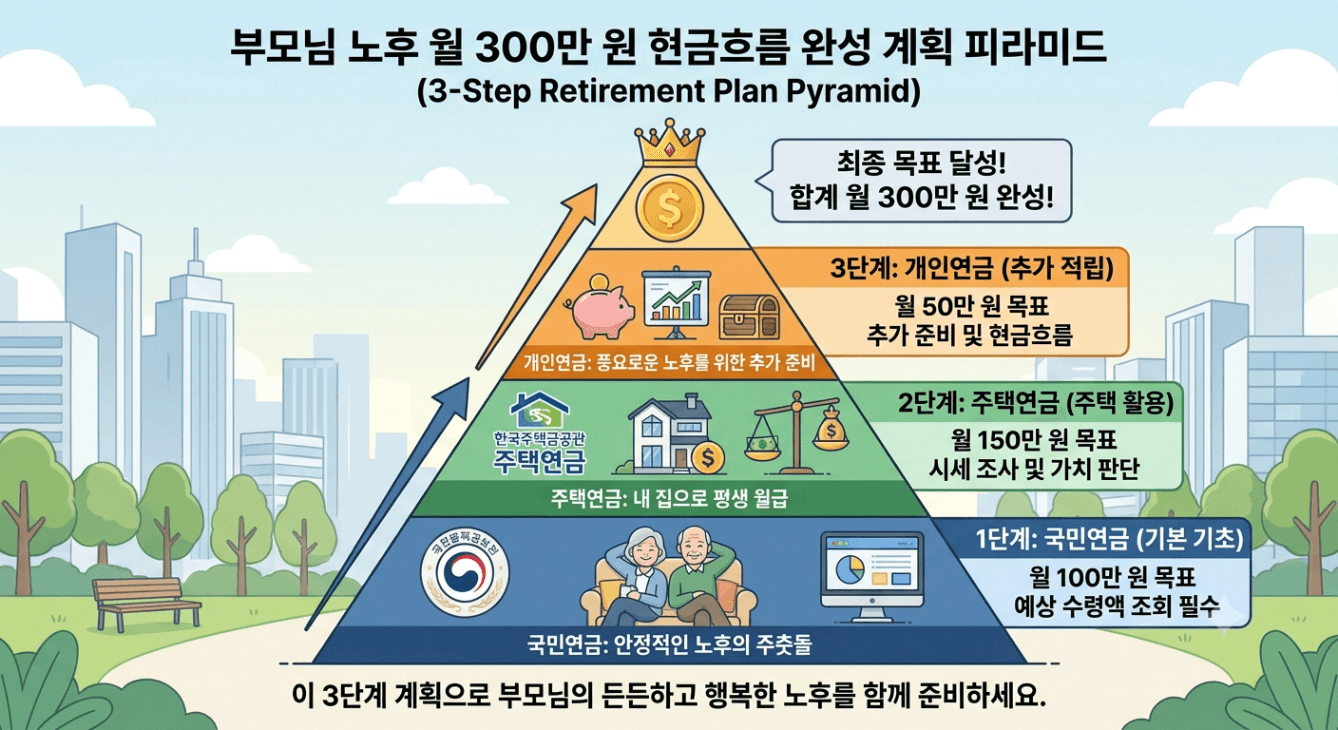
이 구조를 만들기 위해 가장 먼저 해야 할 것은 ‘부모님 노후의 메타인지’입니다. 즉, 진지한 대화를 통해 현재 상태를 파악해야 합니다. 선뜻 말을 꺼내기 어려우시다면 이렇게 다가가 보세요.
"엄마, 요즘은 노후 준비를 미리 해둬야 자식들도 마음이 편하대. 내가 도와줄 테니까 우리 같이 짚어보자." "우선 국민연금 얼마나 나오는지, 들어둔 개인연금은 있는지부터 같이 알아볼까?"
📋 지금 당장 실행하는 부모님 노후 진단 3Step
Step 1. 국민연금 공단 접속 & 예상 수령액 조회
부모님과 함께 국민연금공단 홈페이지에 접속해 현재 기준 예상 수령액을 확인하고 메모해 둡니다.(접속 경로: 국민연금공단 홈페이지 ➔ 자주찾는서비스 ‘내 국민연금 알아보기’ ➔ 노령 예상연금액 조회 ➔ 인증 후 확인)
Step 2. 부모님 소유 주택 시세 조사 & 주택연금 산정
우리가 제일 잘하는 영역입니다. 부모님 댁의 현재 시세를 조사한 뒤, 예상 신청 연령대의 주택연금 수령액(목표 150만 원)을 확인해 봅니다.
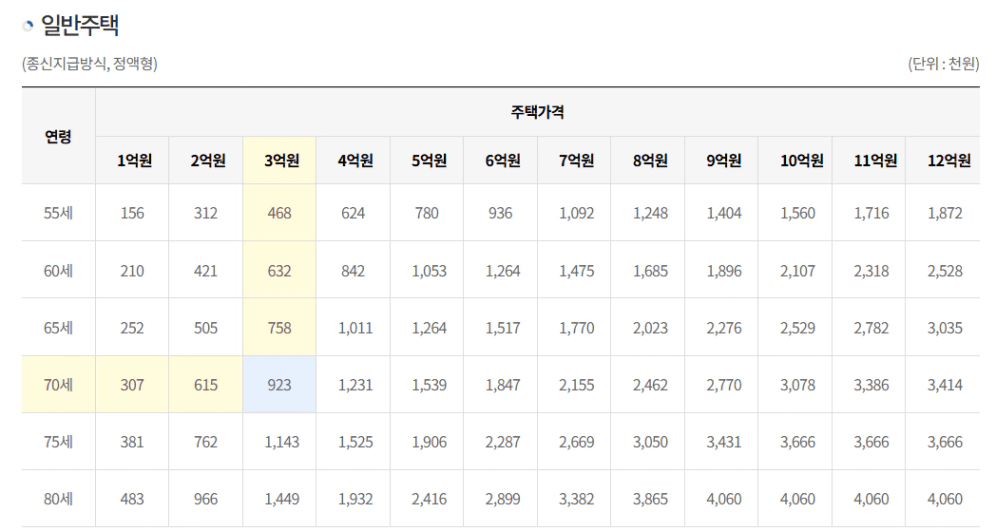
시세를 확인하고 나면, 부모님 댁은 다음 3가지 유형 중 하나로 나뉩니다.
- 1) 한도 부족형 (150만 원 미만 & 미래 가치 저조): 현재 집으로는 노후 연금 150만 원을 맞추기 어렵고 향후 집값 상승 여력도 없다면, 당장 입지 개선을 위한 ‘갈아타기’를 시도하셔야 합니다. 그래야 부족한 노후 자금을 주택 가치 상승이나 연금 한도 증액으로 채울 수 있습니다.
- 2) 한도 초과형 (고가 주택 & 입지 우수): 집값이 비싸 주택연금만 넣기엔 아깝다면 ‘월세화’가 훨씬 유리합니다. 해당 주택을 월세로 임대 주고, 부모님은 보증금 비율을 높여 저렴한 실거주지로 이사하는 방식입니다. 가치 있는 자산은 계속해서 월세와 매매가가 상승하므로, 자산 가치를 지키면서 훌륭한 노후 현금흐름을 동시에 창출할 수 있습니다.
- 3) 한도 적정형 (월 150만 원 수준 맞춤): 선택의 기로입니다. 해당 지역의 미래 입지 가치를 판단하여 ① 더 상승할 입지로 갈아타서 가치를 키울 것인가, 아니면 ② 현재 집에 거주하다 연금 개시 연령에 맞춰 주택연금을 신청할 것인가를 비교해 최선의 결정을 내리면 됩니다.
Step 3. 개인연금
국민연금과 주택연금으로 단단한 뼈대를 만들었다면, 3단계 개인연금은 노후의 삶의 질을 결정하는 '완성작'입니다.
- 왜 필요할까? 국민연금과 주택연금만으로 목표했던 월 300만 원에서 미세하게 부족한 금액이 생기거나, 부모님의 연령상 연금 개시 시점까지 '소득 공백기'가 발생하는 경우가 있습니다. 이때 개인연금(연금저축/IRP)이나 소액 배당 현금흐름이 마지막 든든한 버팀목이 되어줍니다.
- 어떻게 해야 할까? 부모님 명의로 가입된 개인연금이 있다면 수령 시기와 연금액을 꼭 점검해 드리고, 만약 부족하다면 자녀들이 뜻을 모아 부모님을 위한 소액 연금저축 계좌를 세팅해 드리거나 배당 성향 자산을 보완해 드리는 방법을 고민해 보셔야 합니다.
"1~2단계가 노후의 '최소한의 방어선'이라면, 3단계 개인연금은 부모님의 '존엄한 노후'를 완성합니다." 이 마지막 50만 원의 차이가 부모님의 일상을 완전히 바꿉니다.
부모님께 노후 이야기를 꺼내는 것은 생각보다 큰 용기가 필요한 일입니다. 자칫 "자식이 내 재산을 탐내나?", "내가 짐이 되나?" 하는 오해를 살까 봐 미루게 되기 때문입니다.
하지만 진정한 효도는 부모님이 근로소득이 끊겼을 때 경제적 불안함 없이 존엄한 노후를 보내시도록 '미리 판을 짜드리는 것'입니다.
오늘 밤, 부모님께 따뜻한 안부 전화 한 통 건네보시는 건 어떨까요?"엄마, 아빠. 내가 부모님 노후 든든하게 만들어 줄 테니까 이번 주말에 맛있는 거 먹으면서 얘기해요."
내 노후 비전보드 옆에 '부모님의 노후 비전보드'를 함께 그릴 수 있을 때, 우리의 투자는 비로소 완성된다고 믿습니다. 여러분의 든든한 효도 투자를 응원합니다.