안녕하세요? 김제로입니다.
너나위님의 휴가로 한 주 쉬고 다시 돌아온 주머니 정리하였습니다.
항상 이렇게 소중한 인사이트 나눠주신 너나위님께 감사합니다.
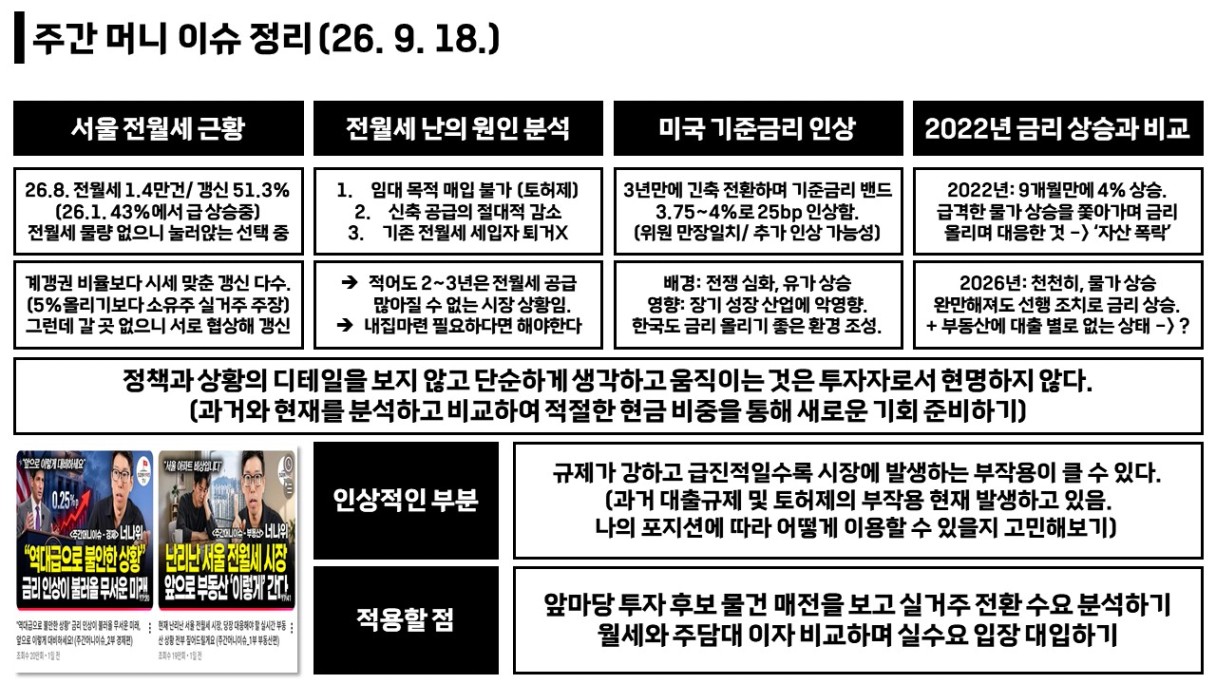
주제 1. 전월세 계약 갱신 비중 50% 첫 돌파
■ 전월세 시장 현황
- 26년 8월 전월세 거래 14,089건
- 계약 갱신 비중 51.3%로 처음 50% 돌파
- 26년 1월 43% → 8월 51.3%로 지속 상승
- 이사하지 않고 기존 주택에 계속 거주하는 세입자 비중이 증가하는 모습
- 중랑구의 경우 계약갱신청구권이 아닌 일반 갱신 비중이 84% 수준
- 갱신청구권을 사용하기보다 집주인과 시세에 맞춰 계약을 연장하는 사례가 늘어나는 상황
■ 갱신 비중이 높아지는 이유
- 전월세 가격 상승 + 전월세 매물 부족이 동시에 발생
- 세입자 입장에서는 새로운 집을 구하기보다 기존 집에서 갱신하는 것이 현실적인 선택이 되고 있음
- 집주인이 갱신청구권 사용 시 실거주를 이야기하는 경우도 있어, 시세에 맞춰 일반 갱신으로 협상하는 사례도 발생
■ 전월세 공급이 부족한 이유
전월세 공급이 늘어나는 주요 경로는 크게 3가지임.
- 임대 목적의 주택 매입
- 신축 주택 공급
- 기존 주택에서 세입자가 퇴거하며 매물이 나오는 경우
현재는 신축 입주 물량이 부족하고, 토지거래허가제 등 규제로 임대 목적의 매입도 제한된 상황이라는 분석임. 여기에 기존 세입자들의 갱신 비중까지 높아지면서 시장에 나오는 전월세 매물이 더욱 감소할 가능성이 있음.
→ 단기간에 전월세 공급이 크게 늘어나기 어려운 구조라는 관점
■ 내집마련 관점에서 볼 부분
- 단순히 시장의 시기를 맞추기보다 실거주 필요성과 자신의 자금 상황을 함께 판단할 필요
- 현재 거주 지역의 매매가와 전세가 차이를 확인하는 것이 중요
- 매매가와 전세가의 격차가 줄어든 지역이라면 내집마련 선택지를 검토할 필요가 있음
- 반대로 매매가와 전세가 차이가 큰 지역은 전세 수요가 매매 수요로 전환되기 상대적으로 어려울 수 있음
- 월세 거주자의 경우 월세 비용과 주택담보대출 이자 비용을 비교해볼 필요
- 임대차 만기가 임박한 뒤 움직이기보다 계약기간이 충분히 남았을 때 집주인·세입자가 서로 향후 계획을 확인하는 것이 유리
→ 핵심: 전월세 가격만 볼 것이 아니라 매매가-전세가 격차와 나의 실거주 필요성을 함께 살펴볼 필요가 있음.
주제 2. 미국 기준금리 인상, 3년여 만에 긴축 전환
■ 미국 기준금리 인상
- 미국 기준금리 3.50~3.75% → 3.75~4.00%로 25bp 인상
- 연준 위원 만장일치로 금리 인상 결정
- 연내 추가 인상 가능성도 열어둔 상황
- 인플레이션이 둔화되고 있지만 여전히 연준 목표치인 2%보다 높은 수준
- 전쟁 심화와 국제유가 상승 등으로 물가가 다시 상승할 가능성에 선제적으로 대응한다는 해석
■ 자산시장에 미치는 영향
- 금리는 주식·채권·부동산 등 대부분의 자산 가격에 영향을 미치는 요소
- 금리가 높아질수록 미래 현금흐름의 현재가치가 낮아져 성장주에 상대적으로 불리
- 필라델피아 반도체 지수(SOX)도 고점 대비 큰 폭으로 조정된 상황
- 미국 금리 인상으로 원·달러 환율이 다시 상승할 가능성 존재
- 한국은행도 미국 금리 인상으로 국내 기준금리 인상에 대한 부담이 일부 낮아질 수 있음
- 국내 금리 상승 시 주택담보대출 및 자산시장에도 영향을 줄 가능성
→ 시장의 불확실성이 다시 높아진 만큼 현금 비중과 레버리지 관리의 중요성이 커지는 상황
주제 3. 2022년 금리 인상과 지금은 무엇이 다른가?
■ 2022년 금리 인상
- 당시 미국 기준금리 상단 0.25% → 4.25%까지 약 9개월 만에 급격하게 상승
- 코로나 시기 대규모 유동성 공급으로 인플레이션이 급등하자 이를 잡기 위해 빠른 속도로 금리를 인상
- 급격한 금리 상승으로 주식·부동산 등 대부분의 자산시장에 큰 충격 발생
- 특히 높은 가격에 많은 레버리지를 활용했던 자산의 하락폭이 컸음
■ 현재 금리 인상과의 차이
2022년은 이미 급등한 물가를 따라잡기 위한 사후적이고 빠른 금리 인상의 성격이 강했다면, 현재는 향후 물가 상승 가능성에 대응하는 선제적 금리 인상이라는 해석.
따라서 단순히 "금리 인상 = 2022년과 같은 자산 폭락"으로 연결하기보다 금리 인상의 속도와 폭을 함께 확인할 필요가 있음.
■ 부동산 시장의 구조도 다름
2022년 당시에는 현재보다 서울 입주 물량이 많았고, 금리 상승과 함께 전세가격이 하락하면서 역전세 문제가 발생함.
→ 전세가 하락 → 투자자 부담 증가 → 매매가격 하락으로 이어지는 구조
현재는 상대적으로 입주 물량이 적고, 가계대출 관리로 주담대와 전세대출 등 대출 활용이 제한된 상황이라는 점에서 차이가 있음.
즉, 과거보다 시장에 들어가 있는 레버리지 규모가 작다면 금리 상승이 자산시장에 전달되는 충격도 다르게 나타날 수 있음.
투자자로서 체크할 3가지
- 금리 인상의 기간과 속도
단순히 금리가 올랐다는 사실보다 얼마나 빠르게, 얼마나 오래 올리는지가 중요함. - 해당 자산에 들어가 있는 레버리지 수준
레버리지가 높은 시장일수록 금리 상승에 취약할 가능성이 높음. - 현재 시장의 공급과 대출 구조
2022년과 현재의 입주 물량·전세대출·주담대 환경이 다르기 때문에 과거와 동일하게 해석하기 어려움.
→ 핵심: 금리 인상 자체에 공포를 느껴 모든 자산을 매도하기보다, 현금 비중을 확보하고 레버리지를 관리하면서 새로운 기회에 대비하는 관점이 필요하다는 내용.