월급쟁이부자들 내집마련 기초반
내집마련 보고서
PART 1. 예산
나의 감당 가능한 대출액과
가능한 예상 매매가는 얼마인가요?
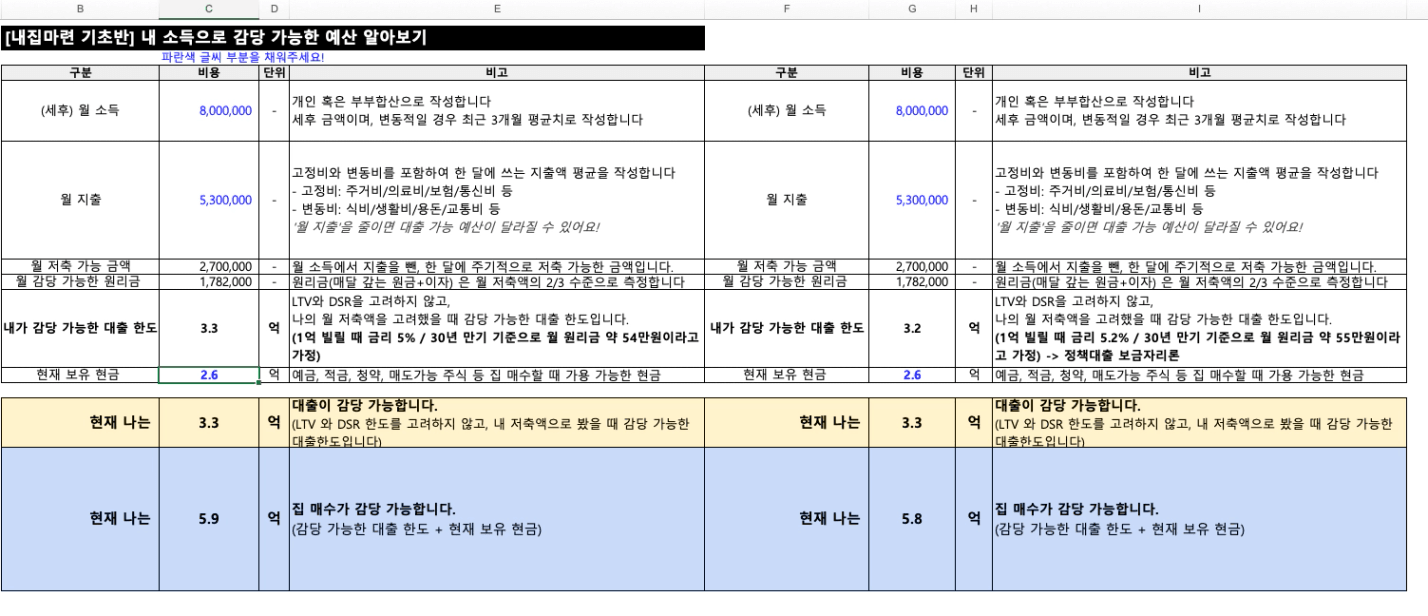
[내강의실-1강-강의자료다운로드] 에서
‘월부_내집마련기초_대출 가능금액 계산기.xlsx’ 파일을 다운로드 받고
내 저축액 대비 감당 가능한 대출금액을 알아보세요.
| 구분 | 비용 |
| 월 저축 가능 금액 | 2,700,000 |
| 월 감당 가능한 원리금 | 1,782,000 |
| 가능한 대출 한도 | 3.3억 |
| 보유 현금 | 2.6억 |
| 가능한 예상 매매가 | 5.9억 |
< 정책대출 보금자리론 : 금리 5.2% (1억 빌릴 때 30년 만기 기준으로 원리금체증식분활상환(만40세미만)>
| 구분 | 비용 |
| 월 저축 가능 금액 | 2,700,000 |
| 월 감당 가능한 원리금 | 1,782,000 |
| 가능한 대출 한도 | 3.2억 |
| 보유 현금 | 2.6억 |
| 가능한 예상 매매가 | 5.8억 |
예산 계산하며 느낀점 :
부동산을 구입하기에는 현재 보유하고 있는 현금이 많지 않다고 생각하고 있었는데, 실제로 필요한 자금을 하나씩 계산해 보니 생각했던 것보다 턱없이 부족한 현금으로 집을 구입하려고 했다는 것을 깨달았습니다.
직접 숫자로 확인해 보니 막연하게 생각했던 것과 현실에는 차이가 있다는 것을 느꼈고, 앞으로는 월 저축 가능 금액을 조금 더 늘리고 불필요한 지출을 줄여야겠다는 생각이 들었습니다.
고민되거나 궁금한 점 :
현재 상가 담보대출이 남아 있어 매월 상환하고 있는데, 정책 보금자리론을 이용할 경우 기존 상가 담보대출이 대출 한도에 어느 정도 영향을 미치는지 궁금합니다.
또한 현재 정책 보금자리론의 금리가 약 5.2% 고정금리로 조회되는데, 은행의 내생애최초 주택담보대출 금리가 5% 정도의 변동금리라면 금리와 향후 금리 변동 가능성을 고려했을 때 어느 쪽이 더 유리한지도 궁금합니다.
현재 약 5천만 원 정도의 지원받을 수 있는 금액이 있는데, 만약 은행 대출의 금리가 정책대출보다 낮다면 이 지원금을 활용하여 6억 원을 초과하는 주택을 매수하는 것이 더 합리적인 선택인지도 고민됩니다.
또 하나 고민되는 부분은 예산과 아파트의 가치 사이에서 어떤 선택을 하는 것이 좋을지입니다.
예산에 맞추기 위해 1순위로 생각하고 있는 아파트 중에서 층이나 위치 등 선호도가 다소 떨어지는 매물을 선택하는 것이 나을지, 아니면 1순위 아파트보다는 선호도가 조금 낮더라도 2순위 아파트에서 입지나 동·층 등 가장 좋은 조건의 매물을 선택하는 것이 나을지 고민됩니다.
단순히 아파트의 순위를 기준으로 선택하기보다는 예산 안에서 향후 가치와 실거주 만족도를 고려했을 때 어떤 기준으로 우선순위를 정하는 것이 좋은지 궁금합니다.
그리고 2027년 1월 말에 현재 전세 계약이 만료되어 이사를 해야 하는 상황인데, 예산을 다시 계산하면서 기존에 생각했던 매수 기준이 많이 달라졌고, 기존에 알아보던 단지들도 다시 생각해 보지 않기로 했습니다.
만약 2026년 12월까지 제 예산과 조건에 맞는 단지를 찾지 못한다면, 무리해서 매수하기보다는 다시 전세로 이사한 후 충분히 매수할 집을 찾는 것이 나을지, 아니면 월세로 이사하여 거주하면서 매수할 아파트를 계속 알아보는 것이 나을지 고민됩니다.
전세와 월세 각각의 비용과 자금 활용도, 향후 집값 변동 가능성 등을 고려했을 때 어떤 선택이 내집마련을 준비하는 데 더 유리한지도 궁금합니다.
마지막으로, 향후 출산하게 될 경우 신생아특례대출로 기존 주택담보대출을 대환할 수 있는지 궁금합니다.
신생아특례대출은 순자산 기준이 5.11억 원 이하로 알고 있는데, 현재 상가 담보대출을 상환하면서 줄어든 대출금이 순자산 계산에 어떤 방식으로 반영되는지도 궁금합니다. 상가의 자산가액과 담보대출 잔액이 순자산 산정 시 각각 어떻게 반영되는지 알고 싶습니다.