월급쟁이부자들 내집마련 기초반
내집마련 보고서
PART 1. 예산
나의 감당 가능한 대출액과
가능한 예상 매매가는 얼마인가요?
[내강의실-1강-강의자료다운로드] 에서
‘월부_내집마련기초_대출 가능금액 계산기.xlsx’ 파일을 다운로드 받고
내 저축액 대비 감당 가능한 대출금액을 알아보세요.
| 구분 | 비용 |
| 월 저축 가능 금액 | 2,231,913 |
| 월 감당 가능한 원리금 | 1,473,722 |
| 가능한 대출 한도 | 2.7 |
| 보유 현금 | 2 |
| 가능한 예상 매매가 | 4.7 |
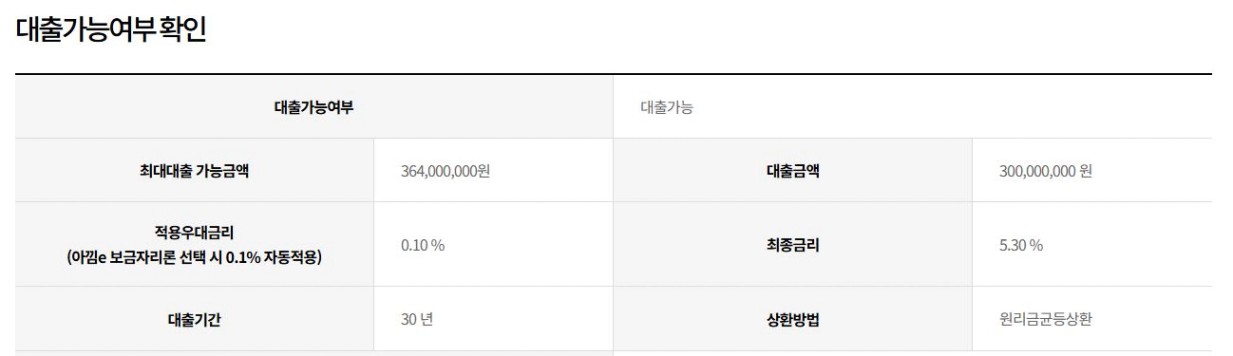
예산 계산하며 느낀점 :
생각보다 예산이 적어서 조금 놀랐습니다.
종모기 하면서 약간은 예상했지만 확실히 소득이 모자르다는 생각을 했습니다.
원리금 상환 및 여유자금을 위해서 매달 부업이나 아르바이트 등으로 월 50만원정도의 추가 소득이 필요하다고 판단했고 회사가 여유롭다보니 그정도 금액이면 장시간 일할 필요는 없을 것으로 판단되어 다른 일을 하기 괜찮을 것 같아서 실제로 실행 할 수 있을 것 같습니다.
고민되거나 궁금한 점 :
만약 대출을 예상보다 더 끌어다써야 한다거나 하는 상황이 된다면 바로 실거주가 아닌
차라리 전세세입자가 내년 상반기정도에 나가는 전세가 들어있는 집으로 선택하면
그 몇달 차이로 부모님 추가 차입 혹은 현재 자산 손실나서 못 빼고 있는것을 현금청산하여 진행할 시간을 벌 수 있을 거 같은데.. 차이나는 그 사이에 유주택자인 부모님 댁에 주소이전했다가 진행하도 보금자리론에 문제가 없을지.. 전세세입자가 있으면 대출이 안나오는건지 등 대출에 대해서 확실하지 않게 되어버려 고민입니다.
부모님 차입의 경우 총 8천정도로 월일정 금액씩 원금 상환하다가 5년내 현금청산가능한 자산 정리 하여 한번 갚고 갈아타기시 나머지 갚고 할 생각인데 부모님 차입자체가 문제가 있을 수 있다고 하니 찝찝하고.. 안하자니 돈이 없고.. 아주 세금때문에 걱정이네요
내가 감당가능한 최대로 대출 끄는게 맞다고 하셨는데 지금 종모기에서 들은 지출통제로 지출도 줄여놓은 상태로 아직 실행완전 되지! 라는 상태가 아니라 이게 깨지면 어떻게 되는거지? 싶은 걱정도 있는데 제 스스로를 믿어보겠습니다.