내집마련 보고서
PART 3. 매물 비교
3강에서 배운대로 매물 임장을 다녀와서 아래 표를 채워보세요!
2주차 강의교재 다운로드 -[월부] 내집마련 기초반_단지 비교 및 매물 비교 양식 엑셀 양식을 다운로드 받아 “3. 매물 비교 양식” 탭에서 내가 본 매물 정보를 채워보세요. (캡처해서 넣기)
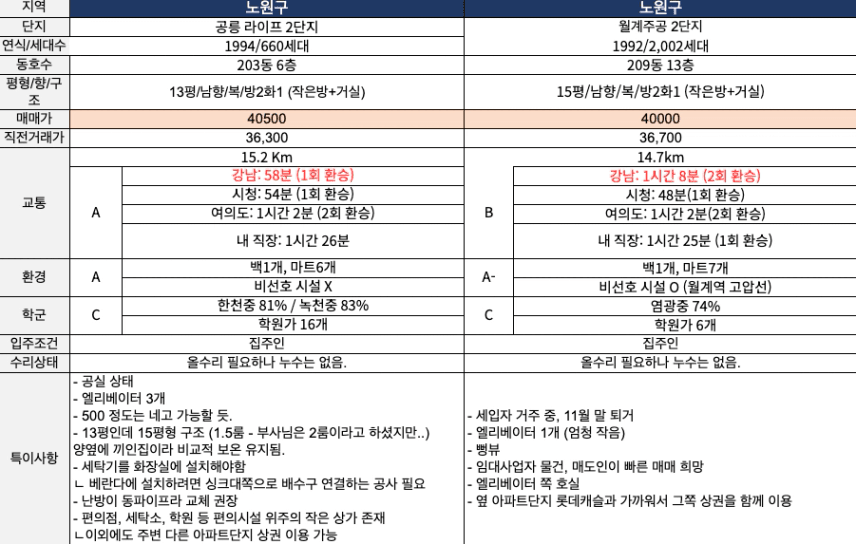
*공릉 라이프 2단지가 더 입지가 좋다고 판단
- 끼인집에 남향/6층이라 샷시만 새로 하면 따뜻할 것 같다.
- 아파트/주변임장도 같이 해봤는데 유흥가도 없고, 유모차도 1시간에 4대 이상 봤고, 근처에 산책로도 있고 7호선 하계역에 걸어서 12분 소요된다. 또한 하계역 근처에 동북선이 개통되면 더 가격이 오를 듯 하다.
- 근처 광운대에 gtx-c 가 개통될 예정이지만 짧으면 5년 길면 10년 소요되니 강점에서 제외함.
- 단지는 무난하게 관리되는 것 같았다. 특별히 지저분하지 않음.
4) 결론
- 해당 단지는 내 예산 내에서 매수 가능한가요? [불가]
- 두 매물 다 보금자리 + 저축액 + 신용대출을 일으켜서 어떻게 매수는 가능하다 하더라도,
매수 시 부대비용과, 수리 비용이 문제다. 부대비용 약 1천에 샷시만 한다고 했을 때 1500인데, 합해서 2500을 어디서 끌어와야할지.. 사내 대출도 없고, 부모님께 손을 빌릴 수 없는 상황이라. 가능하다고 생각했던 예산이 막상 집 상태를 보고나니 더 낮아진다..
게다가 kb 시세도 호가와 차이가 많이나서 대출이 안나온다.
원리금을 감당할 수 있는데도 대출이 안나오니 답답하다. 넉넉잡아 3천만 더 있었어도 매수 가능한데…
- 두 매물 다 보금자리 + 저축액 + 신용대출을 일으켜서 어떻게 매수는 가능하다 하더라도,
- 매매가가 -20% 되거나, 금리가 2% 더 오른다고 해도 감당 가능한 단지인가요? [O]
- 매매가 -20% 하락 시 = 매매가능
- 약 3.2억 기준 대출 70% 나온다고 하면 2.24억. 저축액 1억 + 신용대출 일으키면 매수 + 수리까지 가능.
- 금리가 2% 올랐을 시 = 매매불가 (시드 부족)
- 보금자리론 조회 시 5.25% 40년 체증식 상환으로 kb시세 3.45억 으로 조회 시,
2.415억이 대출되고 월 원리금 환산액이 약 107만원에서 시작해 1년에 1만원씩 오른다.
현재 이 원리금은 감당이 가능하나 대출이 많이 안나와 시드가 부족해 구매하지 못하므로.. 매수하지 못한다.
- 보금자리론 조회 시 5.25% 40년 체증식 상환으로 kb시세 3.45억 으로 조회 시,
- 매매가 -20% 하락 + 금리 2% 올랐을 시 = 매매불가 (원리금 감당 불가)
- 만약 2개 상황이 동시에 발생한다면 내집 마련은 불가능 하다.
보금자리론 + 신용대출 금리가 모두 7.25% 라고 했을 때 약 195~231만 원을 매 달 원리금으로 내야해서 내가 감당 가능한 수준을 뛰어넘는다. ㅠㅠ
- 만약 2개 상황이 동시에 발생한다면 내집 마련은 불가능 하다.
- 매매가 -20% 하락 시 = 매매가능
- 내 예산에서 가장 가치 있는 1등 아파트인가요? [모르겠다]
- 아직 매물을 2개만 임장해본 상태라 아직까지는 공릉 라이프 2단지가 1등이지만, 다른 지역도 둘러봐야 확실이 설듯 하다. 하지만 누가 나에게 3천만원을 준다면 매수하고 싶은 곳은 맞다.
- 이 아파트를 매수할 것인가요? [X]
- 시드가 가능하다면 매수 및 수리해서 살고 싶지만, 예산이 초과되서 불가.
- 다음 달에 비교해볼 지역과 단지는 어디인가요?
- 군포 산본 지역(4호선 산본역) - 충무 주공 2단지이다.
강남 출퇴근 시간도 1시간 이내이고, 내 직장과도 1시간 이내인 곳이다.
솔직히 서울이 아니여서 아직 어색한 마음은 있지만… 받아들이고 열심히 알아봐야겠다!
- 군포 산본 지역(4호선 산본역) - 충무 주공 2단지이다.