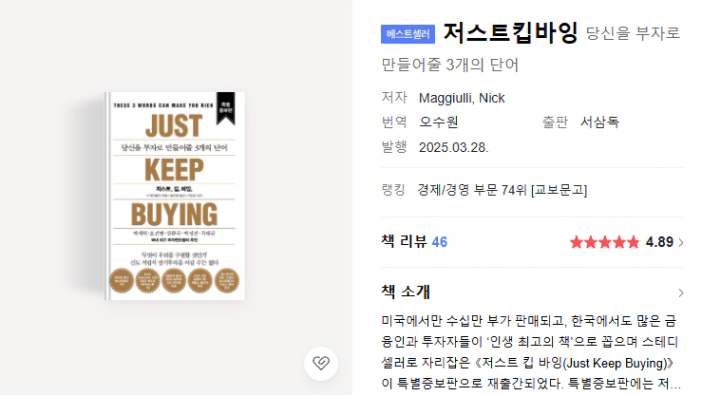
ㅣ제목 저스트 킵 바잉
ㅣ저자 닉 매기울리
ㅣ출판사 서삼독
ㅣ독서기간 2026.10.
ㅣ평점 10점
본 것
기대 저축액 vs 기대 투자 증가액
초기 자산 형성기에는 투자 수익률을 1~2% 올리려는 노력보다 소득을 늘려 저축액(원금)을 키우는 것이 훨씬 빠르다. 기대 저축액이 기대 투자 증가액보다 크다면 저축과 소득 증대에, 반대라면 투자 계획과 포트폴리오 관리에 집중해야 한다.
>예전엔 저축만 했다. 하지만 이는 물가상승을 헷지해주지 못한다. 투자공부를 하고 투자를 해야 하는 건 필연적이다.
지출 축소의 한계와 소득 증대의 무한함
“씀씀이만 줄이면 부자가 된다”는 말은 거짓이다. 소비를 줄이는 데는 최저 생계비라는 하한선이 있지만, 소득과 저축액을 늘리는 데는 한계가 없다.
>실제로 지출 축소의 한계를 체감한다. 삶을 영위하는데 반드시 필요한 고정비라는게 있다. 그러니 소득을 늘려야 한다.
현명한 소비와 좋은 부채
과소비 죄책감을 더는 ‘2배의 규칙’(사고 싶은 사치품 금액만큼 수익창출 자산을 함께 매수), ‘소득 증가분의 50% 저축 원칙’, 그리고 ‘대출 비용보다 큰 기대수익을 낼 수 있을 때 선택적으로 레버리지를 활용하는 법’을 다룬다.
>돈을 쫓는 것에서 벗어나자. 소비를 하지 않는게 자랑만은 아니다. 내 삶의 가치와 목적에 맞게 돈을 쓸 줄도 알아야 한다. 부채도 마찬가지. 전략적인 활용으로 리스크를 줄이거나 수익률을 높일 수 있다.
마켓 타이밍은 허상
폭락장을 기다려 바닥에서 사려는 전략보다, 매월/매분기 규칙적으로 분할 매수(DCA)하는 것이 장기적으로 약 70% 이상의 확률로 높은 수익을 낸다.
>주식은 잘 모르지만 바닥을 잡을 수 없다는건 알겠다.
8~9%의 법칙과 인내
주식시장의 거대한 수익은 전체 보유 기간 중 불과 8~9%의 짧은 순간에 발생한다. 나머지 90% 이상의 지루한 횡보·조정장을 견디지 못하고 시장을 떠나 있으면 그 과실을 누릴 수 없다.
>부동산도 사는것보다 보유하고 기다리는게 중요하다.
투자의 목적과 매도 원칙
투자는 자산을 계속 사 모으는 과정이다. 단기 시세차익을 보고 매매를 자주하기보단 원칙에 맞게 매도해야 한다. 매도는 ① 포트폴리오 리밸런싱, ② 비중 편중 및 영구적 손실 자산 정리, ③ 현실적인 현금 지출(삶의 재정적 필요)이 발생했을 때만 한다.
>주식으로 많이 버는 사람들이 적은 이유는 이게 잘 안되서가 아닐까
깨달은 것
1. 이번 투자가 지나면 다음 투자 전까지 어떻게 하면 소득을 늘리고 내 돈을 수익창줄 자산으로 바꿀지 고민이 필요하다.
2. 부동산은 취등록세, 계약 기간, 거래 비용 때문에 싫든 좋든 2년~4년 이상 버티게 된다. 그 사이 시장이 바뀌여 수익을 얻는다. 하지만 주식의 쉽게 사고파는 방식은 오히려 장기보유를 어렵게 한다. 나는 주식을 잘 모르지만 이번 투자 후 조금씩 배워나가야 하는데, 이때 주식도 장기 보유 할 수 있는 시스템을 세팅해야 내가 쉽게 팔지 않지 않을것 같다.
3. 부동산 투자를 하지 않는 기간동안 발생하는 잉여 현금을 예적금(인플레이션에 취약)에 묶어두는 대신, S&P 500과 같은 자산에 넣어둠으로써 유동성과 현금가치 하락에 대비해야겠다.
적용할 것
지수 ETF 매월 자동 적립 : 주식 차트, 테마주 뉴스, 금리 예측은 전부 보지 않고,미국 대표 지수(S&P 500, 나스닥 100 등)를 담는 ETF를 선정해 매월 월급날 다음 날 무조건 자동 적립식 매수가 체결되도록 설정한다. 특히 이번 투자 후 다음 부동산 갈아타기나 분양권·상급지 매수까지 대기하는 자금을 현금으로 방치하지 않고 ETF에 차곡차곡 적립한다.