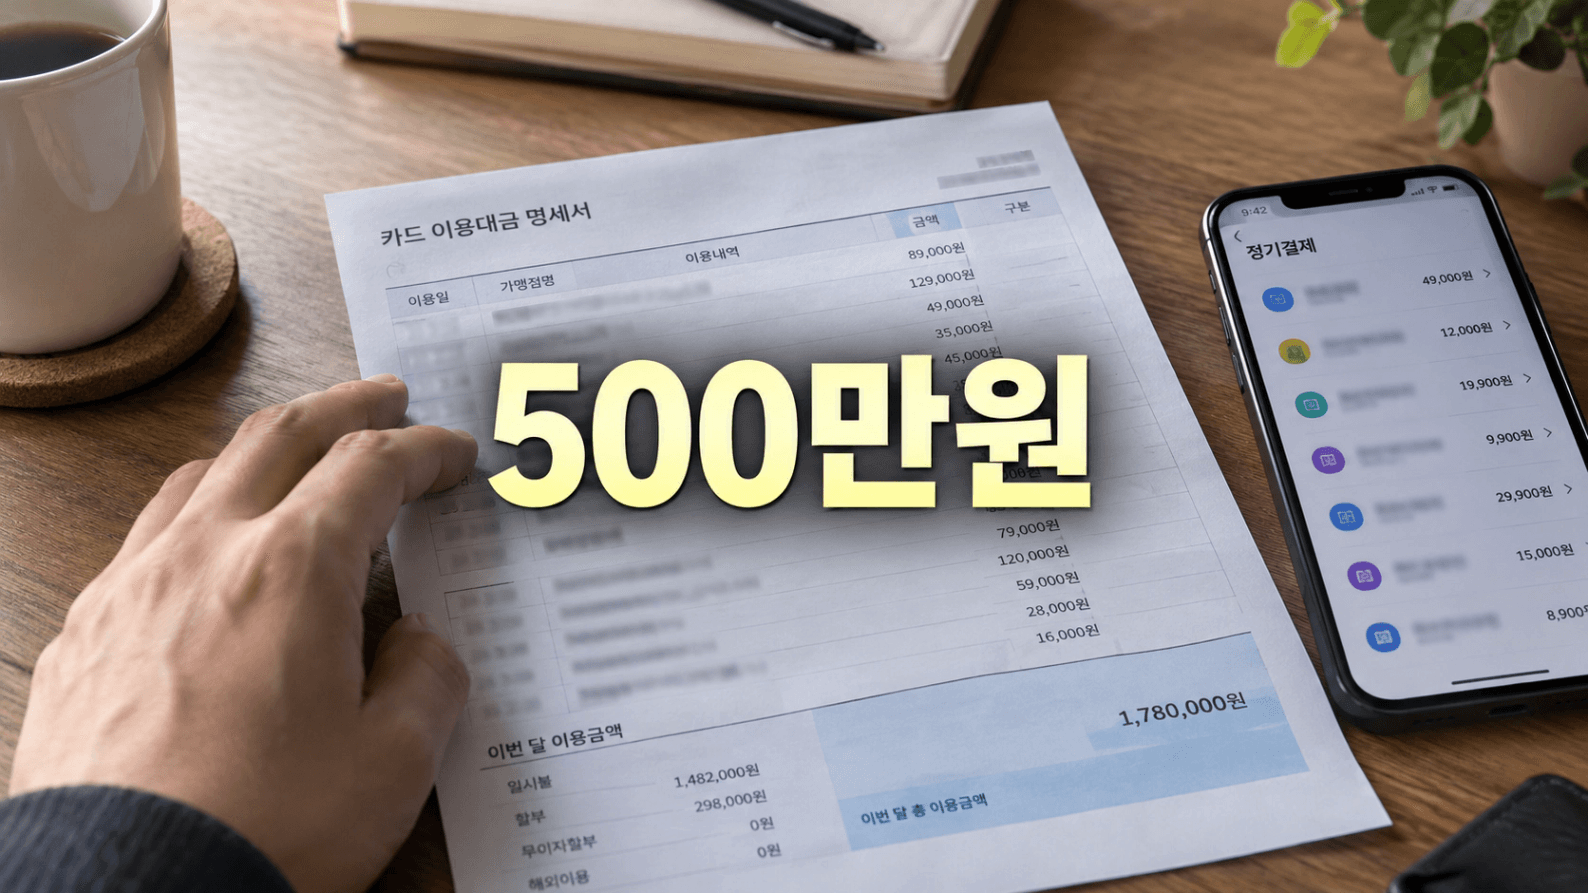
월급 500만원인데 돈이 안 모인다면, 대부분은 크게 쓴 돈 때문이 아닙니다.
매달 알아서 빠져나가는 돈,
월급이 오를 때 같이 올라간 생활비,
그리고 '이번 달만'이라며 미뤄둔 카드값.
오늘은 이 3가지만 같이 확인해보겠습니다.
월급날 아침입니다.
알림이 옵니다. 500만원이 들어왔습니다.
그런데 점심을 먹고 다시 앱을 열면 숫자가 벌써 많이 줄어 있습니다.
카드값, 관리비, 통신비, 보험료. 이름도 기억 안 나는 구독료 몇 개.
분명 사치한 기억은 없는데 다음 월급날이 오기 전에 통장이 비어 있습니다.
혹시 이런 달이 반복되고 있나요?
그렇다면 의지가 약해서가 아닐 가능성이 큽니다.
돈이 새는 길이 잘 보이지 않는 곳에 있을 뿐입니다.
숫자로 보면 이렇습니다
올해 2분기 우리나라 가구는 한 달 평균 529만 5천원을 벌었습니다.
세금·이자 등을 빼고 실제로 쓸 수 있는 돈은 423만 5천원이었고, 그중 생활비를 쓰고 남긴 돈은 130만 2천원이었습니다.
쓸 수 있는 돈 100원 중 약 31원을 남긴 셈입니다.
그러니 월급 500만원을 받는데 매달 남는 돈이 수십만 원도 안 된다면, 평균보다 어딘가에서 더 새고 있다는 신호일 수 있습니다.
오늘 글은 3단계로 갑니다.
1. 매달 자동으로 빠져나가는 돈 찾기
2. 월급 따라 올라간 생활비 알아차리기
3. '이번 달만' 미룬 카드값 확인하기
마지막에는 이번 주에 해볼 수 있는 점검표를 드리겠습니다.
30대가 가장 조심해야 할 소비 습관 3가지
"큰돈 쓴 적 없는데 왜 통장이 비어 있죠?"
첫 번째는 '자동결제'입니다.
한 번 가입하면 내가 잊어도 매달 알아서 빠져나가는 돈이죠.
성인 1천 명을 조사한 대한상공회의소 자료를 보면, 구독 서비스를 쓰는 사람은 1인당 3~4개가 가장 많았고(39.8%), 5개 이상 쓰는 사람도 4명 중 1명꼴이었습니다.
금액도 작지 않습니다.
올해 5월 조사에서 쇼핑 멤버십 이용자는 한 달 평균 3만 3,400원, OTT 이용자는 2만 2,700원을 쓰고 있었습니다.
여기에 휴대폰 할부, 보험료, 각종 앱 결제까지 더하면 '숨만 쉬어도 나가는 돈'이 생각보다 커집니다.
예를 들어 한 달 10만원짜리 자동결제를 1년 두면 120만원입니다.
작은 돈이라 신경을 안 쓰게 되고, 그래서 오래 새는 돈입니다.
돈이 새는 곳은 '큰 결제'보다 '잊고 있는 결제'인 경우가 많습니다.
"월급이 올랐는데 왜 저축은 그대로일까요?"
두 번째는 월급이 오를 때 생활비도 같이 오르는 습관입니다.
30대는 이 일이 가장 자연스럽게 일어나는 시기입니다.
연봉이 오르고, 차를 바꾸고, 더 넓은 집으로 옮기고, 결혼 준비도 합니다.
하나하나는 다 이유가 있는 선택입니다.
문제는 그 선택들이 '새로운 기본 생활비'로 굳어진다는 점입니다.
국가데이터처의 올해 1분기 가계동향조사를 보면 가구 소득은 1년 전보다 2.4% 늘었는데, 소비지출은 5.3% 늘었습니다. 그 결과 쓰고 남은 돈은 오히려 3.1% 줄었습니다.
버는 돈이 늘었는데 남는 돈은 줄어든 겁니다.
물가 영향도 있습니다.
다만 물가는 내가 바꿀 수 없지만, 오른 월급을 어디로 먼저 보낼지는 내가 정할 수 있습니다.
월급이 오른 날, 오른 만큼을 먼저 따로 떼어두면 생활비가 따라 오를 틈이 줄어듭니다.
"이번 달만 넘기면 괜찮지 않을까요?"
세 번째는 카드값을 미루는 습관입니다.
대표적인 게 리볼빙입니다.
카드값 일부만 내고 나머지를 다음 달로 넘기는 서비스인데, 넘긴 금액에 이자가 붙습니다.
리볼빙 평균 금리는 연 17%대로 집계됩니다.
카드사 리볼빙 잔액은 올해 4월부터 5개월 연속 늘어 7조원에 가까워졌습니다.
할부도 구조는 비슷합니다.
이번 달 부담은 줄지만, 다음 달·그다음 달 월급이 미리 정해져 버립니다.
월급 500만원이 들어와도 지난달·지지난달에 쓴 돈이 먼저 빠져나가면 이번 달 내가 쓸 수 있는 돈은 훨씬 적어집니다.
할부와 리볼빙은 미래의 월급을 당겨 쓰는 일입니다.
내 카드에 어떤 게 걸려 있는지부터 아는 게 시작입니다.
여기까지 읽고 '내 얘기네' 싶으셨나요?
괜찮습니다. 세 가지 모두 월급이 적어서 생긴 문제가 아닙니다.
습관에서 생긴 문제라서, 습관만 바꾸면 달라질 수 있습니다.
그리고 생각보다 오래 걸리지 않습니다.
이번 주에 해볼 3가지
저장해두고 이번 주말에 하나씩 해보시면 좋습니다.
각각 10~20분이면 충분합니다.
☑️ 자동결제 목록 뽑기.
카드 앱과 통장 앱에서 최근 3개월 정기결제를 모두 적어봅니다.
지난달 한 번도 안 쓴 게 있다면 표시해둡니다.
☑️ '오른 월급' 따로 떼기.
최근 1~2년 사이 월급이 오른 금액을 적어보고, 그 금액만큼 월급날 다음 날 자동이체되는 저축 통장을 하나 만들어둡니다.
☑️ 카드 미결제 확인하기.
카드사 앱에서 리볼빙(일부결제금액이월약정) 가입 여부와 남은 할부 개월 수를 확인합니다.
다음 달·다다음 달 이미 정해진 카드값이 얼마인지 적어봅니다.
세 가지를 다 하고 나면 '왜 안 모이는지 모르겠다'가 '여기서 새고 있었구나'로 바뀝니다.
그게 종잣돈의 시작입니다.
매달 월급날마다 '왜 또 없지?' 하는 친구가 있다면, 이 글을 보내주세요.
월급이 적어서가 아니라, 새는 길을 아직 못 봤을 뿐이니까요.