어느덧 2주 뒤면 추석 연휴입니다
부모님 용돈, 선물, 고향 가는 기름값,
오랜만에 모인 가족 외식까지
벌써 머릿속으로 계산기 두드리고 계신 분들 많으실 거예요
그런데 이 부담이 기분 탓만은 아닙니다
작년 4분기 우리나라 네 집 중 한 집(25.0%)은
번 돈보다 쓴 돈이 더 많은 '적자 살림'이었습니다
6년 만에 가장 높은 수준이었어요
국가데이터처는 그 이유 중 하나로
추석 명절 지출이 늘어난 영향을 꼽았습니다
올해도 사정은 크게 다르지 않습니다
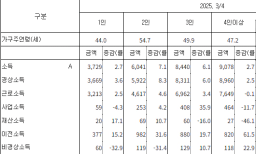
올해 2분기 가구의 근로소득
그러니까 월급으로 버는 돈은 1년 전보다 0.8% 늘었습니다
같은 시기 6월 소비자물가는 3.2% 올랐고요
(출처 - KDI 2026 2/4분기 가계 동향조사 결과)

월급은 거의 그대로인데 나갈 돈은 계속 커지는 상황입니다
이럴 때 우리는 늘 같은 결심을 합니다
"추석 끝나면 진짜 아껴야지!"
그리고 추석이 끝나면 저축 통장 잔고가 먼저 줄어 있습니다
저축 통장이 깨지는 날은 늘 정해져 있었습니다
안녕하세요 월급쟁이부자들에서 강의와 코칭을 통해
내집마련과 행복한 노후를 돕는 6년차 투자자
Practice Makes Perfect ‘프메퍼’입니다
저도 그랬습니다
월급날 저축 통장에 돈을 옮겨두고
뿌듯해하다가 꼭 한 번씩 일이 생겼습니다
설날, 가정의 달, 친구 결혼식
6월과 12월에 날아오는 자동차세
여름휴가 비행기표, 그리고 추석
"이번 한 번만 꺼내고 다음 달에 채우자!"
그렇게 꺼낸 돈이 제대로 다시 채워진 적은 거의 없었습니다
한 번 문이 열린 저축 통장은
다음번엔 더 쉽게 열렸습니다
코칭에서 만나는 분들도 비슷한 말씀을 많이 하십니다
"저는 의지가 약해서 저축을 못 해요"
그런데 그분들과 1년 치 지출을 같이 펼쳐보면
저축을 깬 이유는 대부분 '낭비'가 아니었습니다
명절, 경조사, 자동차세, 계절 옷, 휴가
매년 비슷한 때에 비슷한 금액으로 돌아오는 돈이었어요
돌아올 걸 뻔히 알면서도
그 돈이 머물 곳을 만들어두지 않았던 겁니다
갈 곳 없는 지출이 가장 만만한
저축 통장을 쉽게 깨도록 만듭니다
사람은 의지가 아니라 '기본값'대로 움직입니다
미국의 한 대기업에서 있었던 일입니다
이 회사 직원이 퇴직연금에 가입하려면
원래는 직접 신청서를 내야 했습니다
회사는 딱 하나만 바꿨습니다
입사하면 자동으로 가입되고
원하지 않는 사람만 빠지게 한 거죠
혜택도, 회사 지원금도 전부 그대로였습니다
그런데 가입률이 49%에서 86%로 뛰었습니다
직원들이 갑자기 부지런해진 게 아닙니다
처음부터 정해진 '기본값'이 바뀌었을 뿐입니다
저축도 똑같습니다
'쓰고 남으면 저축'이 기본값이면 저축은
늘 0원에 가깝고
'저축 먼저, 남은 돈으로 생활'이 기본값이면 저축은 무조건 쌓입니다
다짐으로 아끼기 | 구조로 모으기 | |
|---|---|---|
| 저축하는 때 | 쓰고 남으면 | 월급날 가장 먼저 |
| 매달 필요한 것 | 새로운 결심 | 없음 (한 번 세팅) |
| 명절·경조사가 오면 | 저축 통장을 깸 | 예비비 통장에서 해결 |
| 매일 확인하는 것 | 이번 달 얼마 썼지? | 생활비 통장에 얼마 남았지? |
| 무너지는 순간 | 의지가 꺾이는 날 | 거의 없음 |
그 기본값을 바꾸는 방법은 딱 2가지입니다.
1) 통장 쪼개기 : 돈마다 방을 정해주세요

가장 먼저 할 일은 통장을 4개로 나누는 겁니다
새로 만들 필요는 없습니다
쓰던 통장에 역할만 붙이면 됩니다
[월급통장] 월급날 하루만 머무는 통로
① 저축·투자 → ② 예비비 → ③ 고정비 → ④ 생활비
(돈이 흘러가는 순서 그대로입니다)
① 저축·투자 통장 : 처음부터 없는 돈
월급에서 가장 먼저 떼어가는 돈이 쌓이는 곳입니다
신용카드를 연결하지 말고
은행 앱 첫 화면에서도 숨겨두세요
눈에 안 보여야 손이 안 갑니다
② 예비비 통장 : 오늘 칼럼의 진짜 주인공
명절, 경조사, 자동차세, 휴가처럼 매달은 아니지만
1년 안에 반드시 오는 돈을 모아두는 곳이에요
금액은 '1년 지출 달력'으로 정합니다
작년 카드 내역을 열고
한 번에 크게 나갔던 돈을 적어보세요
| 시기 | 항목 | 금액 (예시) |
|---|---|---|
| 1~2월 | 설 명절 | 50만 원 |
| 5월 | 가정의 달 | 40만 원 |
| 6월·12월 | 자동차세 | 30만 원 |
| 7~8월 | 여름휴가 | 100만 원 |
| 9월 | 추석 | 50만 원 |
| 수시 | 경조사 (연 6번 × 10만 원) | 60만 원 |
| 수시 | 계절 옷·가전 수리 | 70만 원 |
| 합계 | 400만 원 |
400만 원 ÷ 12개월 = 매달 약 33만 원
이 33만 원을 매달 예비비 통장으로 보내두면
추석이 와도, 청첩장이 와도 한숨이 나오지 않습니다
"저축 통장을 깰까 말까" 이 질문 자체가 사라지거든요
③ 고정비 통장 : 한 번 걸어두고 잊는 통장
관리비, 통신비, 보험료, 대출 이자, 구독료
신용카드 결제대금도 여기서 빠지게 해두세요
④ 생활비 통장 : 체크카드 딱 1장
식비, 커피, 외식, 쇼핑은 전부 여기서만 씁니다
체크카드는 잔고가 없으면 결제가 되지 않습니다
참고 버티는 게 아니라 애초에 문이 잠기는 거예요
매일 확인할 건 딱 하나입니다
"생활비 통장에 얼마 남았지?"
2) 자동이체 : 매달 결정할 일을 없애주세요

통장을 나눠도 매달 손으로 돈을 옮기면 소용이 없습니다
월급날마다 마음이 흔들리거든요
"이번 달은 좀 빠듯하니까 저축을 줄일까?"
그래서 월급날 아침 순서대로 자동이체를 걸어둡니다
순서 | 시간 | 자동이체 |
|---|---|---|
1 | 월급날 오전 9시 | 월급통장 → 저축·투자 통장 |
2 | 오전 10시 | 월급통장 → 예비비 통장 (예: 33만 원) |
3 | 오전 11시 | 월급통장 → 고정비 통장 |
4 | 낮 12시 | 월급통장 → 생활비 통장 (정해둔 금액) |
핵심은 순서입니다
저축이 1번이고 생활비가 맨 마지막이예요
저희 집은 월급 전날인 24일 밤이 '통장 비우는 날'입니다
생활비 통장에 남은 돈은 전부 저축 통장으로 보내
잔고를 0원으로 만들고 25일 월급날 아침
자동이체가 돌아가면 한 달 세팅이 끝납니다
한 달에 직접 손대는 건 이게 전부예요
월급이 오르면 자동이체부터 올리세요
넛지의 저자이자 행동경제학자 리처드 탈러 교수는
'내일 더 저축하기(Save More Tomorrow)'라는 실험을 했습니다

지금 당장 저축을 늘리라고 하지 않았습니다
“다음에 월급이 오르면, 오른 돈의 일부를 저축에 보태겠다”
이 약속만 미리 받아둔 거죠
이 약속을 한 사람들의 저축률은
40개월 만에 3.5%에서 13.6%로 올랐습니다
비결은 단순합니다
통장에 찍히는 돈이 줄어드는 느낌이 없으니
아프지 않았던 거예요
연봉이 오른 달이나 성과급이 들어온 달
그날이 바로 자동이체 금액을 올리는 날입니다
1년 뒤 통장은 이렇게 달라집니다
매달 100만 원씩 저축한다고 해볼게요
1년이면 1,200만 원입니다
그런데 그 사이 설 한 번, 추석 한 번,
결혼식 몇 번에 저축 통장을 깼다면 어떨까요?
1년 뒤 통장에 찍힌 숫자는 1,200만 원이 아닙니다
그리고 "내가 얼마를 모은 건지"조차 헷갈리기 시작합니다
예비비 통장이 있는 사람은 다릅니다
월급날이 와도 결정할 게 없습니다
청첩장이 와도 예비비 통장에서 꺼내면 끝입니다
1년 뒤 저축 통장에는 한 번도 깨지지 않은
1,200만 원이 그대로 있습니다
실제 코칭 상담을 받았던 A씨는 매년 모으는 돈이
3천만원이었고 경조사비와 비정기 지출로
나가는 금액이 많았습니다
그러나 이 예비비 통장을 만들고 소비를 줄여
1년에 5천만의 저축 구조를 만들었어요
그리고 그 5천만원은 투자를 통해
2배인 어느새 1억이 되었습니다
종잣돈 모으기가 재테크의 시작이라는 이유가 바로 여기에 있어요
오늘 저녁, 딱 30분만 쓰세요
1. 10분 : 1년 지출 달력 적기 작년 카드 내역에서 한 번에 크게 나간 돈을 적고, 합계를 12로 나누세요.
2. 10분 : 통장 4개 정하기 저축·투자 / 예비비 / 고정비 / 생활비 쓰던 통장에 은행 앱 별명만 바꿔 붙여도 충분합니다.
3. 10분 : 월급날 아침 자동이체 걸기 저축 → 예비비 → 고정비 → 생활비 순서로 이체
그리고 휴대폰 달력에 한 줄만 적어두세요
"월급 오르는 달 = 자동이체 올리는 날"
추석은 올해도 오고 내년에도 옵니다
오는 걸 알면, 미리 방을 만들어두면 됩니다
저축 통장이 깨졌던 건 여러분 의지가 약해서가 아니라
그 돈이 갈 곳이 없었기 때문입니다
의지는 매달 다시 채워야 하지만
구조는 한 번 만들면 매달 알아서 돌아갑니다
이번 추석까지는 시간이 빠듯하지만
오늘 30분만 세팅하면 다음 설은 저축 통장이 아니라
예비비 통장에서 꺼내 쓰는 첫 명절이 될 거예요
화이팅입니다!
매 주 돈 모으는 방법을 알고 싶거나
이 글이 도움이 되셨다면
주변에 재테크를 고민하는 분들과 공유해주세요
여러분이 잠깐 시간 내서 해주시는
팔로우와, 공유, 좋아요, 댓글
덕분에 수 많은 분들을 더 도울 수 있습니다 :)
긴 글 읽어주셔서 감사합니다