안녕하세요, 우도롱입니다.
요즘 내집마련을 하실 때 가장 혜택이 좋은 분이 바로 ‘생애최초’에 해당하는 분들이시죠.
그런데 이 ‘생애최초’ 조건에 대해 헷갈리는 부분이 많아 QnA 게시판에 질문을 많이 주시더라구요.
그래서 오늘은 ‘생애최초’에 대해 혹시나 잘못 알고 실수하지 않으시도록 글로 정리해보겠습니다.
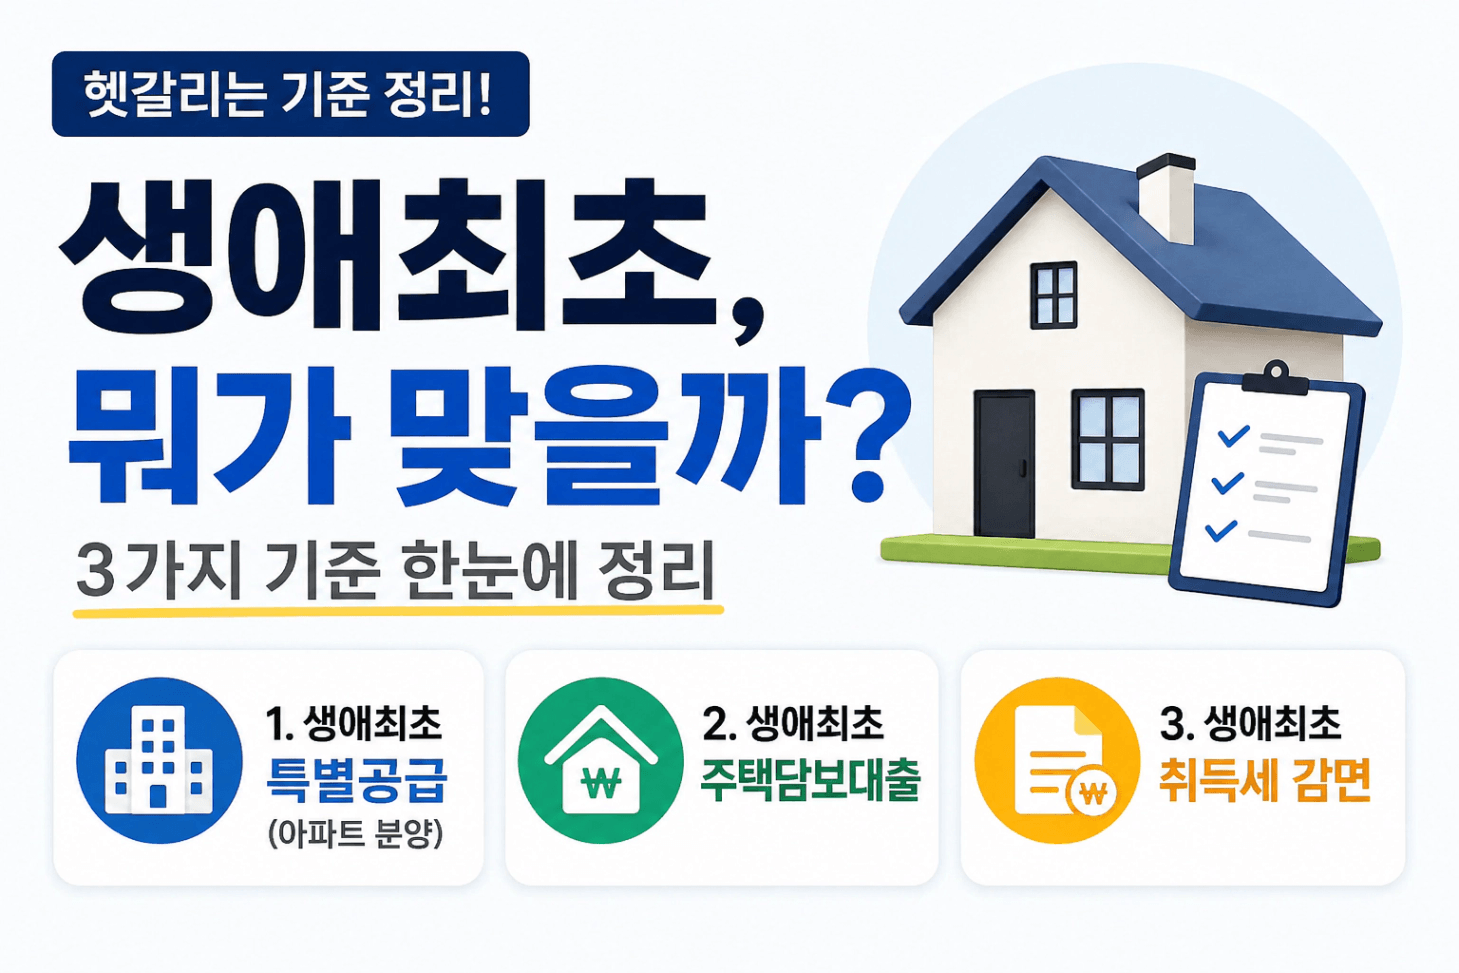
‘생애최초’ 정의는 주로 이 3가지에서 다르게 쓰이고 있습니다.
1. 생애최초 주택 구입자 특별공급 (분양)
2. 생애최초 주택담보대출
3. 생애최초 취득세 감면
각각의 생애최초 기준이 다르다보니 뭐가 맞는건지 헷갈리는데요.
한 번 구분해서 살펴보겠습니다.
1. 생애최초 주택 구입자 특별공급 (아파트 분양)
아파트 분양에는 일반공급, 우선공급, 그리고 특별공급이 있는데요.
특별공급 중 신혼부부, 다자녀가구, 청년, 노부모부양, 기관추천, 외국인, 신생아, 그리고 생애최초 특별공급이 있습니다.
아파트 분양에서 ‘생애최초' 특별공급에 대해 살펴보면
공공주택 특별법 시행규칙 별표6
- 공공주택사업자는 공공분양주택을 공급하는 경우 다음에 해당하는 비율의 주택을 입주자 모집공고일 현재 생애 최초[세대에 속한 모든 사람이 과거 주택을 소유한 사실이 없는 경우(공급신청자의 배우자가 혼인 전에 주택을 소유했다가 처분한 사실이 있는 경우를 포함)로 한정]로 주택을 구입하는 사람에게 한 차례에 한정하여 1세대 1주택의 기준으로 특별공급할 수 있습니다.
즉, “세대에 속한 모든 사람이 과거 주택을 소유한 사실”이 없어야 합니다.
- 배우자가 혼인 전 주택 소유이력이 있다면? 생애최초 특별공급 O
- 함께 거주중인 부모님이 주택 소유이력이 있다면? 생애최초 특별공급 X
- 함께 거주중인 형제자매가 주택 소유이력이 있다면? 생애최초 특별공급 X
★ 단, 일부 예외규정(주택공급에 관한 규칙 제55조의3)이 있는데요. 대표적인 것이 60세 이상의 직계존속(배우자의 직계존속)이 주택 또는 분양권을 소유하고 있는 경우는 생애최초 특별공급을 신청할 수 있다고 합니다.
2. 생애최초 주택담보대출
다음으로, 요즘 화두이고 가장 헷갈리는 생애최초 주담대입니다. 현재 규제지역(서울 전역, 경기 12개 지역)의 경우 주택가격 대비 주담대 비율(LTV)이 40%인데, 생애최초 자격을 가진 분들은 LTV 70%까지 (최대 한도 6억이내) 대출이 가능하기에 현재 주택 매수시 적극 활용하면 유리한 조건입니다.
주택담보대출시에 ‘생애최초’의 정의는 이렇습니다.
은행업 감독규정 별표6 제1호(정의)
- "생애최초주택구매자" 이라 함은 버목에 따른 세대 구성원 모두가 과거에 나목에 따른 주택을 소유한 사실이 없는 자를 말한다.
- "세대"라 함은 세대주 및 세대원으로 구성되며, 세대원은 세대별 주민등록표(「출입국관리법」에따른 외국인 및「재외동포의 출입국과 법적 지위에 관한 법률」에 따른 외국국적동포는 가족관계증명서 등을 포함)상에 배우자, 직계존속(배우자의 직계존속 포함), 직계비속 및 그 배우자를말하며, 세대분리된 배우자 및 그 배우자와 동일세대를 이루고 있는 직계비속 및 그 배우자를포함한다.
쉽게 말하면
- 나, 배우자
- 나와 함께사는 자녀, 며느리/사위, (조)부모님, 시(조)부모님
- 배우자와 함께사는 자녀, 며느리/사위
까지 모두 주택 구입이력이 없어야 합니다.
- 배우자가 혼인 전 주택 소유이력이 있다면? 생애최초 주담대 X
- 함께 거주중인 부모님이 주택 소유이력이 있다면? 생애최초 주담대 X
- 함께 거주중인 형제자매가 주택 소유이력이 있다면? 생애최초 주담대 O
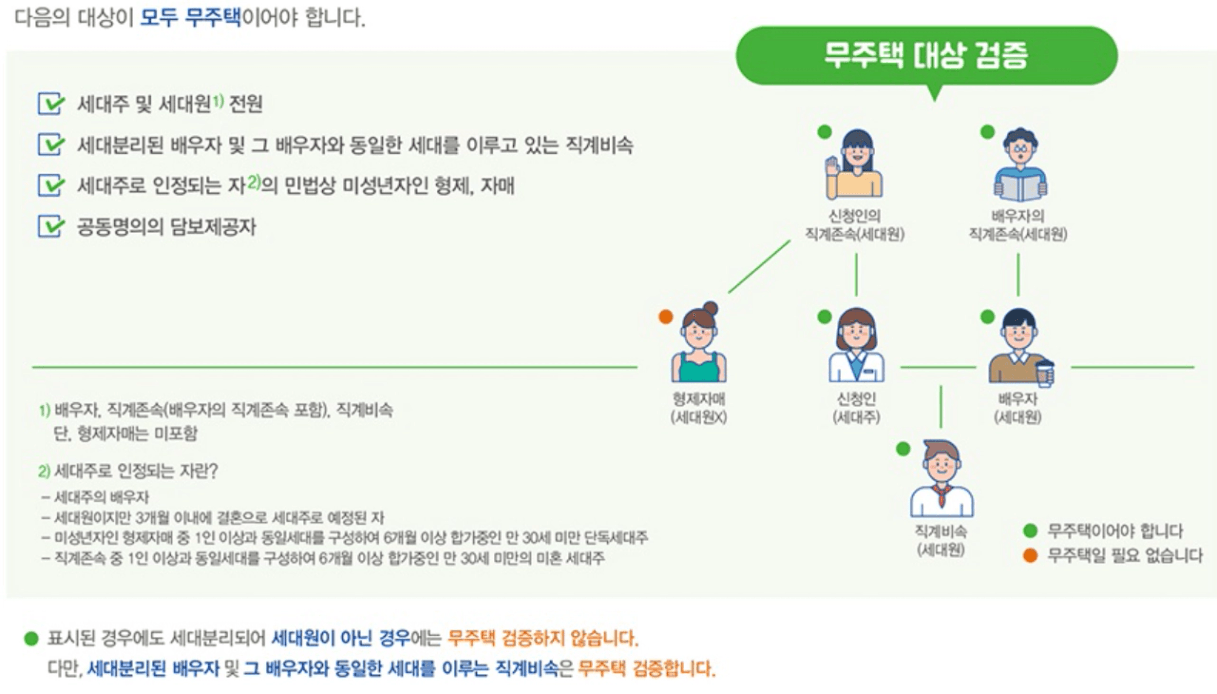
★ 정책자금대출(디딤돌,보금자리론)에서는 무주택에 대한 예외규정 중 하나로
만 65세 이상의 직계존속(배우자의 직계존속 포함)이 주택을 1호 또는 1세대만 소유하고 있는 경우는
무주택 세대로 간주합니다. (대출 신청인이 세대주 조건)
▼ 주택금융공사(디딤돌,보금자리론) 무주택 조건 자료입니다
3. 생애최초 취득세 감면
그리고 생애최초로 주택 구입시 취득세 감면 혜택을 신청할 수 있는데요.
취득세 감면시 정의하는 ‘생애최초’는 아래와 같습니다.
생애최초 주택 구입에 대한 취득세 감면 운영기준 제2조(용어의 정의)
- "무주택자"란 주택을 취득하는 본인 및 그 배우자가 국내에서 주택을 소유한 사실이 없는 경우를 말한다. (생애최초 주택 구입에 대한 취득세 감면 운영기준)
- 단, 상속 주택 공유지분 처분, 전용20제곱미터 이하의 주택 처분 등 일부 예외사항 있음
즉, 여기서는 직계존속, 직계비속과 무관하게 “본인 및 배우자”가 기준입니다.
- 배우자가 혼인 전 주택 소유이력이 있다면? 생애최초 취득세 감면 X
- 함께 거주중인 부모님이 주택 소유이력이 있다면? 생애최초 취득세 감면 O
- 함께 거주중인 형제자매가 주택 소유이력이 있다면? 생애최초 취득세 감면 O
★ 취득세 신고시에는 등본상 함께 사는 가족(배우자, 직계존비속, 형제자매, 배우자의 직계존비속, 배우자의 형제자매,직계존비속의 배우자)의 주택수 합산 → 함께 거주중인 형제/자매의 주택수도 합산되기 때문에 규제지역 기준 2주택이상, 비규제지역 기준 3주택이상시 취득세 중과 대상이기에 사전에 세대분리하시는 것이 좋습니다.
단, 65세이상 부모 봉양은 별도 세대 인정 <지방세법 시행령 제28조의3(세대의 기준)>
가장 많이 헷갈리는 3가지 케이스로 정리해보겠습니다.
Q. 배우자가 (혼인 전) 주택구입 이력이 있다면?
생애최초 특별공급 O
생애최초 주담대 X
생애최초 취득세 감면 X
Q. 함께 거주중인 부모님이 만 65세이상이고 1주택자 라면?
생애최초 특별공급 X
생애최초 주담대 X (단, 정책자금대출은 무주택 인정)
생애최초 취득세 감면 O (단, 취득세 주택수 합산)
Q. 함께 거주중인 형제/자매가 유주택자라면?
생애최초 특별공급 X
생애최초 주담대 O
생애최초 취득세 감면 O (단, 취득세 주택수 합산)
헷갈리는 분들께 도움이 되시기를 바라며 글을 마치겠습니다.
감사합니다.