*이번 글은 20대에 1억 모은 월급쟁이부자들 직원이
작성하신 후기를 바탕으로
작성된 1억 모으기 노하우가 담긴 글입니다.
"20대에 1억?
지금 내 월급으로도
진짜 가능할까…?"
제 주위 친구들이 요즘 가장 많이 하는 말이에요.
취직하고 나서
다들 한 번쯤 ‘1억’ 얘기를 꺼내는데,
결론은 항상 똑같더라구요.
"나중에 연봉 오르면 해야지."
“지금 월급으로는 어차피 안 돼.”
그냥 넘어가는 거예요.
근데 저는 그 친구들이랑 비슷한 월급으로
28살에 1억을 모았어요.
특별한 비법이 있었던 게 아니에요.
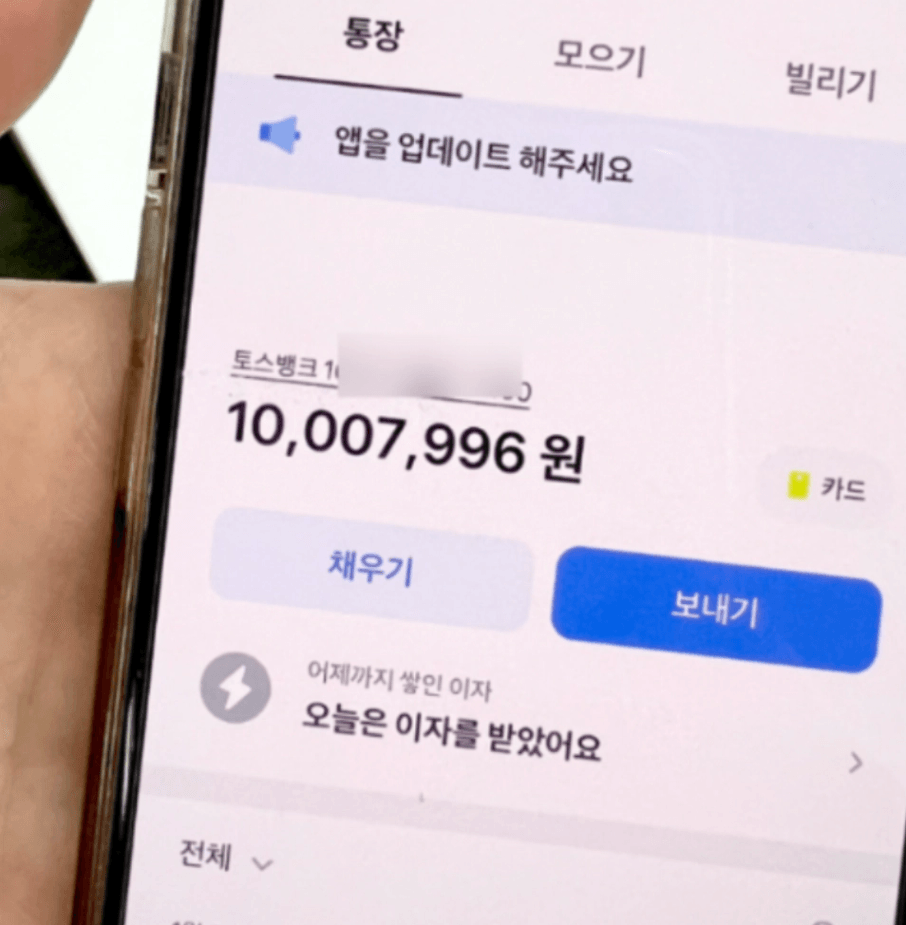
저는 대학생 때부터 용돈 없이
알바비로만 생활했어요.
저희 어머니께선
제 경제적 자립심을
길러주시기 위해
대학 등록금만 지원해주셨거든요.
나머지는 알아서 했어야하는데,
그게 오히려 돈의 소중함을
일찍 깨닫게 해줬던 것 같아요.
(이 말이 딱 저를 뜻하는 것 같았어요)
그렇게 저는 흔히 말하는
‘돈미새’가 되었고
스무 살부터 지금까지
단 하루도 쉬지 않고 일해왔어요.
해외여행 한 번도
안 갔을 정도로 돈에 진심이었답니다.
그렇게 살다 보니 자연스럽게 목표가 생겼어요.
"한국 나이 30살 전에 1억을 모으자."
그리고
28살에 1억 모으기를
달성했습니다.
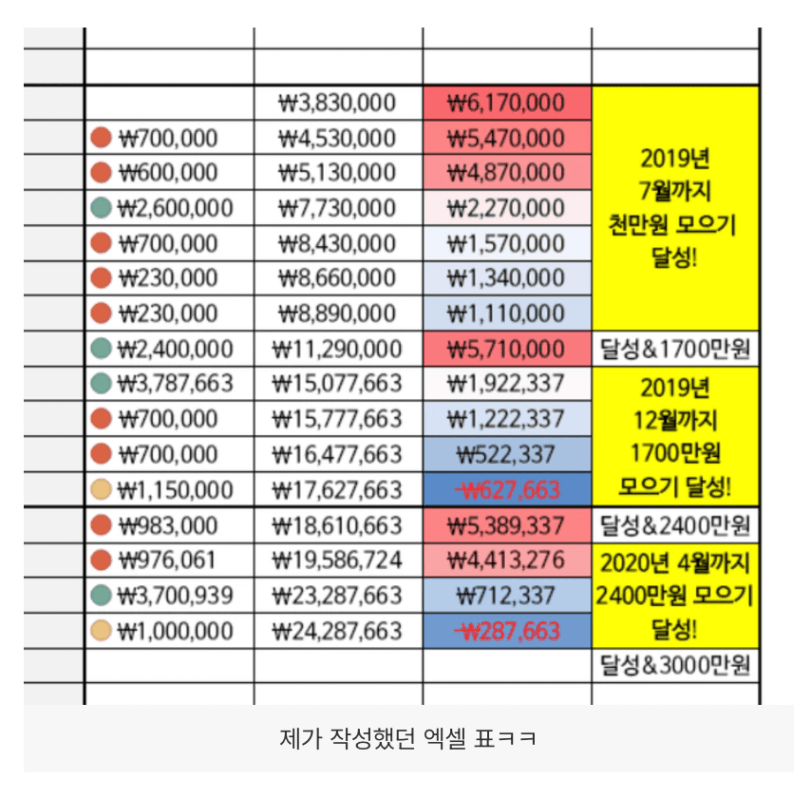
20대 1억 모으기가 가능했던 방법 3가지
20대 1억 모은 방법 ① 저축 먼저, 생활비는 나중에
가장 먼저 바꾼 건
돈을 쓰는 순서였어요.
원래는 월급이 들어오면 생활하다가
남으면 모으는 방식이었는데,
이렇게 하면 남는 돈이 없겠다 싶더라고요.
그래서 방식을 완전히 뒤집었어요.
월급이 들어오는 날,
저축부터 자동이체로 빼놓고
남은 돈으로 생활했습니다.
저는
저축률 50%부터 시작했어요.
예를 들어, 월급이 250만 원이면
125만 원을 바로 빼놓는 거예요.
버겁게 느껴질 수 있는데,
목표가 명확하다보니
신기하게도 남은 돈에 맞춰 생활이 됩니다 😁
통장도 목적별로 나눴어요.
통장 | 역할 |
|---|---|
급여통장 | 월급 받는 용도로만 사용하기 잔액을 남기지 않기 |
저축통장 | 월급일 다음 날 자동이체로 이동 |
생활비통장 | 그달에 쓸 돈만 딱 남겨두기 |
비상금통장 | 경조사·의료비 대비. 매월 소액씩 쌓아두기 |
이것만 잘 세팅해도
돈이 새는 걸 막을 수 있어요.
돈 모으는 법 – 월 30만 원으로 시작해 1억 모으는 방법 완벽 정리▶
20대 1억 모은 방법 ② 고정비부터 줄였어요
절약이라고 하면 커피 안 마시고,
배달 줄이는 걸 먼저 떠올리잖아요.
그것도 중요하지만,
근데 저는 그것보다
고정비를 먼저 건드렸어요.
매달 나가는 돈인데
한 번만 바꾸면
그 효과는 계속 커지거든요.
- 통신비 : 알뜰폰으로 바꿨더니 월 1만 6천 원 수준으로 내려갔어요
- 구독 서비스 : 안 보는 OTT, 쓰지 않는 앱 구독 싹 정리했어요
- 보험 : 중복 가입된 것들 확인해서 불필요한 항목 정리했어요
이 세 가지만 정리했는데
매달 5~10만 원이 바로 남더라구요.
5년이면 300만~600만 원이에요.
결코 작은 돈이 아닙니다.
20대 1억 모은 방법 ③ 수입 자체를 늘렸어요
절약만으로는
속도가 느려요.
결국 버는 돈이 늘어야
모이는 속도도 빨라집니다.

저는 제가 가진 재능으로
매달 부수입을 더 만들었어요.
덕분에 월 저축액이 훨씬 늘었고,
5년 걸릴 걸 더 빠르게 달성할 수 있었어요.
급여 외 부수입을 만들고 싶어서
여러가지 재능 판매 활동을 했습니다.
‘무자본 창업’ 열풍이 불었을 때라,
저도 무작정 이것저것
많이 시도해봤던 기록이 새록새록 나요.
이 부수입이 시드머니를
좀 더 빠르게 모으는 데
부스터 🚀 가 되어주었던 것 같습니다.
수익 늘리기,
이렇게 접근하면 좋아요.
1️⃣ 이직 또는 연봉 협상이 가장 효과적이에요. 월급이 50만 원 오르면 연간 600만 원 차이거든요. 부수입으로 같은 효과를 내려면 훨씬 많은 시간이 필요해요.
2️⃣ 부수입은 틈틈이 할 수 있는 것부터 시작하세요. 재능 판매(크몽, 클래스101), 중고 거래, 앱테크처럼 일상에서 시작할 수 있는 것들이요. 처음부터 큰 수익을 기대하기보다, 월 10~20만 원씩 꾸준히 더하는 구조를 만드는 게 목표예요.
그런데 20대에 1억을 모으고 나서 깨달은 게 있어요
어른들이 이런 말 하잖아요.
"1억까지가 어려운 거지,
그 이후부턴 돈이 돈을 번다" 고요.
근데 저는 1억을 달성하고 나서
1억에서 1.1억까지 갈 때에도,
0원에서 1,000만 원 모을 때랑 속도가 똑같았어요.
이유가 뭔지 아세요?
저는 정말 단 1의 투자 없이,
무조건 예적금만으로 돈을 모았거든요.
열심히 모은 돈이
제자리에 머물지 않으려면,
모으는 과정 어딘가에서
투자 공부도 함께 해야 한다는 걸 뒤늦게 알았어요.
남자친구와 결혼 이야기를 하면서
카페에 앉아 서로의 자산을 모두 공개했는데,
남자친구가 깜짝 놀라더군요.
예적금으로 이렇게 모은 게
정말 대단하대요 (N)
😂😂😂😂😂
진작에 알았다면
훨씬 빨리 불렸을 텐데,
지금도 아쉽습니다.
하지만 늦지 않았다고 생각해요.
20대 1억 모으기, 월급별로 얼마나 걸리는지 궁금하시죠?
저만의 경험이라
기간이 다 다를 수 있어서,
참고용으로 정리해드릴게요!
세후 월급 | 월 저축액 (40~50% 기준) | 목표 기간 |
|---|---|---|
250만 원 | 100~125만 원 | 약 7년 |
350만 원 | 140~175만 원 | 약 5년 |
450만 원 이상 | 180~225만 원 | 약 3년 |
부수입이 더해지거나
저축률을 높이면 기간이 줄어요.
저처럼 부수입 벌기를 병행하다면,
예상보다 빠르게 달성할 수 있을 거예요 :)
저도 처음엔 몰랐어요
1억을 모아야겠다고 마음먹고 나서
유튜브도 보고 검색도 해봤는데, 막상 시작하려니 너무 어렵더라구요.
재테크 영상을 보면 모르는 단어가 나오고,
그 단어를 찾으러 가면 또 다른 개념이 나오고.
결국 아무것도 못 하고 창을 닫은 적이 한두 번이 아니에요.
그래서 저는 그냥 "덜 쓰고 많이 모은다"는 원칙 하나만 갖고 시작했어요.
1억 모으기, 머리로는 알아도 실행이 안 된다면
사실 지금까지 말씀드린 내용도,
“아, 이거 알고 있었는데?”
라고 느끼실 수도 있어요.
그런데 아는 것과
실제로 하는 건 정말 다르더라고요.
저도 처음에는 돈을 모으려고 마음만 먹었지,
월급을 어떻게 관리해야 하는지,
얼마를 저축해야 하는지,
어떤 순서로 종잣돈을 만들어야 하는지
도무지 감이 안 잡혔어요.
혼자 해보려다 포기한 적도 많았고요.
그 시간을 줄이고 싶다면,
월급쟁이부자들의 <종잣돈 모으기 기초반>에서
3년 안에 1억을 만들기 위한
돈 관리법과 종잣돈 모으는 방법을
차근차근 배워보세요!
+) 이 글들도 좋아하실 것 같아요 :)
- 2026년 가장 빠르게 1억 모으는 지극히 현실적인 방법
- 아직 1억도 못 모았다면 이 순서만 따라하세요. 3억까지 훨씬 수월할 겁니다.
- 돈 모으는 법 – 월 30만 원으로 시작해 1억 모으는 방법 완벽 정리


