
✅핵심 내용 정리
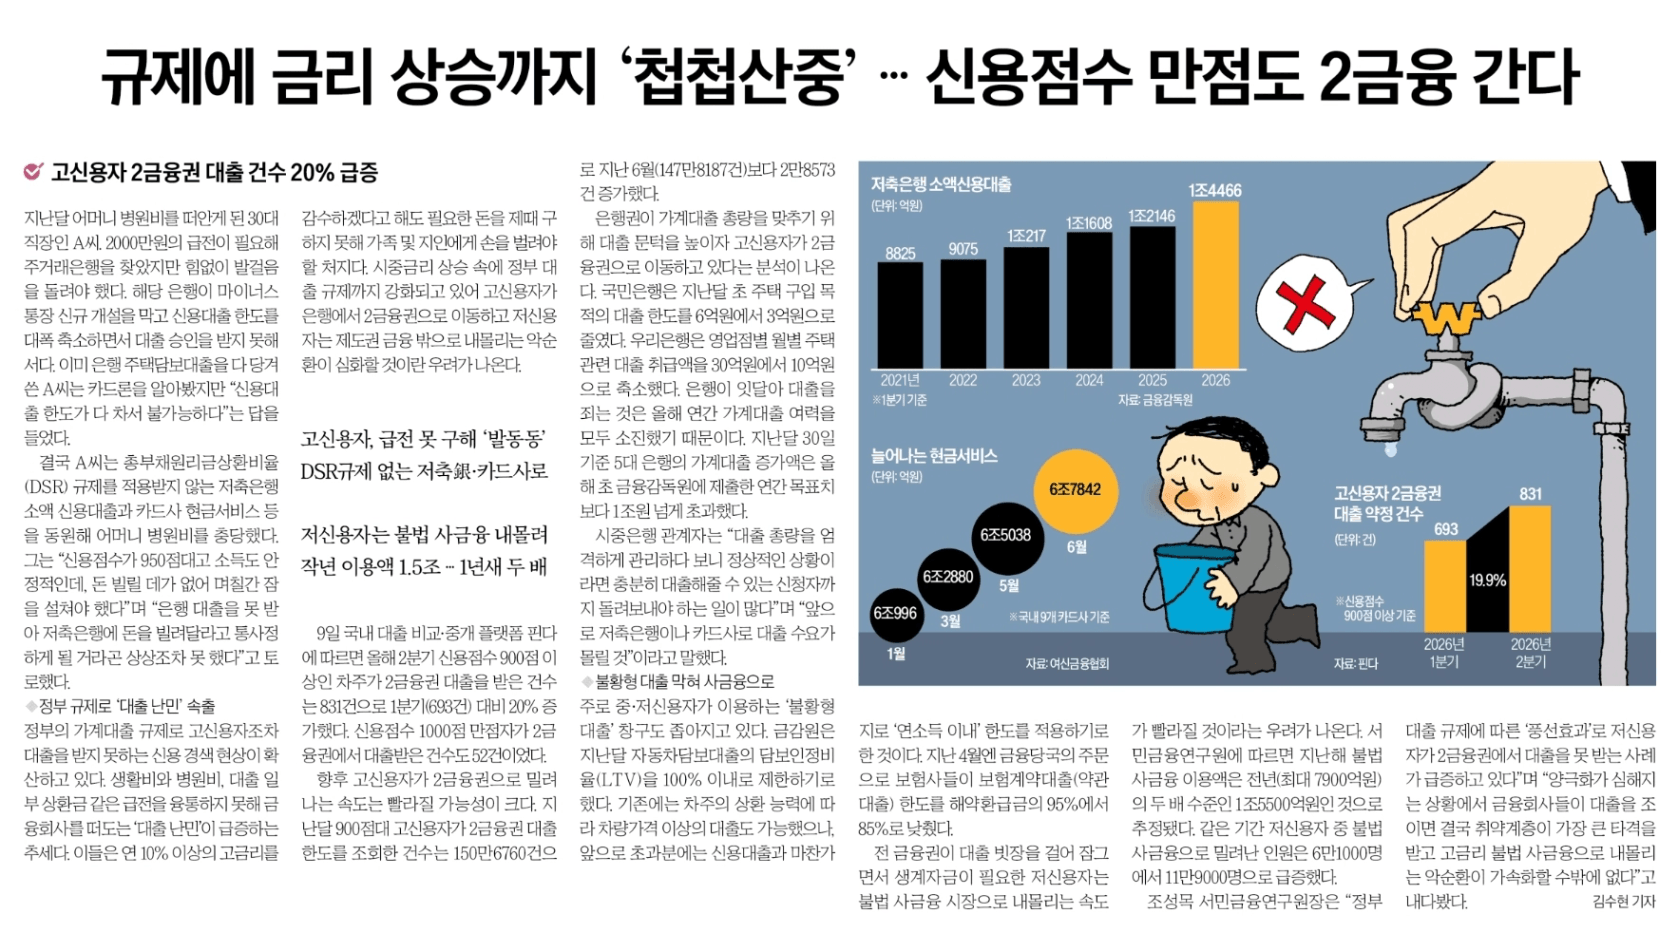
✔️ 일어난 일 : 시중은행 가게대출 한도 축소로 고신용자들도 2금융권으로 내몰리는 ‘대출 난민’ 사태 발생
✔️ 사건 배경 : 시중은행 연간 가계대출 관리 목표치를 초과 → 대출 수요가 저축은행, 카드사, 불법 사금융으로 밀려남
✔️ 상세 내용
- 2분기 신용점수 900점 이상 고신용자의 2금융권 대출 건수가 1분기 대비 19.9% 급증했다.
- 2금융권마저 문턱을 높이자 저신용자 11.9만명이 불법 사금융(1.5조 규모)으로 내몰렸다.
- 2차 풍선효과 차단 : 금융 당국은 자동차담보대출 LTV를 100%로 제한하고, 보험 계약대출 한도를 해약환급금의 95%→85%로 낮추는 등 미시적 규제까지 동원 중이다.
✅떠오르는 질문
Q. 대출을 이렇게 미시적으로 규제까지 한다면 부동산 상승 압박이 약해질까?
- 과거 정부에서 15억 초과 아파트 주담대 불가조치를 취한적이 있었다.
- 대출이 막혔음에도 불구하고 사람들의 수요에는 불이 붙어 사업자대출, P2P, 신용대출, 갭투자 등 다른 우회로를 찾았기 때문이다.
- 법이나 규제는 결국 어떤 현상의 후행조치일 수 밖에 없다 = 사람들은 방법(편법)을 찾아낸다.
- 대출 규제는 거래량 감소를 불러일으키지만 과거(2018~2022년)을 보면 결국 집값은 폭등하게 되고 계단식 상승을 막을 수 없게 된다.
- 이러한 수요를 막을 수 있는 건 큰 충격(대규모 금리 인상)이나 실제 입주물량 공급 뿐이라고 생각한다.
✅투자에 적용할 점 1가지
- 당장 거래가 소강상태로 보이지만 결국 현금 동원력이 있는 사람들은 계속 부동산을 매수하고 있다.
- 시간이 지날수록 뒤늦게 진입하는 조급한 매수자들에 의해 시장이 급변할 수 있다.
- 2금융권 고금리가 얼마인지 보고, 내가 감당할 수 있는 수준인지 + 우회 대출을 고려해볼 수 있다면 금리와 범위를 체크해봐야겠다.
- 적용점 : 1, 2금융권 대출 한도 및 내용 주기적 확인
✅새로 알게 된 점
- 정부의 모니터링 : 우회 대출(약관대출, 자동차담보대출 등)까지 금융당국의 규제가 들어온다. 이러한 변화가 쉽게 일어나기도 하고 나도 대출을 계획할 때 이런 변동을 지속적으로 체크할 수 있어야겠다.
✅주요경제지표
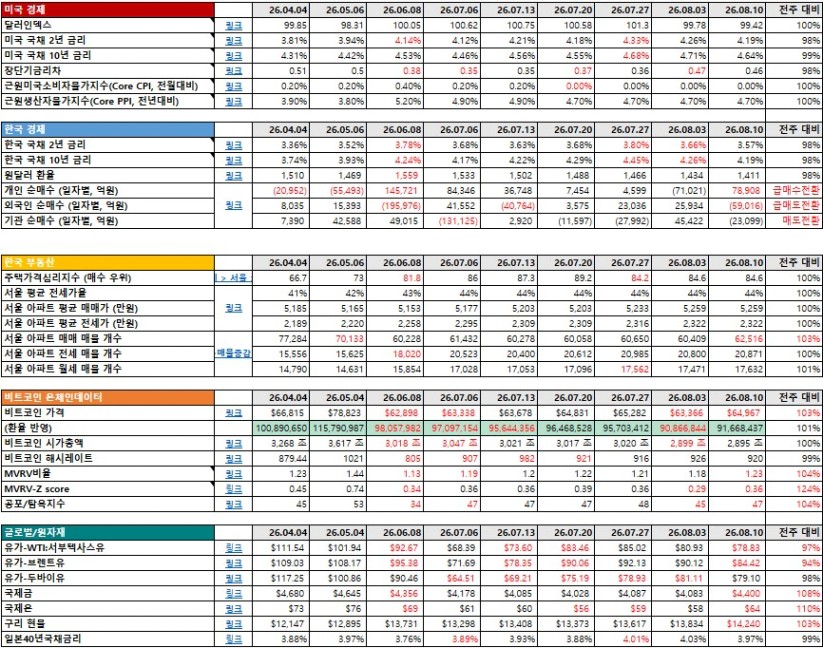
- 안전자산인 금, 은으로 수요가 많이 몰려서 가격이 올랐다.
- 달러 인덱스도 100이 꺠지면서 다소 약화된 게 보이는데, 달러가 약해지면서 금이 오른 현상도 어느정도 설명이 된다.
- 유가는 점점 하향 안정화되어가는 느낌이다.
- 구리는 제조업과 건설업 필수재이기도 하고 전통 제조업+AI 데이터센터 등의 수요가 올라가고 있는 것으로 보인다.
✅ 8월 신문기사


