안녕하세요.
대기만성 흙수저 대흙입니다.
여러분은 '오픈런'이라는 단어를 언제 들어보셨나요? 아이폰 신제품이 나올 때, 명품 브랜드의 한정판이 풀릴 때, 인기 콘서트 티켓팅을 할 때. 우리는 보통 오픈런을 “한정된 재화, 유행, 소유욕”이 맞물릴 때 나타나는 현상으로 이해합니다.
1. 텅 빈 아파트에 왜 텐트까지 등장했을까요
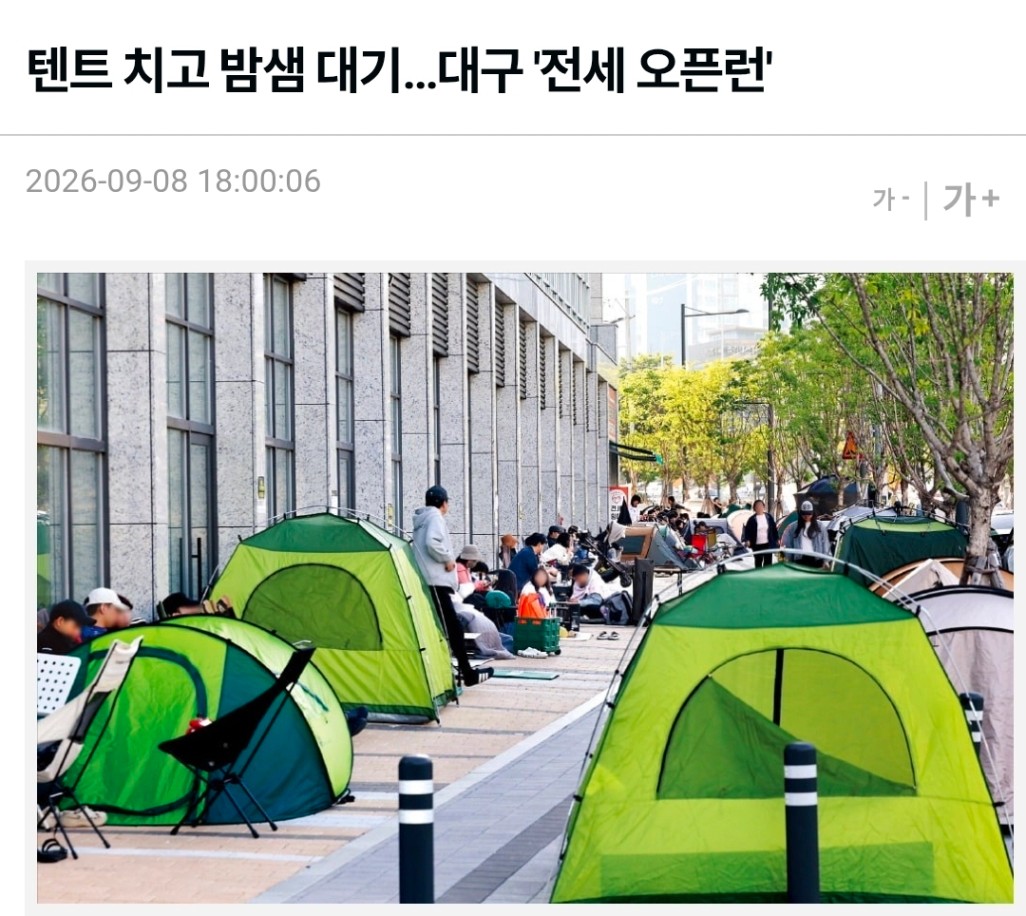
그런데 지난 9월 초, 조금 뜻밖의 곳에서 오픈런이 벌어졌습니다. 바로 대구의 텅 빈 미분양 아파트 앞이었습니다.
주인공은 대구 달서구의 '상인푸르지오센터파크'입니다. 990세대 규모의 이 단지는 2024년 4월 준공됐지만, 같은 해 11월 입주자를 모집했을 때 58건이 신청했을 뿐 계약은 단 한 건도 성사되지 않았습니다.
준공까지 끝난 물량이 안 팔리는, 이른바 '악성 미분양'의 대표적인 사례였습니다.
1년 넘게 불이 꺼져 있던 이 아파트에 변화가 시작된 건, CR리츠가 이 단지를 통째로 매입해 전세 물건으로 내놓으면서부터입니다.
- 1차 모집(2026년 6월): 549가구 모집에 약 420가구가 계약하며 조기 마감
2차 모집(2026년 9월 8일): 441가구 선착순 접수에 200명이 훌쩍 넘는 인파가 몰려 텐트를 치고 최장 43시간 밤샘 대기
준공 2년 차 신축 전세가(84㎡ 기준 2.2억~2.6억)가 20년 넘은 인근 구축 시세(약 3억)보다 낮게 형성되었으니, 실수요자 입장에서는 충분히 반가운 소식이었을 것 같습니다.
2. CR리츠, 무엇일까요?
CR리츠(기업구조조정 부동산투자회사)는 이름 그대로 부실 자산을 구조조정하기 위해 만들어진 리츠입니다.
지방 미분양 문제에 적용되는 구조는 이렇습니다.
- 건설사: 팔리지 않은 아파트를 리츠에 넘기고 현금을 확보합니다
- 리츠사: 시세보다 저렴하게 매입해 전세로 운영하다 시장 회복 후 매각 차익을 노립니다
- 실수요자: 신축 아파트를 구축보다 싼값에 확보합니다
이 구조가 굴러가도록, 정부는 취득세 감면(1~3%), 종합부동산세 합산배제, HUG 모기지보증(최대 70%)이라는 지원을 패키지로 묶어 제공하고 있습니다.
그리고 이 정책, 실제로 효과를 내고 있는 것으로 보입니다. 대구 미분양은 2022년 12월 1만 3,445가구로 정점을 찍은 뒤 꾸준히 줄어드는 흐름을 보여왔고, 상인푸르지오센터파크처럼 계약 0건이던 단지가 오픈런까지 벌어지는 단지로 바뀐 사례도 실제로 나왔습니다.
정부도 이 흐름에 힘을 싣기로 한 듯, 최근 세법 개정 후속 시행령을 통해 관련 세제 혜택을 1년 더 연장했습니다.
- 종부세 합산배제 적용기한: 2026년 말 → 2027년 12월 31일까지 1년 연장
- 주택 수 제외 특례: 2027년 말까지 1년 연장
- 법인세(배당금 손금산입 등) 관련 혜택도 함께 연장
실제로 25년 6월 JB자산운용이 467억원 규모로 대구 수성구 '수성레이크우방아이유쉘' 288세대(입주율 20%)를 매입하며 CR리츠 1호가 등장한 이후, 경주 163가구·양산 265가구·대구 달서구(상인푸르지오센터파크) 990가구가 추가로 매입 대상에 오르며 누적 물량이 약 1,981가구까지 늘어났습니다.
정책 방향이나 실행 속도만 놓고 보면, 준공 후 미분양이라는 오래된 숙제를 푸는 데 꽤 유효한 카드로 자리 잡아가는 모습입니다.
3. 함께 살펴보면 좋을 부분들이 있습니다
이렇게 긍정적인 흐름 속에서도, 짚고 넘어가야할 부분이 있습니다.
먼저 매입 리츠의 자금 성격입니다. CR리츠 1호였던 JB자산운용 리츠는 외부 투자자 참여 없이 시공사 우방의 100% 자회사였고, 467억원 전액을 우방이 직접 출자한 구조였습니다.
시장이 넓게 검증한 저평가 매물이라기보다는, 시공사가 자체적으로 손실을 관리하기 위해 만든 구조에 가까울 수도 있다는 뜻입니다.
그렇다고 이런 매입이 의미 없다는 것은 아니지만, 전세가 할인의 배경이 시장 회복 신호인지 시공사의 자구책인지는 한 번쯤 구분해서 봐도 좋을 것 같습니다.
4. 투자자라면 결국 입지입니다.
CR리츠 소식은 그 자체로 긍정적인 뉴스입니다. 다만 이 소식을 매수 판단의 근거로 삼으실 때는, 아래 세 가지를 함께 놓고 보세요.
1. 입지를 먼저 봅니다: 직주근접·학군·생활인프라·인구 흐름처럼 원래도 중요하게 보던 요소들을 먼저 봅니다.
2. 매입 배경을 함께 살펴봅니다: 외부 기관투자자가 참여한 매입인지, 시공사 단독 출자 구조인지에 따라 전세가 할인이 갖는 의미가 달라질 수 있습니다.
3. 대구 전체가 아니라 자치구·단지 단위로 나눠서 봅니다: '대구가 좋아지고 있다'는 큰 그림보다, '대구 어느 구, 어느 단지가 좋아지고 있는가'로 질문을 조금 더 좁혀보시는 것을 추천드립니다.
글을 마치며
텐트를 치고 43시간을 기다리게 만든 건 분명 신축이라는 상품성, 그리고 정책이 만들어낸 실질적인 가격 메리트였습니다. CR리츠는 그런 의미에서 준공 후 미분양이라는 숙제를 풀어가는 반가운 시도라고 생각합니다.
다만 투자자로서는 이 반가운 소식을 그대로 매수 신호로 받아들이기보다, '이 단지가 원래 좋은 입지였는데 일시적으로 미분양이 났던 것인지'를 한 번 더 확인해보시면 좋겠습니다. 결국 CR리츠가 만들어준 기회를 오래 가져갈 수 있느냐 없느냐는, 정책이 아니라 입지가 결정하는 경우가 많으니까요.
긴 글 읽어주셔서 감사합니다.