안녕하세요. 새벽활동입니다.
최근 리모델링 스터디를 진행하며 평촌 리모델링 단지들의 현장 분위기와 사업 진행 현황을 파악해 보았습니다. 1기 신도시인 평촌은 1990년대 초반 조성된 단지가 많아 리모델링과 재건축에 대한 관심이 늘 뜨거운 곳입니다.
2023년 12월 '노후계획도시 특별법' 통과 후 2024년 선도지구 공모가 본격화되면서, 기존 리모델링 추진 단지 내에서도 "재건축으로 방향을 틀자"는 의견이 나와 사업이 지연되는 현상을 볼 수 있었습니다.
이에 "리모델링 추진 단지가 재건축으로 곧바로 전환 가능할까?"라는 의문이 생겨 안양시 도시정비과 문의, 부동산 임장, 언론 보도 등을 다방면으로 확인해 보았습니다.
리모델링 → 재건축 선회가 어려운 이유
안양시 정비구역 물량 지정 한도와 평촌 내 대기 물량을 비교해 보면 순차 배정에 따른 리스크가 매우 큽니다.
구분 | 주요 내용 | 비고 |
|---|---|---|
안양시 지정 한도 | 연간 약 4,866가구 배정 가능 | 지자체 물량 제한 |
평촌 재건축 신청 | 6개 구역, 약 14,000가구 집중 | 정비구역 지정 대기 심화 |
선회 시 리스크 | • 정비사업 순번 기약 없이 대기 • 기존 리모델링 매몰비용 발생 • 사업 지연에 따른 시간적 손실 | 단지 전체 동의 및 사업 전환 현실적 난항 |
이처럼 재건축으로 선회하는 것도 현실적인 벽에 부딪히는 상황에서, 주민들이 가장 흔들리는 진짜 이유는 바로 '추가분담금(공사비 인상)' 부담입니다.
최근 인건비와 자재값 상승으로 공사비가 급증하면서, 리모델링이든 재건축이든 조합원이 실제로 부담해야 할 돈이 눈덩이처럼 늘어났기 때문입니다.
결국 사업이 리모델링으로 가든 재건축으로 가든, 사업 완주의 핵심은 '조합원 개개인이 이 분담금과 대출을 감당할 수 있는가'에 달려 있습니다.
그렇다면 리모델링 진행 시 언제, 얼마나, 어떤 구조로 자금을 조달하게 될지?
사업 추진 과정에서 꼭 알아두어야 할 '리모델링 대출 3단계'를 정리해 드립니다.
1단계 : 이주비 대출 (공사 전 집을 비울 때)
구분 | 주요 내용 | 특징 및 체크포인트 |
|---|---|---|
기본 이주비 |
|
|
추가 이주비 |
|
|
2단계 : 중도금 대출 (공사 중 분담금 납부)
- 납부 방식 : 추가분담금 총액 분납 (계약금 10~20% / 중도금 50~60% / 잔금 20~30%)
- 대출 한도 : 추가분담금액의 최대 60% 선 (조합 협약 금융기관 집단대출)
[ 중도금 이자 구조 비교 ]
이자 방식 | 특징 | 장단점 및 주의사항 |
|---|---|---|
중도금 이자후불제 (가장 일반적) | 공사 기간 발생 이자를 시공사/조합이 우선 대납 후 입주 시 일시 정산 | • 장점: 공사 기간 중 현금 지출 부담 없음 • 단점: 고금리 기조 유지 및 공사 연장 시 입주 때 이자 폭탄 위험 |
유이자 (매월 납부) | 대출 실행 후 발생 이자를 매월 조합원이 직접 납부 | • 장점: 입주 시점의 목돈 부담 완화 • 단점: 공사 기간 중 매월 고정 지출 발생 |
무이자 지원 | 시공사가 이자를 전액 부담하는 형태 | • 주의: 실제로는 공사비 단가나 총 사업비에 미리 반영되었을 가능성이 높음 |
3단계 : 분담금(잔금) 대출 (완공 후 입주할 때)
완공 시점이 되면 그동안 실행된 단기 대출들을 신축 아파트 담보 '장기 주택담보대출 1건'으로 통합 전환합니다.
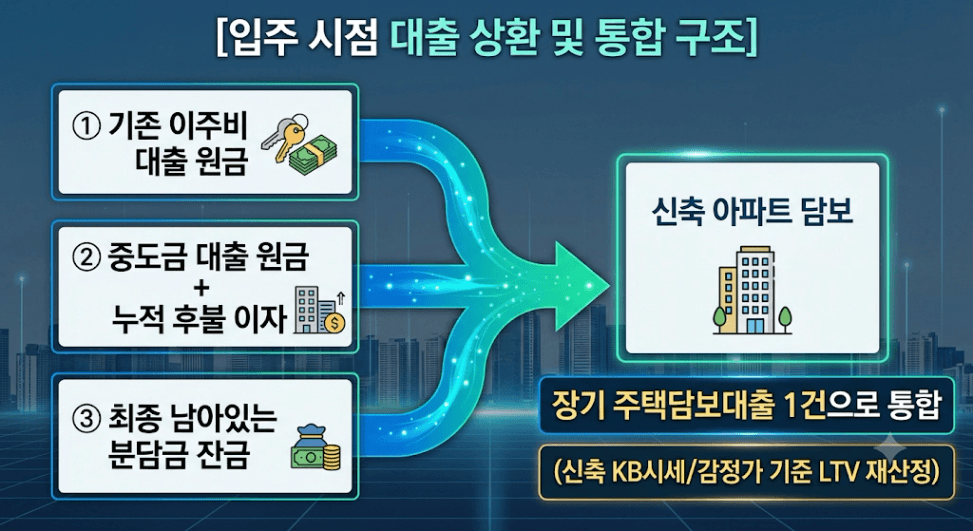
실전 자금 계획 핵심 체크포인트
- 이주비 대출 한도 확대 (2026.8.31 시행): 종전 자산 외에 종후 자산 평가액(신축 예상 가치) 중 더 높은 금액을 기준으로 적용할 수 있어, 사업성이 좋아 신축 후 가치가 크게 오르는 단지는 이주비 대출 한도가 30% 이상 증가합니다.
- 추가 이주비 & 이자후불제 주의: 다주택자 및 선순위 대출 보유자는 추가 이주비가 거절/축소될 수 있으며, 이자후불제는 공기 연장·고금리 시 입주 때 정산할 이자 폭탄이 될 수 있어 사전 계산이 필수입니다.
- 입주 시점 DSR 관리: 준공 후 새 아파트 KB시세로 장기 주담대로 갈아탈 때 개인 소득 증빙(DSR)을 다시 검증받으므로, 공사 기간 중 신용도와 부채를 철저히 관리해야 합니다.
마치며
지금까지 평촌 정비사업 현황과 리모델링 대출의 3단계 구조를 정리해 보았습니다. 스터디를 진행하며 정리한 내용이라, 정비사업 현장을 이해하시는 데 도움이 되었으면 합니다.
최근 공사비와 금리 이슈로 정비사업 전반에 불확실성이 커진 상황입니다. 이럴 때일수록 단지의 사업 속도나 미래 가치만 바라보기보다는, ‘내가 입주 시점까지 감당할 수 있는 자금 계획이 세워져 있는지, 아니면 다른 포트폴리오 계획을 세워야 하는지’를 미리 체크해 보는 것이 필요해 보입니다.
현재 리모델링 추진 단지를 보유하고 계시거나 매수를 고민하고 계신 분이 있다면,
이번 글을 계기로 ‘입주 시점까지의 추가분담금, 누적 이자, 그리고 최종 잔금 대출 전환 시 나의 DSR 여력’을 한 번쯤 점검해 보시는 것도 좋을 것 같아 공유해 봅니다.
모쪼록 향후 투자와 자금 계획에 작게나마 실질적인 참고가 되었으면 좋겠습니다.
긴 글 읽어주셔서 감사합니다!!