추석 연휴가 이제 곧 시작이 되겠네요.
명절 밥상에서 '집' 이야기 아마 한 번쯤 나올 거예요.
그 자리에서 결심이 서든, 오히려 더 막막해지든.
오늘은 그 막막함의 정체, 누구나 한 번은 서는 갈림길 이야기예요.
"전세로 계속 살까, 그냥 집을 살까."
어느 쪽도 마음이 편치 않은 이유
이 갈림길, 정말 오래 고민했어요. 저도요.
전세로 버티자니, 2년마다 오르는 보증금과 이사가 불안했어요.
그렇다고 사자니, '지금 샀다가 떨어지면 어쩌지' 무서웠고요.
그래서 매일 '집값 오를까 내릴까'만 검색했어요.
전문가마다 말이 다르니, 검색할수록 더 못 정하겠더라고요.
혹시 지금 그 검색창 앞에 계신다면, 오늘 이 글이 도움이 될 거예요.
결정을 어렵게 만드는 세 가지
첫째, '감'으로만 비교합니다.
전세와 매매, 어느 쪽이 이득인지 숫자로 따져본 적 있으세요?
막연한 느낌으로 비교하니, 확신이 안 서요.
둘째, 숨은 비용·기회비용을 놓칩니다.
전세도 공짜가 아니에요. 큰 보증금이 묶여 있는 동안의 기회비용이 있죠.
매매도 이자·세금·유지비가 들고요.
이걸 빼고 비교하면 답이 안 나와요.
셋째, '내릴까 오를까'에만 매달립니다.
그런데 그건 전문가도 못 맞혀요.
맞히려는 순간, 영원히 못 정합니다.
그래서 저는 질문 자체를 바꿨어요
"오를까 내릴까" 대신, 이렇게요.
① "이 집에서 몇 년 살 건가?"
실거주할 집이라면, 단기 등락은 생각보다 덜 중요해요.
오래 살수록 사고팔 때 드는 비용이 희석되고, 무엇보다 주거가 안정되니까요.
그래서 저는 '10년 살 집'이라면, 가격 예측을 아예 접었어요.
② "감이 아니라 총비용으로."
같은 기간(예. 10년) 동안, 전세(보증금 기회비용+이사·갱신 리스크) vs 매매(이자·세금·유지비 −쌓이는 자산)를 나란히 계산해봐요.
숫자는 사람마다 달라요.
중요한 건 '느낌'이 아니라 '내 숫자'로 비교하는 거예요.
③ 두 선택지 모두 리스크가 있다는 걸 인정해요.
☑️ 매매. 가격 하락·대출 부담·팔기 어려울 수 있음(유동성)
☑️ 전세. 주거 불안정·상승장에서 소외될 수 있음 어느 쪽도 100% 안전하지 않아요. 그래서 '정답'이 아니라 '내 상황에 맞는 선택'을 찾는 거예요.
정답은 없어요.
다만 질문을 바꾸면, 흐릿하던 답이 조금씩 선명해집니다.
오늘, '내가 살 집'의 조건을 적어보세요
오늘은 '집값 오를까 내릴까' 검색을 잠시 닫으세요.
대신 나에게 묻는 거예요.
오늘의 미션
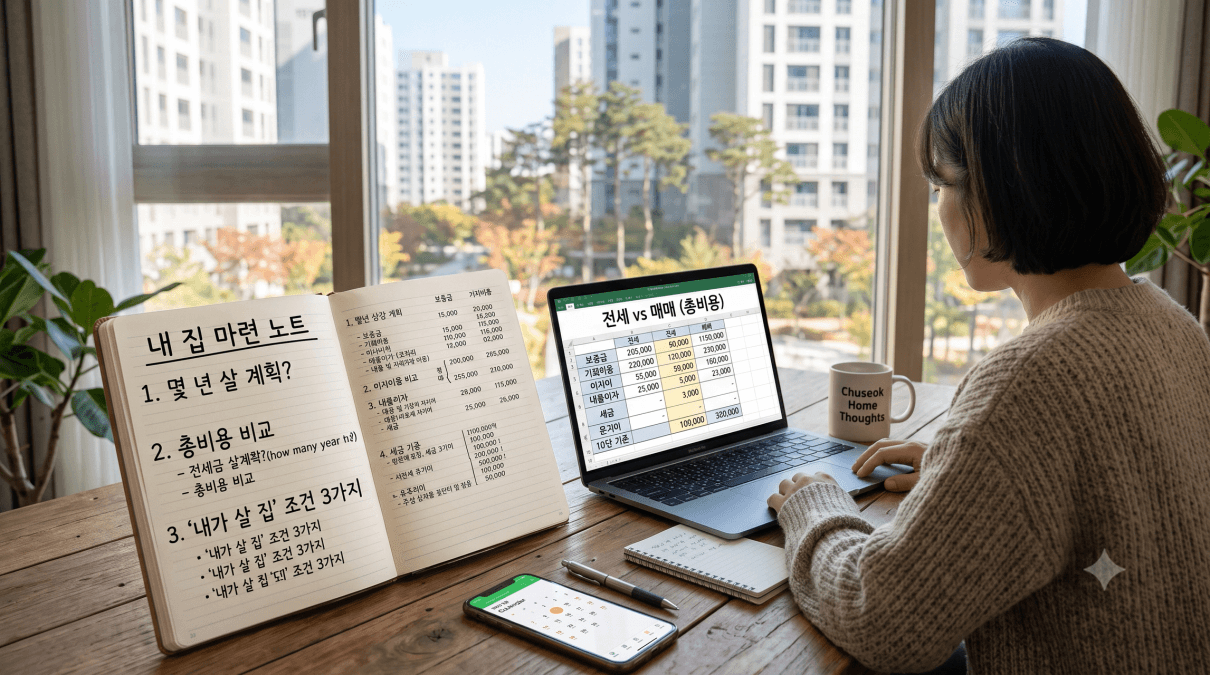
① 이 집에 몇 년 살 계획인지 정하기
② 그 기간 기준으로 전세 총비용 vs 매매 총비용 대략 비교 (감 말고 숫자)
③ '내가 살 집'의 조건 3가지 적기 (예. 출퇴근 시간·방 개수·생활권)
※ 이 글은 시세를 전망하거나 매수를 권하는 게 아니에요. 소득·현금흐름·거주 계획에 따라 답이 다르니, 최종 판단은 본인 상황으로 하세요.
이번 주, 그리고 다음 주
오늘은 전세냐 매매냐, 그 큰 갈림길에서 '질문을 바꾸는 법'을 이야기했어요(15회차).
다음 주엔, 많은 분이 여기서 떠올리는 또 하나의 선택지 "그냥 청약을 기다릴까?"에 대해 냉정하게 짚어볼게요.
조급해하지 마세요. 한 주에 딱 한 계단.
저는 다음 주 수요일 아침 7시, 같은 자리에서 기다릴게요.
명절 연휴, 편안하게 보내세요.
오늘 그 세 가지 조건은, 짬 날 때 꼭 적어두시고요.