안녕하세요?
부자아빠의 꿈을 이루고 있는
로건파파입니다.
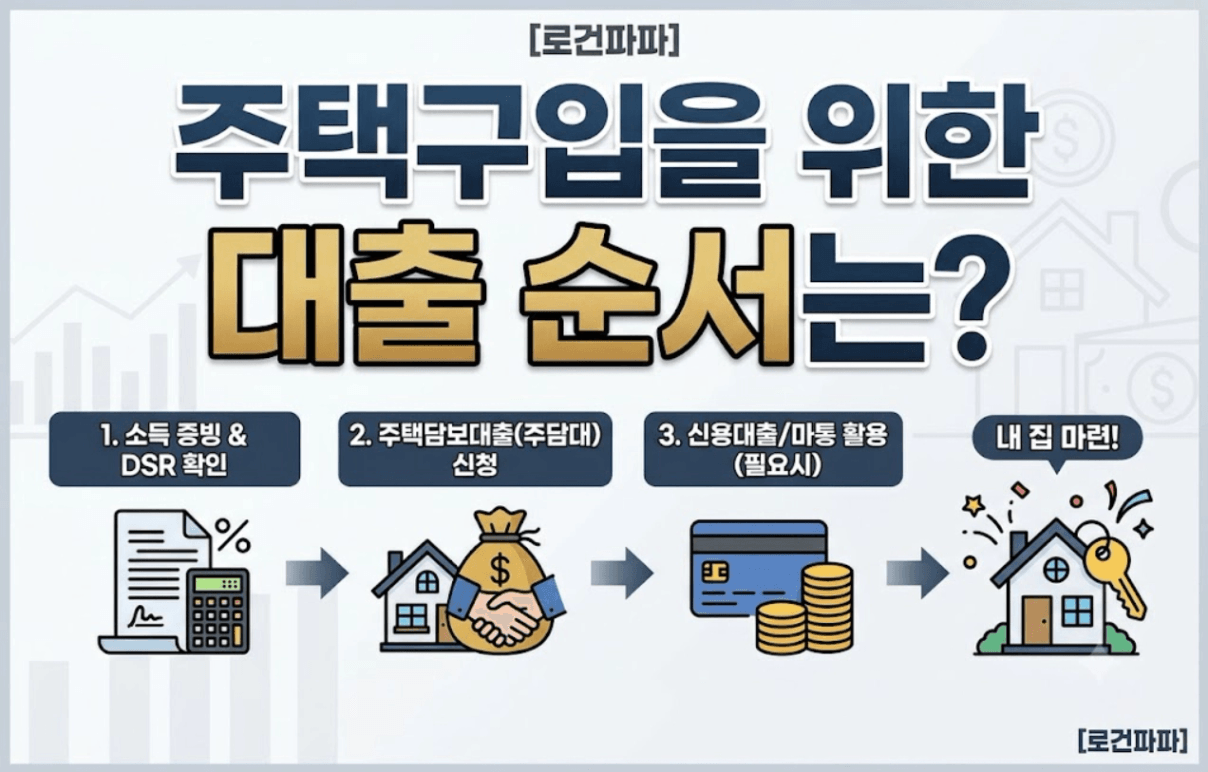
오늘의 QnA는 주택구입을 위한 대출의 순서에 대한 질문이었습니다.
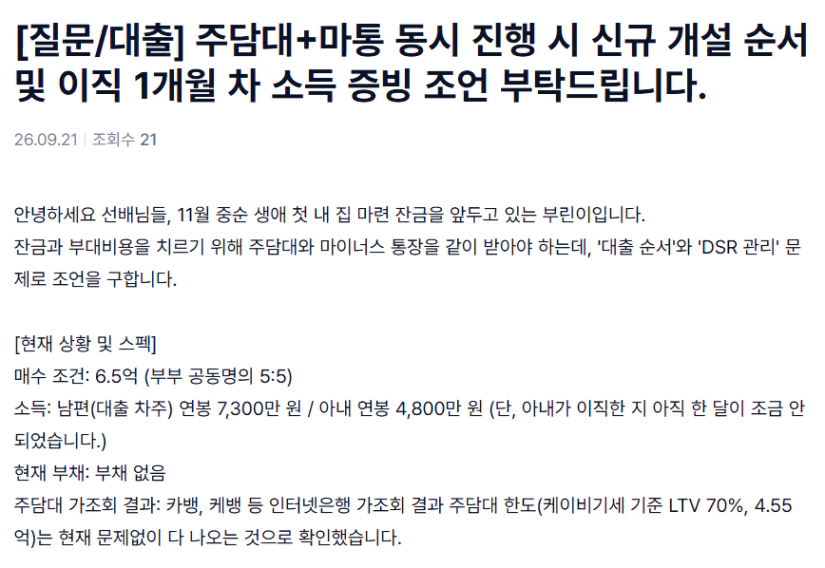
현재 질문자분께서는 주담대와 마이너스 통장을 이용하여 대출을 실행하려고 계획하고 계신 상태인 것 같습니다. 다만, DSR 제한으로 인해서 두 대출을 한꺼번에 신청할 경우 대출이 원활히 나오지 않을 것을 우려하고 계신 것 같아요. 그래서 오늘은 주택 구입을 위해서 대출을 받을 때 어떤 순서로 계획해야 할 지에 대해서 알아보려고 합니다.
#DSR 이란?
이 문제를 해결하기 위해서는 가장 먼저 DSR이 무엇인지를 알아봐야 합니다.
DSR이란 Debt Servie Ratio의 약자로 우리나라 말로는 “총부채원리금상환비율”을 뜻합니다. 대출을 받는 사람의 연간 소득에서 모든 가계대출의 연간 원리금(원금+이자) 상환액이 차지하는 비율을 뜻하는 것이죠. 쉽게 말하면 “내가 버는 돈 중에서 빚 갚는 데 쓰는 돈이 얼마나 되는가?”를 측정하는 지표 입니다.
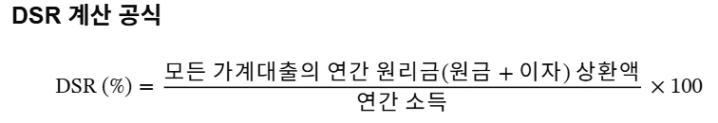
만약 연봉이 4,800만원에 현재 기준 DSR 40%를 적용하면, 일 년 동안 갚아야 하는 모든 대출의 원금과 이자의 합계가 1,920만원(월 160만원)을 넘지 않는 선까지 대출을 받을 수 있습니다.
DSR은 모든 대출의 원리금을 포함하기 때문에 주담대, 신용대출, 마이너스통장, 자동차 할부금, 카드론, 현금서비스 등 내가 가진 모든 대출의 원금과 이자 부담액을 전부 더해서 계산합니다. (단, 전세자금대출, 이주비대출 등 일부 대출은 예외)
#신용대출, 마이너스 통장은 가장 나중에!
현재 질문자분께서 중요하게 봐야할 부분은 바로 신용대출의 만기 산정 방식인데요, 신용대출이나 마이너스통장의 경우에는 보통 만기일시상환 방식으로 월에 지출대는 이자가 적은 편입니다.
하지만 DSR 산정시에는 신용대출의 만기를 5년으로 고정해서 계산하기 때문에 만약 5,000만원의 마이너스통장을 개설한다면 5년에 모두 상환한다고 간주하여 1년에 1,000만원, 한 달에 약 84만원 + 이자까지 부담액으로 계산됩니다. 빌리는 액수에 비해서 만기가 짧기 때문에 DSR에 잡히는 비율이 높아지게 되는 것이죠.
따라서 주택을 구입하기 위해서 주택담보대출과 신용대출(마이너스통장)을 둘 다 알아보고 계신다면, 우선은 주택담보대출을 먼저 일으키고 나서 남은 DSR의 한도 내에서 신용대출을 일으켜야 합니다. 그래야 대출로 일으킬 수 있는 금액의 최대한을 받으실 수 있습니다.
#질문자의 상황
현재 질문자분께서는 남편 연봉 7,300만원, 아내 4,800만원의 연봉을 받고 계십니다. 남편분 한 명의 소득으로는 원하시는 4.55억의 주담대는 연 이율 5.5%, 30년 만기 원리금균등상환으로는 DSR의 42.27%정도가 산출되기 때문에 원하는 만큼의 주담대를 받기 어려워 보입니다.
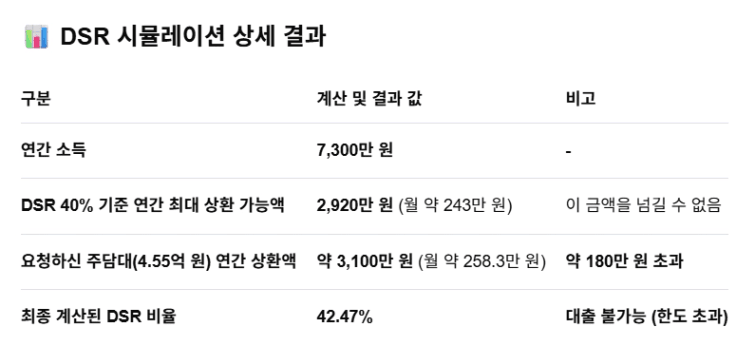
따라서 남편분과 아내분의 소득 합산을 한 연 소득 1.21억으로 주담대를 받아야 합니다.
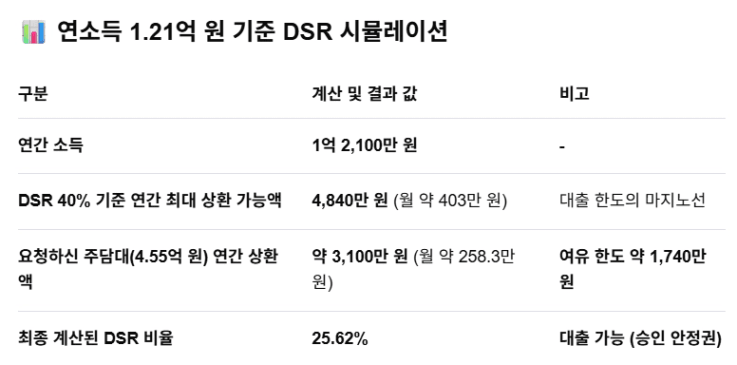
소득 합산을 하게되면 DSR 비율이 25% 정도로 아직 15% 정도의 DSR 여유가 있기 때문에 신용대출로 5천만원 정도를 일으키는 것 역시 가능해 보입니다.
대신 여기서의 문제는 아내 분이 이직 한지 아직 한 달이 되지 않아서 소득 증빙이 어렵다는 것인데요, 이 부분은 대출받는 은행에 따라 달라질 수 있지만,
근로계약서 또는 연봉계약서를 가지고 소득을 인정받은 후 대출이 실제로 실행되는 날(잔금일) 전까지 월급을 수령하고 급여명세서를 제출하는 조건으로 진행하는 방법이 있을 수 있습니다.
다만, 신용대출의 경우에는 최소 재직 기간이 3개월~6개월의 제한이 있는 경우가 많아서 남편분 명의로 신용대출을 알아봐야 할 것 같습니다. 단순히 계산만으로 결과를 확인하기 보다는 꼭 은행을 방문해서 가능한 방법인지를 확인한 후에 진행하는 것을 추천드립니다.
오늘은 다소 어려울 수 있는 DSR에 대해서 알아봤습니다. 특히 계산하는 부분에 있어서는 일반인들은 꽤나 어려울 수 있어 저 역시 AI의 도움을 받아 계산을 해봤습니다. 그러나 이 계산 역시 은행마다, 스트레스 DSR 적용 지역마다 다를 수 있기 때문에 꼭 대출 받으려는 은행에 문의를 해서 두 세번 크로스체크 하는 것을 추천드리겠습니다.
오늘도 긴 글 읽어주셔서 감사합니다!