요즘 유튭을 보면 미국의 금리에 대해 자기들 마음대로 예측을 해버리거나 하는 경우가 꽤 많은 것 같아요.
그래서 향후 미국의 금리가 어떻게 될지 점도표를 보고 예측을 하는 방법을 공유드리고자 합니다.
점도표를 보고 내가 직접 해석할 줄 알아야 다른 사람의 ‘마음대로 전망’에 휘둘리지 않을 수 있어요!!!!!
1. 점도표(Dot Plot)란?
연준의 Summary of Economic Projections(SEP, 경제전망요약) 안에 들어 있는 금리 전망표입니다.
SEP는 통상 3월·6월·9월·12월 FOMC에서 발표됩니다.
점도표는 “연준 관계자들(최대19명)이 앞으로 기준금리가 어느 정도에 있어야 적절하다고 생각하는지”를 한눈에 보여주는 그림입니다.
이를 보고 향후 금리 ‘예측’ 을 해 볼 수 있습니다.
여기에는 GDP 성장률, 실업률, PCE 물가 전망과 함께 향후 적절한 지군 금리 수준에 대한 각 참가자의 판단도 들어갑니다.
이것을 점으로 찍어 놓아서 점도표라고 부릅니다.
2. 어디서 보나?
가장 좋은 건 기사나 블로그가 아니라 연준 원문입니다.
Federal Reserve 홈페이지 → Monetary Policy → FOMC → Meeting calendars and information → 해당 FOMC → Projection Materials → PDF → Figure 2
사실 그냥 구글 검색해도 나옵니다. ㅎㅎ
3. 점도표는 어떻게 읽는가?
① 올해 점들이 어디에 몰려 있는가?
→ 연준이 올해 말 금리를 어느 정도로 생각하는지 봅니다.
② 내년 점들이 올해보다 위인가, 아래인가?
→ 아래쪽이면 앞으로 금리를 낮추는 방향, 위쪽이면 높은 금리가 더 오래 유지되거나 추가 인상 가능성을 시사합니다.
③ 이전 점도표와 비교한다.
→ 점들이 위로 이동: 이전보다 높은 금리를 예상 → 매파적 변화
→ 점들이 아래로 이동: 이전보다 낮은 금리를 예상 → 비둘기파적 변화
참고> 매파(Hawk)는 물가 안정을 더 중시하는 쪽입니다. 금리를 올리거나 높게 유지하자고 주장합니다. 인플레이션을 잡는 것이 우선입니다.
비둘기파(Dove)는 경기와 고용을 더 중시하는 쪽입니다. 금리를 내리거나 낮게 유지하자고 주장합니다. 경기를 살리는 것이 우선입니다.
④ 점들이 얼마나 흩어져 있는가?
→ 한곳에 몰리면 참가자들의 전망이 비교적 비슷하다는 뜻이고, 넓게 흩어지면 향후 금리에 대한 의견 차이와 불확실성이 크다는 뜻입니다.
→ SEP 표에는 각 연도의 금리 전망 중앙값도 공식적으로 제공됩니다.
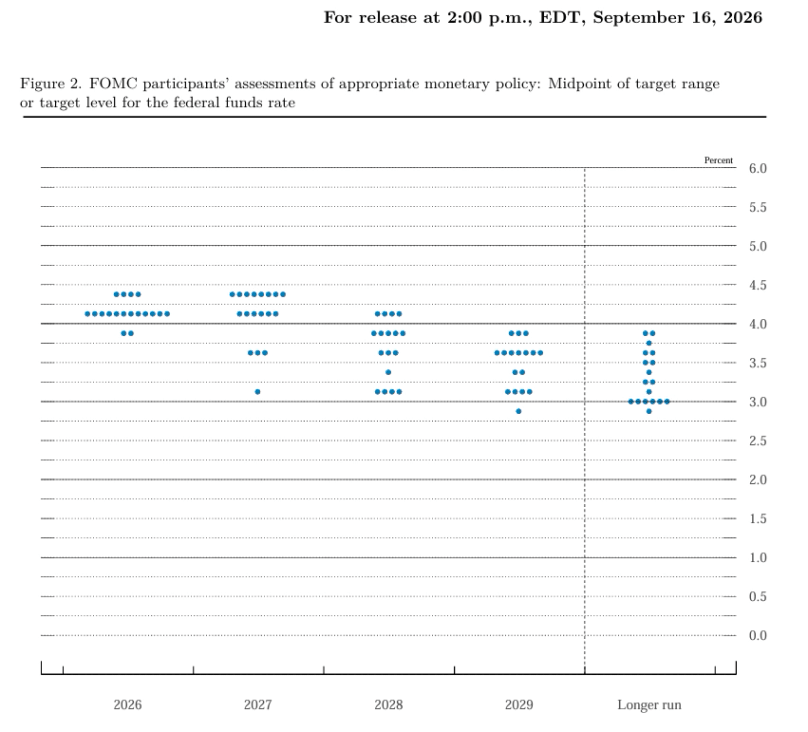
아래는 26년 9월에 발표한 가장 최신의 점도표입니다.
A: 점 하나는 무엇을 뜻할까?
점 하나 = SEP 참가자 한 명의 판단입니다.
예를 들어 2026년 칸의 4.125%에 점 하나가 있다면, 그 참가자는 2026년 말 연방기금금리 목표범위의 중간값이 약 4.125%인 것이 적절하다고 본다는 뜻입니다.
| 점의 위치 | 대략 대응하는 목표범위 |
|---|---|
| 3.875% | 3.75~4.00% |
| 4.125% | 4.00~4.25% |
| 4.375% | 4.25~4.50% |
따라서 4.125%라는 점을 보고 “연준이 기준금리를 정확히 4.125%로 정한다”고 읽으면 안 됩니다. 연준의 목표범위 중간값을 표시한 것입니다.
B: 가로축: “언제의 금리인가?”
2026년 9월 점도표의 가로축은 2026 → 2027 → 2028 → 2029 → Longer run 순서입니다.
- 2026 = 2026년 말의 적정 금리
- 2027 = 2027년 말의 적정 금리
- 2028·2029도 각각 해당 연도 말의 적정 금리
- Longer run = 특정 연도가 아니라 장기적으로 경제가 정상 상태에 수렴했을 때의 적정 금리
자주 하는 실수 2026년 점을 “지금 현재 금리”로 읽으면 안 됩니다. 연말 수준에 대한 판단입니다. |
C: 세로축: 점이 높고 낮다는 것은?
세로축은 금리(%)입니다. 위로 갈수록 더 높은 금리, 아래로 갈수록 더 낮은 금리를 뜻합니다.
- 점이 위에 몰림 → 높은 금리가 적절하다고 보는 참가자가 많음
- 점이 아래에 몰림 → 낮은 금리가 적절하다고 보는 참가자가 많음
다만 실전에서는 절대 높이만 보는 것보다 “지난 점도표보다 위로 이동했는가, 아래로 이동했는가”가 더 중요합니다.
D: 실제 2026년 9월 점도표를 읽어보자면 ㅎㅎ:
2026년 말 적정금리 판단의 분포는 다음과 같습니다.
| 2026년 말 적정금리 판단 | 참가자 수 |
|---|---|
| 4.375% | 4명 |
| 4.125% | 12명 |
| 3.875% | 2명 |
2026년 9월 16일 FOMC 직후 실제 목표범위는 3.75~4.00%였고, 그 중간값은 3.875%였습니다.
- 3.875%의 2명: 9월 결정 이후의 금리 수준을 연말까지 적절하다고 보는 쪽
- 4.125%의 12명: 연말에는 당시보다 약 0.25%p 높은 수준이 적절하다고 보는 쪽
- 4.375%의 4명: 연말에는 당시보다 약 0.50%p 높은 수준이 적절하다고 보는 쪽
| 18명 가운데 16명이 9월 FOMC 직후 수준보다 높은 2026년 말 금리를 적절하다고 판단했습니다. 다만 이것은 “앞으로 반드시 몇 번 올린다”는 약속이 아닙니다. |
E: 뉴스에서 말하는 “점도표 중앙값”은 무엇인가?
모든 점을 하나하나 세기 어려우므로 시장은 점들의 중앙값(median)을 대표 숫자로 자주 봅니다. 낮은 값부터 높은 값까지 줄 세웠을 때 가운데에 놓이는 값입니다.
| 시점 | 2026년 9월 SEP 금리 중앙값 |
|---|---|
| 2026년 말 | 4.1% |
| 2027년 말 | 4.1% |
| 2028년 말 | 3.9% |
| 2029년 말 | 3.6% |
| Longer run | 3.2% |
| 여러 참가자의 의견을 하나의 대표 숫자로 요약한 값입니다. 그러나 FOMC의 공식 약속이나 확정된 미래 금리는 아닙니다. |
F: 2026 → 2027 → 2028 → 2029를 가로로 보면
중앙값은 4.1% → 4.1% → 3.9% → 3.6% → 장기 3.2%입니다.
큰 그림으로 보면 연준 참가자들은 단기에는 비교적 높은 금리가 필요하지만, 시간이 지나 물가와 경기가 안정되면 금리를 점차 낮출 수 있다고 보는 경로를 제시합니다.
| 2026년과 2027년 중앙값이 모두 4.1%입니다. 중앙값만 놓고 보면 “올린 뒤 곧바로 크게 내린다”는 그림보다는 높은 금리가 상당 기간 유지될 수 있다는 판단이 담겨 있습니다. |
G: 점들이 얼마나 흩어져 있는지도 중요하다
2027년에는 점들이 한곳에 모이지 않고 꽤 넓게 퍼져 있습니다.
| 2027년 적정금리 판단 | 참가자 수 |
|---|---|
| 4.375% | 8명 |
| 4.125% | 6명 |
| 3.625% | 3명 |
| 3.125% | 1명 |
즉 일부는 높은 금리를 계속 유지해야 한다고 보고, 다른 일부는 그때쯤 상당히 낮출 수 있다고 봅니다.
- 점들이 좁게 몰림 → 참가자들의 판단이 비교적 비슷함
점들이 넓게 흩어짐 → 향후 경제·정책에 대한 불확실성 또는 의견 차이가 큼
H: 연도별 점을 선으로 연결하면 안 된다
2026년에 4.375%에 있는 점과 2027년에 4.375%에 있는 점이 같은 사람의 점이라고 알 수 없습니다. 점에는 참가자의 이름이 붙어 있지 않습니다.
I: Longer run은 무엇인가?
Longer run은 2030년이나 2031년처럼 특정 연도를 뜻하지 않습니다. 경제에 새로운 충격이 없고 시간이 충분히 지나 정상적인 장기 상태로 수렴했을 때 적절하다고 보는 금리 수준입니다.
2026년 9월의 Longer run 중앙값은 3.2%였습니다. 즉 “곧 3.2%로 내린다”가 아니라 장기 정상 상태에서의 적정 금리에 대한 참가자들의 중심 판단이 그 부근이라는 뜻입니다.
J: 점도표는 반드시 이전 분기와 비교한다
한 장만 보면 절반만 보는 것입니다. 시장에서는 직전 SEP와 비교해 연준의 생각이 어떻게 바뀌었는지를 봅니다.
| 연도 | 2026년 6월 SEP | 2026년 9월 SEP | 변화 |
|---|---|---|---|
| 2026 | 3.8% | 4.1% | +0.3%p |
| 2027 | 3.6% | 4.1% | +0.5%p |
| 2028 | 3.4% | 3.9% | +0.5%p |
| Longer run | 3.1% | 3.2% | +0.1%p |
K: 왜 연준의 생각이 바뀌었을까?
여기서 앞에서 배운 GDP·고용·PCE가 다시 연결됩니다. 6월에서 9월로 가며 2026년 전망 중앙값이 다음처럼 바뀌었습니다.
| 지표 | 6월 SEP | 9월 SEP | 방향 |
|---|---|---|---|
| 실질 GDP 성장률 | 2.2% | 2.3% | 상향 |
| 실업률 | 4.3% | 4.1% | 하향 |
| PCE 물가 | 3.6% | 3.7% | 상향 |
| 근원 PCE | 3.3% | 3.4% | 상향 |
쉽게 말하면 경기는 예상보다 조금 더 강하고, 고용도 더 강하며, 물가는 조금 더 높은 쪽으로 전망이 바뀌었습니다.
L: 점도표 발표 후 주식투자자는 무엇을 볼까?
| 순서 | 확인할 내용 |
|---|---|
| ① 이전 점도표와 비교 | 중앙값이 위로 갔는지 아래로 갔는지 확인 |
| ② 미국 2년물 국채금리 | 시장이 연준의 금리 전망을 어떻게 받아들였는지 가장 빠르게 확인 |
| ③ CME FedWatch | 시장 참가자들이 실제 향후 FOMC 경로를 어떻게 가격에 반영하는지 확인 |
| ④ 미국 10년물 국채와 주식 | 장기금리·밸류에이션·성장주 반응까지 확인 |
점도표 자체보다 “시장 사전 예상과 점도표가 얼마나 달랐는가”가 더 중요할 때가 많습니다. CPI에서 Actual과 Consensus의 차이를 보듯, 점도표도 사전 기대와의 차이를 봅니다.
==> 그런데 이 부분은 '미국 주식 & 금융시장 이야기 1 >’ 을 함께 봐주시면 연관되어 임플리케이션을 확보하시기 좋을 것 같아요 ㅎㅎ
M: 점도표를 볼 때 피해야 할 5가지 오해
1. 점도표는 약속이 아니다. 새로운 CPI·PCE·고용 데이터가 나오면 다음 SEP에서 달라질 수 있습니다.
2. 점 하나는 FOMC의 확정 투표 한 표가 아니다. SEP 참가자 전체와 특정 회의의 실제 투표권자 구성은 동일하지 않습니다.
3. 점도표 중앙값은 현재 기준금리가 아니다. 해당 연도 말의 적정 금리 판단을 요약한 값입니다.
4. 연도별 점을 개인별로 연결하면 안 된다. 개별 참가자의 점이 누구 것인지 공개되지 않습니다.
5. 점도표가 높아졌다고 주식이 반드시 떨어지는 것은 아니다. 이미 시장에 반영됐는지, 금리 전망이 왜 높아졌는지까지 같이 봐야 합니다.
추가 정보 ㅎㅎ:
관련 뉴스에 관심이 많으신 분들이라면 케빈워시 연준 의장이 점도표를 공개 하지 않겠다라는 인터뷰도 보셨을 겁니다.
결론부터 말씀드리면 “앞으로 점도표를 아예 공개하지 않기로 확정됐다”는 뜻은 아닙니다.
현재 연준 의장 **케빈 워시(Kevin Warsh)**가 한 것은 “연준 전체의 점도표 공개를 중단한다”가 아니라, 본인 자신의 SEP 금리 전망을 제출하지 않는 것입니다. 6월 기자회견에서 워시는 다른 참가자들에게는 기존처럼 전망을 제출하도록 권했다고 말하면서, 자신은 현행 SEP 구조에 대한 오랜 문제의식 때문에 자기 전망을 제출하지 않았다고 밝혔습니다. 즉 “나는 내 점을 찍지 않겠다”에 가깝습니다.
이상입니다.
항상 길어지네요.
모두 성투하세요!!!!!