오빠, 이번 달에는 진짜 아껴보자.
그래 좋은 생각이네.
결혼하고 함께 돈을 모으기 시작하면서 둘이 하나씩 줄여보기로 합니다.
안 보던 구독 서비스를 해지하고, 휴대폰 요금제도 알뜰폰으로 바꿨습니다.
그런데 월말에 카드값을 보니 지난달이랑 별 차이가 없습니다.
아낀 돈은 대체 어디로 간 걸까요?
지출을 하나씩 들여다보니, 열심히 아끼는데도 카드값이 줄지 않는 데에는 반복되는 이유가 있었습니다.
오늘은 아낀 돈이 다시 사라지는 3가지 이유와,
대체 어디까지 줄여야 하는지 정하는 법을 이야기해보려고 합니다.
1. 아꼈으니까 이 정도는 괜찮잖아?
통신비를 3만 원 줄인 날 저녁,
오늘 고생했는데 치킨 시킬까?
구독을 두 개 정리한 주말,
이번 달 꽤 아꼈으니까 외식 한 번 해도 괜찮지않나?
| 아낀 돈 | 그날의 보상 | 남은 돈 |
|---|---|---|
| 통신비 3만 원 | 치킨 2.5만 원 | 5천 원 |
| 구독료 2만 원 | 외식 6만 원 | -4만 원 |
열심히 아낀 우리에게 주는 작은 보상 같지만, 결과적으로 아낀 돈이 그대로 다시 쓰였습니다.
아낀 돈은 눈에 보이지 않는 채로 남아 있으니, 보상할 명분만 남는 겁니다.
무언가를 줄였다면 그날 바로, 아낀 금액만큼 저축해보세요.
통신비를 3만 원 줄였다면 그날 3만 원을 저축하고,
구독을 두 개 정리했다면 그 2만 원도 바로 저축하는 겁니다.
보상할지 말지는 그다음에 고민해도 늦지 않습니다.
아낀 돈은 남겨두는 순간 다시 쓰이기 쉬우니까요.
2. ‘이건 이 정도는 되어야지’ 가 너무 많습니다
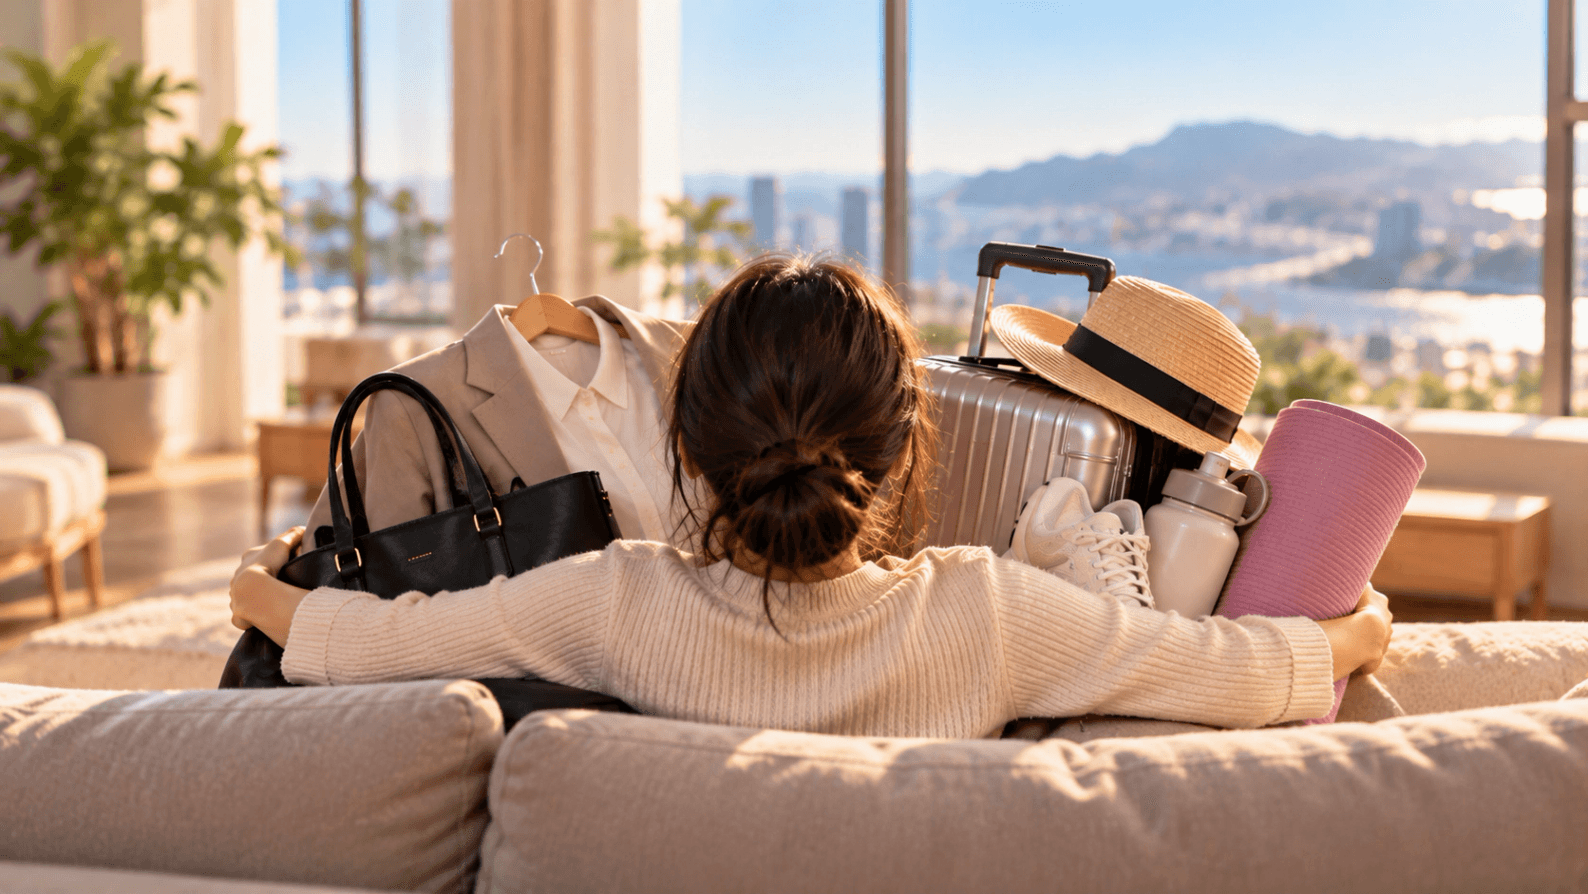
직장생활 하니까 옷은 이 정도는 입어야지.
주말인데 맛있는 건 한 번 먹어야지.
1년에 여행 한두 번 정도는 가야지.
운동 하나 정도는 해야지.
하나씩 생각해보면 다 필요한 돈입니다.
그런데 한꺼번에 놓고 보면 이야기가 달라집니다.
| 내가 생각하는 ‘이 정도’ | 월 지출 예시 |
|---|---|
| 옷/화장품/미용 | 15만 원 |
| 운동/취미 | 10만 원 |
| 외식/카페 | 20만 원 |
| 모임/경조사 | 15만 원 |
| 여행을 위해 쓰는 돈 | 10만 원 |
| 기타 나를 위한 소비 | 10만 원 |
| 합계 | 월 80만 원 |
‘이 정도는 해야지’ 가 6개만 모여도 한 달 80만 원.
구독료와 통신비를 줄여도 티가 안 나는 이유입니다.
이 돈은 사실 나만을 위한 엄청난 사치라기 보다는,
사회생활을 하며 생긴 일종의 품위유지비에 가깝습니다.
문제는 이 기준이 나도 모르게 하나둘 늘어난다는 겁니다.
특별한 날의 외식이 일상이 되고, 한번 좋았던 여행이 매년 가야 하는 것이 됩니다.
그래서 현재 ‘내게 꼭 필요한 소비’ 라고 생각하는 부분이 있다면
스스로에게 한번 물어봤으면 좋겠습니다.
매 월 나가는 소비, 이게 정말 나에게 중요한 돈일까?
아니면 이 정도는 해야 한다고 생각해서 쓰는 돈일까?
3. 몇천 원이니까, 작은 돈은 ‘반복’될 때 커집니다
마지막은 돈을 쓰면서도 쓴 것 같지 않게 만드는 소비인데요.
10만 원짜리 물건을 살 때는 리뷰를 몇십 개씩 읽어봅니다.
그런데 4,900원은 손가락이 먼저 움직입니다.
평범한 일주일을 한번 떠올려볼까요.
월요일 점심, 별로 당기진 않았지만 동료들을 따라 카페에서 아메리카노 한 잔. 5,000원.
수요일 퇴근길, 출출해서 들른 편의점에서 과자와 음료. 5,000원.
금요일 밤, 둘 다 지쳐서 시킨 배달. 음식값 말고 배달비만 3,000원.
주말에는 앱에서 이번 달만 써보자며 결제한 4,900원.
하나하나는 정말 별것 아닙니다.
그런데 이게 매주 반복되면 이렇게 됩니다.
| 작은 소비 | 계산 | 한 달 지출 |
|---|---|---|
| 커피 5,000원 | 주 3회 × 4주 | 6만 원 |
| 편의점 간식 5,000원 | 주 2회 × 4주 | 4만 원 |
| 배달비 3,000원 | 주 2회 × 4주 | 2.4만 원 |
| 앱·서비스 4,900원 | 월 2회 | 약 1만 원 |
| 합계 | 약 13.4만 원 |
한 번에 5천 원을 넘지 않았는데, 한 달이면 13만 원, 1년이면 160만 원이 넘습니다.
1번에서 어렵게 줄인 통신비 3만 원의 4배가 넘는 돈입니다.
"별것 아니다", "아꼈다"는 느낌 때문에 고민 없이 결제한다는 것입니다.
그렇다고 커피를 끊으라는 이야기는 아닙니다.
아침 커피 한 잔이 하루 중 가장 행복한 시간이라면 충분히 쓸 수 있습니다.
다만 월요일 점심의 그 커피처럼,
귀하게 쓰는 5천 원과 vs 5천 원밖에 안 하니까 쓰는 돈은 구분해보면 좋겠습니다.
결제 전에 이것 하나만 물어보세요.
할인 안 해도, 금액이 컸어도, 나는 이걸 샀을까?
싸게 사는 것과 돈을 적게 쓰는 것은 다릅니다.
그럼 다 참아야 할까요?
저는 오히려 반대라고 생각합니다.
의욕이 넘쳐 외식도, 커피도, 옷도 한꺼번에 줄이면 한두 달은 버팁니다.
중요한 건 많이 줄이는 게 아니라 어디까지 줄여야 하는지 아는 것입니다.
그러려면 먼저 이걸 정해야 합니다.
먼저 얼마를 모아야 하는지 계산합니다
3년 뒤 내 집 마련이나 투자를 위해 6,000만 원이 필요하고, 지금 2,400만 원이 있다면,
(6,000만 원 - 2,400만 원) ÷ 36개월 = 월 100만 원
뭘 더 줄이지? 가 아니라,
100만 원을 모으려면 지금 얼마가 부족하지?
지금 월 70만 원을 모으고 있다면 부족한 돈은 30만 원입니다.
모든 소비를 줄일 필요 없이, 30만 원만 찾으면 됩니다.
30만 원은 어디에서 찾을까요?
핵심은 중요한걸 지키고, 덜 중요한 곳에 마지노선을 두는 것.
아까 그 80만 원 표로 돌아가서, 각 항목에 그 질문을 다시 해봅니다.
| 항목 | 지금 | 중요도 | 조정 후 |
|---|---|---|---|
| 운동/취미 | 10만 원 | ★★★★★ | 유지 |
| 여행을 위해 쓰는 돈 | 10만 원 | ★★★★★ | 유지 |
| 외식/카페 | 20만 원 | ★★★☆☆ | -8만 원 |
| 옷/화장품/미용 | 15만 원 | ★★☆☆☆ | -7만 원 |
| 기타 나를 위한 소비 | 10만 원 | ★☆☆☆☆ | -7만 원 |
| 모임/경조사 | 15만 원 | ★★★☆☆ | -3만 원 |
| 그냥 쓰던 작은 소비 | - | - | -5만 원 |
| 합계 | -30만 원 |
운동과 여행은 그대로 두고, 덜 중요한 곳에서 30만 원을 만들었습니다.
이것이 무조건 참는 것보다 훨씬 오래 갈 수 있는 방법입니다.
그리고 마지노선은 꼭 쓰기 전에 정해두세요.
오늘 바로 해볼 것
배우자와 15분만 앉아서 세 가지만 해보세요.
① 한 달에 얼마를 모아야 하는지 계산합니다.
(목표금액 - 지금 모은 돈) ÷ 남은 개월 수
② 돈이 많이 드는 항목 5개를 적고, 각자 지키고 싶은 것을 하나씩 고릅니다.
③ 나머지 항목에 마지노선을 정합니다.
| 항목 | 지금 쓰는 돈 | 중요도(★1~5) | 마지노선 |
|---|---|---|---|
| 월 저축 목표 |
처음으로 돌아가 볼까요?
오빠, 이번 달에는 진짜 아껴보자.
이제는 한달지출을 ‘적당히 줄이는 데’서 끝내지 않았으면 좋겠습니다.
돈을 잘 모으는 사람은 모든 걸 참는 사람이 아니라,
중요한 곳에는 충분히 쓰고, 중요하지 않은 곳에는 굳이 쓰지 않는 사람이라고 생각합니다.
얼마를 아낄지 고민하기 전에, 얼마를 모아야 하는지부터 정해보세요.
그러면 절약은 참는 일이 아니라, 우리가 더 중요하게 생각하는 삶을 고르는 일이 됩니다.
긴 글 읽어주셔서 감사합니다 :)