2026년 2분기 주택구입부담지수를 바탕으로 서울 부동산 버블 수준을 판단해보았었는데요, 이번에는 6대 광역시의 버블 수준을 판단해보고자 합니다. 다만 서울과 다르게 지방 광역시의 경우는 수급이 중요한 요소라는 것이 주요 기관들의 분석 결과이기도 하기 때문에 전세가율 및 착공/인허가 물량도 함께 알아보도록 하겠습니다.
우선 모르시는 분이 계실까봐 사전에 말씀드리자면 주택구입부담지수는 중간소득 가구가 표준대출을 받아 중간가격 주택을 구입하는 경우의 상환 부담을 나타내는 지수인데요, 참고로 지수 100은 해당 지역의 중간소득 가구가 해당 지역의 중간가격 주택을 구입할 때 소득의 약 25%가 주택담보대출 원리금 상환에 필요한 수준을 의미합니다.
그럼 광역시별 상황을 한번 보시겠습니다.
□ 부산
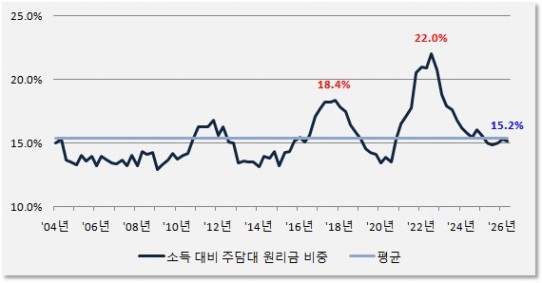
주택구입부담지수에 대한 쉬운 이해를 돕기 위해 실제 지수 대신 "소득 대비 주택담보대출 원리금 상환 비중"으로 환산하여 그래프를 그렸습니다.
부산의 2026년 2분기 주택구입부담지수는 60.7로, 이는 부산의 중간소득 가구가 부산의 중간가격 주택을 구입할 때 소득의 15.2%를 주택담보대출 원리금 상환에 사용하는 수준을 의미합니다. 이는 전고점(2017년 4분기) 18.4% 比 0.83배 수준이며, 중장기 평균 15.4% 比 0.99배 수준입니다. 부산의 주택구입부담지수가 중장기 평균과 동등한 수준에 머무르고 있어 밸류에이션 측면에서는 저평가 국면에 있다고 볼 수 있습니다.
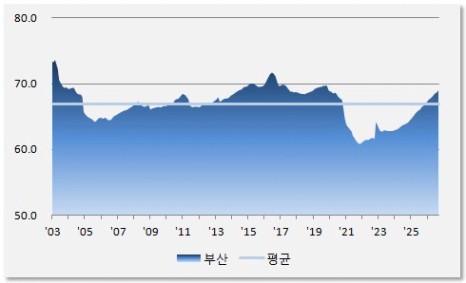
2026년 9월 전세가율은 69.0%로 중장기 평균 66.9% 比 1.03배 수준입니다. 그래프에서 보시다시피 2021년 11월(60.8%)에 바닥을 찍은 이후 5년간 상승 중입니다. 이는 부산의 공급 부족 상황이 지속되고 있음을 의미합니다. 게다가 중장기 평균을 넘어선 이후도 계속 오르고 있죠. 전세가가 매매가를 자극하는 상황으로 가고 있습니다.
물량은 2011~20년 연 평균 2.6만호가 착공되었는데 2021년 1.7만호, 2022년 1.8만호, 2023년 1.9만호, 2024년 1.6만호, 2025년 1.6만호 착공으로 5년 연속 평균을 밑도는 물량이 착공되었습니다. 이는 곧 2028년까지 중장기 평균을 밑도는 물량이 입주한다는 것을 의미합니다. 2026년도 8월까지 0.8만호만 착공하여 저조한 상황인걸 감안하면 사실상 2029년까지 공급 부족은 확정적인 상황입니다.
인허가는 2011~20년 연 평균 2.5만호가 진행되었는데요, 특히 2019~21년 인허가 감소가 2021~23년 착공 감소로 이어진 것으로 보입니다. 다만 2022년 4.0만호, 2023년 2.8만호, 2024년 2.9만호, 2025년 3.0만호로 최근 수년간 인허가가 중장기 평균을 웃돌고 있는데요, 공사비 급등 추세로 인허가 물량이 바로 착공으로 이어지지 않고 있습니다만 이는 반대로 말하면 향후 제반 여건이 마련되면 착공으로 이어질 수 있기 때문에 지속적인 관찰이 필요합니다. 다만 2026년은 8월까지 0.6만호만 인허가되어 주춤하는 모양새네요.
주택구입부담지수는 중장기 평균 수준인데 전세가율은 중장기 평균을 상회한데다 계속 오르고 있으므로 부산의 상승 전환 가능성은 높다고 판단됩니다. 게다가 사실상 2029년까지 중장기 평균을 밑도는 물량이 입주할 예정이므로 부산 부동산에 대한 상방 압력은 갈수록 높아질 것으로 보입니다.
□ 대구
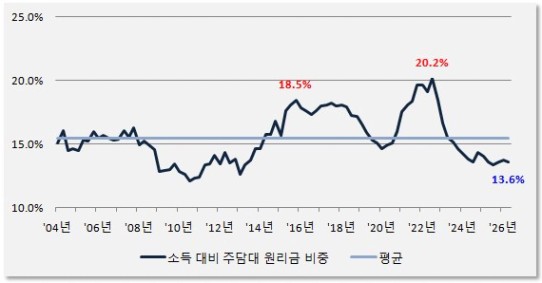
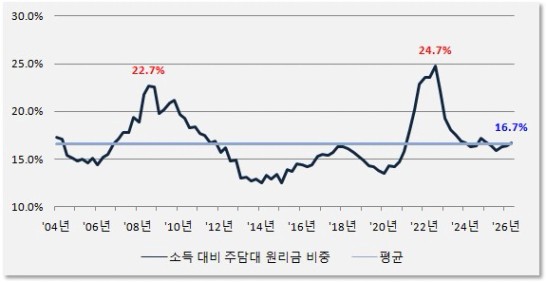
대구의 2026년 2분기 주택구입부담지수는 54.4로, 이는 대구의 중간소득 가구가 부산의 중간가격 주택을 구입할 때 소득의 13.6%를 주택담보대출 원리금 상환에 사용하는 수준을 의미합니다. 이는 전고점(2015년 4분기) 18.5% 比 0.74배 수준이며, 중장기 평균 15.5% 比 0.88배 수준입니다.
2022~24년에 걸친 과대한 입주 물량으로 매매가와 전세가 모두 전국에서 가장 많이 하락한 탓에 주택구입부담지수도 상당히 내려온 상황입니다. 전고점은 물론이고 중장기 평균보다도 10% 이상 낮은 상태이기 때문에 밸류에이션 측면에서는 광역시 중에서 가장 저평가되었다고 할 수 있습니다.
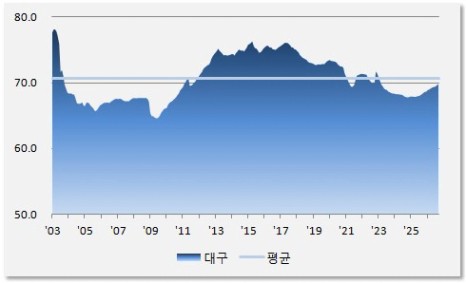
2026년 9월 전세가율은 69.8%로 중장기 평균 70.7% 比 0.99배 수준입니다. 긴 시간동안 하락하던 대구의 전세가율은 2025년 4월을 바닥으로 미미하지만 조금씩 상승하고 있습니다. 전국에서 가장 많았던 미분양 물량도 소진되어가면서 길고 길었던 공급 폭탄의 터널에서 벗어나고 있습니다.
물량은 2011~20년 연 평균 2.0만호가 착공되었는데 2021년까지 착공이 매우 많았으나 2022년 1.5만호로 감소한데 이어 2023년 0.1만호, 2024년 0.5만호, 2025년 0.5만호, 2026년 8월까지 0.1만호 미만 착공으로 매우 저조한 수준입니다. 2023~26년 착공 물량 급감은 2026~29년 대구의 공급 절벽을 예고하고 있습니다. 특히 이대로 가면 2029년은 입주 물량이 없다시피 하겠네요.
인허가의 경우 2011~20년 연 평균 2.2만호가 진행되었으나 2017년부터 2022년까지 중장기 평균을 웃도는 인허가가 지속되었습니다. 그러나 2024년 0.3만호, 2025년 0.5만호, 2026년 8월까지 0.4만호로 인허가 물량도 주저앉았습니다. 중장기 공급 감소도 예상되는 대목입니다.
그동안 과대 공급에 따른 급락으로 6대 광역시에서 가장 저평가된 밸류에이션을 나타내고 있는 대구이기 때문에 반대로 2026년 이후 공급 절벽을 만나게 되면서 반등폭도 클 것이라 예상됩니다. 기존의 제 예측보다는 느리지만 반등 환경은 꾸준히 조성되어가고 있습니다.
□ 인천
인천의 2026년 2분기 주택구입부담지수는 66.8로, 이는 인천의 중간소득 가구가 인천의 중간가격 주택을 구입할 때 소득의 16.7%를 주택담보대출 원리금 상환에 사용하는 수준을 의미합니다. 이는 전고점(2008년 3분기) 22.2% 比 0.74배 수준이며, 중장기 평균 16.6% 比 동등 수준입니다. 인천도 부산과 마찬가지로 지수가 중장기 평균과 동등 수준인만큼 인천 부동산에 버블은 없다고 볼 수 있습니다.
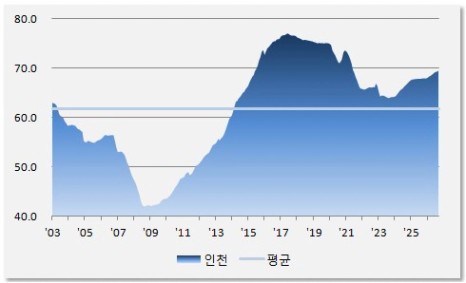
2026년 9월 전세가율은 69.6%로 중장기 평균 61.7% 比 1.13배 수준입니다. 인천은 과공급 구간을 지나오면서도 전세가율이 견조한 추세를 유지하면서 중장기 평균 대비 상당히 높은 수준을 보여주고 있습니다.
물량은 2011~20년 연 평균 2.0만호가 착공되었는데 대구와 마찬가지로 2021년까지 착공이 매우 많았으나 2022년 2.0만호, 2023년 1.5만호 착공으로 감소 추세였습니다. 2024년 2.8만호 착공으로 다시 증가하였으나 2025년은 1.7만호 착공으로 다시 감소하였습니다. 2024년 착공 물량이 꽤 많기 때문에 2027년 입주 물량 부담은 있을 것으로 예상되나 그 외 구간은 공급 감소가 예상됩니다. 단, 2026년은 8월까지 1.7만호가 착공되어 적지 않은 수준입니다.
인허가는 2011~20년 연 평균 2.4만호가 진행되었는데요, 2019년을 정점으로 2021년 2.2만호, 2022년 1.8만호로 감소 중이었으나 2023년 2.8만호로 다시 증가하면서 이것이 2024년 착공 증가로 이어진 것으로 보입니다. 2024년은 2.0만호, 2025년은 2.6만호 수준으로 인허가가 이뤄졌기 때문에 2026년 착공 물량은 평년 수준 또는 소폭 그 이상이 될 가능성이 높습니다. 참고로 2026년은 8월까지 0.9만호만 인허가되었네요.
인천도 주택구입부담지수가 중장기 평균과 유사 수준인데다 전세가율은 중장기 평균을 크게 상회하고 있기 때문에 상승 가능성이 고조되고 있습니다. 다만 2027년 입주 물량 부담은 감안하셔야 됩니다.
□ 광주
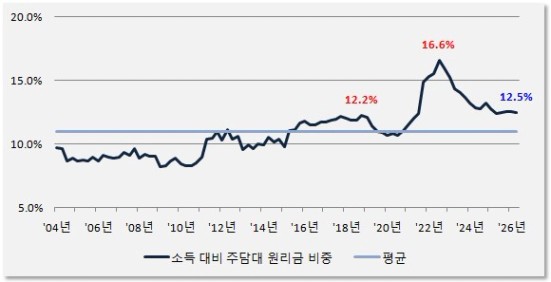
광주의 2026년 2분기 주택구입부담지수는 49.8로, 이는 광주의 중간소득 가구가 광주의 중간가격 주택을 구입할 때 소득의 12.5%를 주택담보대출 원리금 상환에 사용하는 수준을 의미합니다. 이는 전고점(2018년 4분기) 12.2% 比 1.02배 수준이며, 중장기 평균 11.0% 比 1.14배 수준입니다. 현재 지수가 전고점보다도 높은 유일한 광역시인데다 중장기 평균과의 괴리도 가장 큰 곳이라는 점에서 6대 광역시 중에서 가장 고평가된 곳이라고 할 수 있습니다. 그런 고평가 상황이 반영되어 매매가 추이도 좋지 않습니다. 그런데 그외 지표들은 다른 모습을 보여주고 있습니다.
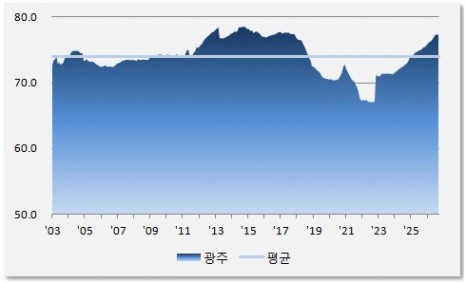
2026년 9월 전세가율은 77.3%로 중장기 평균 74.0% 比 1.04배 수준입니다. 광주는 주택구입부담지수는 중장기 평균 대비 높은 편이나 전세가율은 상당히 높습니다. 상승 기울기는 완만해져가고 있으나 어쨌든 상승 중이기도 하구요. 매매가가 고평가되어 있음에도 전세가가 매매가를 자극시킬 만한 위치에 가있습니다. 참고로 광주의 전세가율이 6대 광역시 중에서 가장 높습니다.
물량은 2011~20년 연 평균 1.2만호가 착공되었는데 2021년 0.7만호, 2022년 0.8만호로 착공 물량이 감소하다가 2023년 1.3만호로 늘어났으나 2024년은 다시 0.4만호로 감소하였습니다. 게다가 2025년도 착공 물량이 0.3만호에 불과합니다. 2023년에 착공 물량이 잠시 늘었다고는 하나 평년 수준임을 감안하면 2024~25년의 공급 급감은 자연스레 2027~28년 공급 절벽으로 이어지게 됩니다. 공급이 이렇게 줄어들면 안그래도 높은 전세가율이 매매가를 밀어올리는 상황을 예상해볼 수 있습니다. 다만 한 가지 아쉬운 점은 전남광주 통합으로 착공ㆍ인허가 물량도 통합되면서 광주만의 물량을 확인할 수 없게 되었습니다. 2026년 착공 물량이 어떻게 되었는지 알 수 없는 게 아쉽네요.
인허가는 2011~20년 연 평균 1.4만호가 진행되었는데요, 특히 2020년부터 평균을 밑도는 인허가가 지속되고 있는데다 2024년 0.5만호, 2025년 0.8만호만 인허가되어 광주의 공급 감소가 중장기적으로 지속될 가능성을 높여주고 있습니다.
중장기 평균 대비 주택구입부담지수는 6대 광역시 중에서 가장 높은 고평가 상태이나 전세가율 역시 6대 광역시 중에서 가장 높은 점, 공급 감소가 향후 상당히 긴 기간 동안 지속될 것이라는 점을 감안한다면 광주 부동산도 시간이 갈수록 전세가가 매매가를 자극시키는 모습이 예상됩니다.
□ 대전
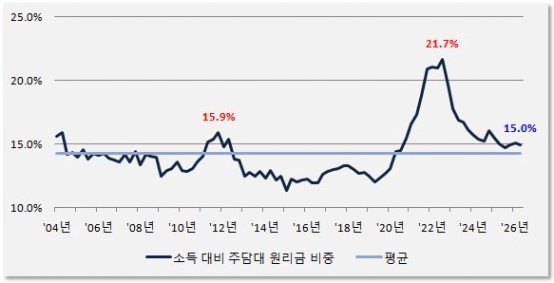
대전의 2026년 2분기 주택구입부담지수는 59.9로, 이는 대전의 중간소득 가구가 대전의 중간가격 주택을 구입할 때 소득의 15.0%를 주택담보대출 원리금 상환에 사용하는 수준을 의미합니다. 이는 전고점(2011년 4분기) 15.9% 比 0.94배 수준이며, 중장기 평균 14.3% 比 1.04배 수준입니다. 중장기 평균을 소폭 상회하고 있으나 부담스러운 밸류에이션은 아닙니다.
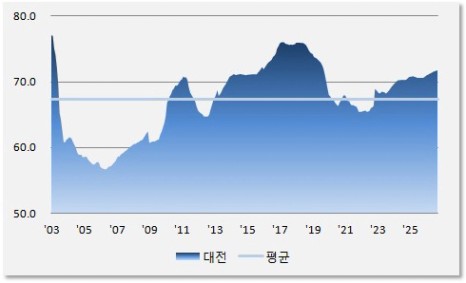
2026년 9월 전세가율은 71.7%로 중장기 평균 67.3% 比 1.07배 수준입니다. 대전은 2024년 과공급 구간이 있었음에도 전세가율이 계속 상승하면서 견조한 모습을 보여주고 있습니다.
물량은 2011~20년 연 평균 0.8만호가 착공되었는데요, 2021년에 1.6만호가 착공되어 만만찮은 물량 부담을 겪었으나 그 이후 2022년 1.2만호, 2023년 0.5만호 착공으로 감소하였습니다. 다만 2024년 1.9만호 착공은 부담스러운 수준입니다. 일단 2025년은 0.5만호만 착공했기 때문에 2024년 착공 물량이 입주 물량으로 돌아오는 2027년은 물량 부담이 불가피하나 2028년에는 다시 물량 부담이 크게 감소할 전망입니다. 2026년은 8월까지 0.4만호가 착공되어 예년보다 적은 착공 물량이 예상됩니다.
인허가는 2011~20년 연 평균 1.0만호가 진행되었는데 광주와 반대로 2019년부터 평균을 웃도는 인허가가 지속되고 있는데다 특히 2022년 1.7만호, 2024년 2.8만호 인허가는 향후 대전의 중장기 물량 부담을 가중시킬 수 있는 요소입니다. 2025년에는 1.7만호가 인허가되었으나 2026년은 8월까지 0.6만호가 인허가되었습니다. 2024~25년 인허가 물량의 착공 전이 여부를 지속적으로 관찰해야 하는 상황입니다.
대전은 광주 다음으로 주택구입부담지수가 고평가되어 있으나 중장기 평균과 크게 다르지 않습니다. 다만 2027년 물량 부담이 상당하다는 점, 그리고 중장기 평균을 웃도는 인허가 물량이 언제 착공으로 이어질지 지켜봐야 하는 점은 고려하셔야 되겠습니다.
□ 울산
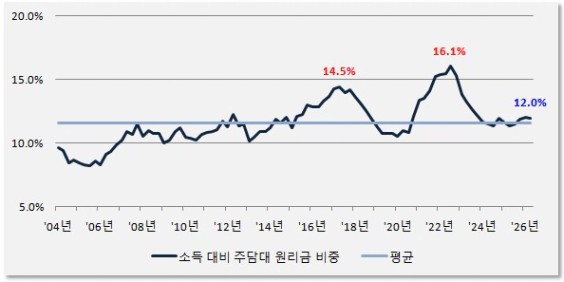
울산의 2026년 2분기 주택구입부담지수는 47.9로, 이는 울산의 중간소득 가구가 울산의 중간가격 주택을 구입할 때 소득의 12.0%를 주택담보대출 원리금 상환에 사용하는 수준을 의미합니다. 이는 전고점(2017년 2분기) 14.5% 比 0.83배 수준이며, 중장기 평균 11.6% 比 1.03배 수준입니다. 울산은 그동안 광역시 중에서 가장 확연한 상승 분위기를 연출하면서 지수가 중장기 평균을 넘어섰지만 아직 밸류에이션이 고평가되었다고 보기에는 어렵습니다.
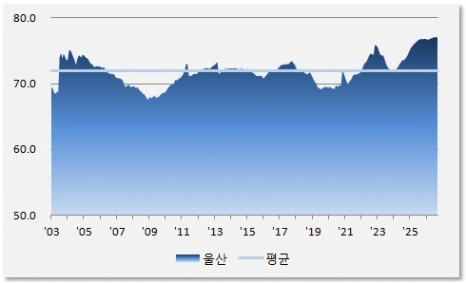
2026년 9월 전세가율은 77.0%로 중장기 평균 71.9% 比 1.07배 수준입니다. 최근 1년 이상 전세가율이 정체 상황이긴 하나 그럼에도 불구하고 여전히 절대 수준 자체가 높고 6대 광역시 중에서 광주 다음으로 높은 수준입니다. 특히 광역시 중에서 매매가가 가장 빨리 상승하였음에도 불구하고 여전히 높은 전세가율이 울산 부동산의 매력을 높여주고 있습니다.
물량은 2011~20년 연 평균 0.8만호가 착공되었는데 2021년 0.5만호, 2022년 0.9만호, 2023년 0.5만호 착공으로 다소 들쑥날쑥하면서도 평균에 수렴하는 모습이었으나 2024년 0.4만호, 2025년 0.3만호, 2026년 8월까지 0.3만호 미만 착공으로 감소 추세입니다. 따라서 울산은 2027~29년 공급 급감이 예상됩니다.
인허가는 2011~20년 연 평균 0.9만호가 진행되었는데 2022년 1.3만호, 2023년 1.4만호로 인허가가 늘었기 때문에 중장기 공급 확대 가능성은 열려있습니다. 2024년은 0.4만호로 크게 감소했다가 2025년은 0.9만호로 다시 늘어났습니다. 2026년은 8월까지 0.5만호 인허가되었습니다.
울산은 2024년 하반기부터 매매가가 오르다가 최근 주춤한 상태이긴 하나 주택구입부담지수가 아직 고평가되었다고 보기는 어렵고 전세가율도 매우 높은데다 향후 공급 감소폭도 크다는 점에서 상승 분위기가 다시 완연해질 것으로 예상됩니다.
국토연구원이 각 항목마다 부동산 매매가에 미치는 영향도를 분석한 결과, 수도권은 유동성, 지방은 공급이 매매가에 큰 영향을 미친다는 연구 결과를 밝힌 바 있습니다. 따라서 지방 광역시의 경우 공급 감소폭이 큰 곳을 눈여겨보실 필요가 있다고 말씀드리고 싶습니다. 그런 관점에서 전세가율이 높고 향후 공급 감소폭이 큰 울산, 그리고 과공급 구간을 거치면서 밸류에이션이 가장 저평가된데다 공급 절벽 구간으로 넘어가고 있는 대구가 가장 유망하지 않을까 생각해봅니다.
6대 광역시에 관심있는 분들께 자그마한 참고가 되어드렸길 바라면서 이만 글을 마치겠습니다.