[재테입2기60조_자 2제 시작이야 60년의 재테크여정 함께가보시조_베러덴어졔] 재테크 입문반 2주차 과제 -재정 목표를 이루기 위한 요구 수익률 계산 및 인생 로드맵 그려보기
4시간 전
STEP 4. 요구 수익률 계산
내가 감당할 수 있는 저축 금액을 적어보고 그에 따른 수익률 계산을 통해 목표 수익률을 확인해봅시다.
연봉상승률은 보수적으로 평년인 경우 3년 평균이였던 3%로 수정하였고,
자녀의 나이에 따라 저축가능금액을 수정했다.(초등 입학, 초등고학년, 고등학교 입학, 대학 입학)
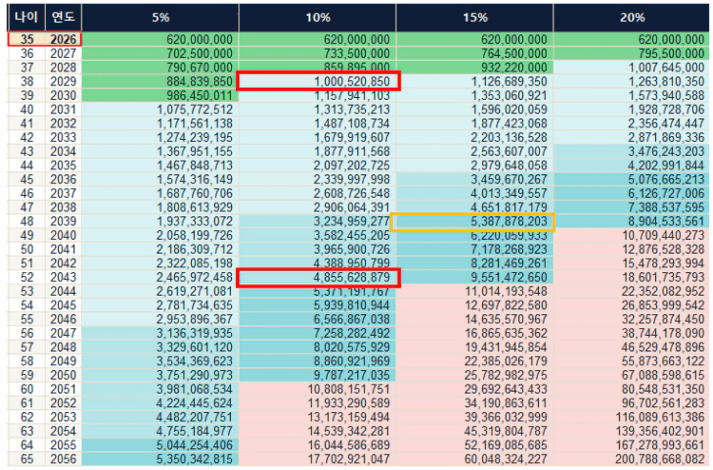
# 10억 달성은 베타투자시, 2029년(3년 후)에 가능하고 알파투자시, 2028년(2년 후)에 가능하다.
목표금액 달성은 베타투자시, 52살에 가능하고 알파투자(연 15%로 계산)시, 48세에 가능하다.
# 종잣돈을 타이트하게 잡았기 떄문에, 허리띠를 졸라매는 생활을 아이 초등학교 가기전까지 해야지만 위의 시나리오가 가능해진다
1) 지출통제 시스템을 2026년 안으로 잡아두고 (체크카드 only)
2) 추가 부동산 투자를 한 이후에는 소득을 늘리는 방향으로 개선할 것(이직? 추가부업?)
# 희망 은퇴시기까지 노동소득을 꾸준히 창출한다고 가정했을 때, 5%의 수익률이면 은퇴전에 목표를 달성할 수 있다
= 5%의 수익률을 못낸다면 아무리 소,저,기가 받쳐진다해도 목표금액에 도달할 수 없다.
# 수익률을 15-20%까지 낸다면, 꿈으로만 느껴졌던 도서관 짓기를 50대부터 준비할 수 있겠다..(대박 이게 된다고?)
| 투자 수익률 | 목표 달성 나이 | 달성연도 |
|---|---|---|
| 수익률 5% | 64세 | 2055년 |
| 수익률 10% | 52세 | 2043년 |
| 수익률 15% | 48세 | 2039년 |
| 수익률 20% | 45세 | 2036년 |
목표 은퇴 시기를 달성하기 위해 필요한 저축액과 투자 수익률
☑️ 연 저축액: 5,000만원 → 자녀 라이프사이클에 따라 감소할 것을 반영
☑️ 목표 투자 수익률: 10% 달성 → 52세(2043년)부터는 노후 준비를 어느정도 끝내고 (아이도 마침 성인이 되면) 도서관 짓기를 실행할 수 있겠다
STEP 5. 인생 로드맵 그리기
비전보드 실현을 위해 5~10년 단위로 계획을 세워봅시다.
이 단계는?
- 목표 달성(은퇴)까지 기간을 5년 단위로 쪼개서 20년 로드맵을 세워보는 단계에요.
- 5년이 지날 때마다 내가 이루고 싶은 투자 목표, 자산 목표, 결혼/직업/취미 같은 일상 목표도 함께 적어보세요 :)
- 정답이 아니어도 괜찮아요! 고민해보고, 계획을 세워보는 것만으로도 목표에 가까워질 거라 확신해요!
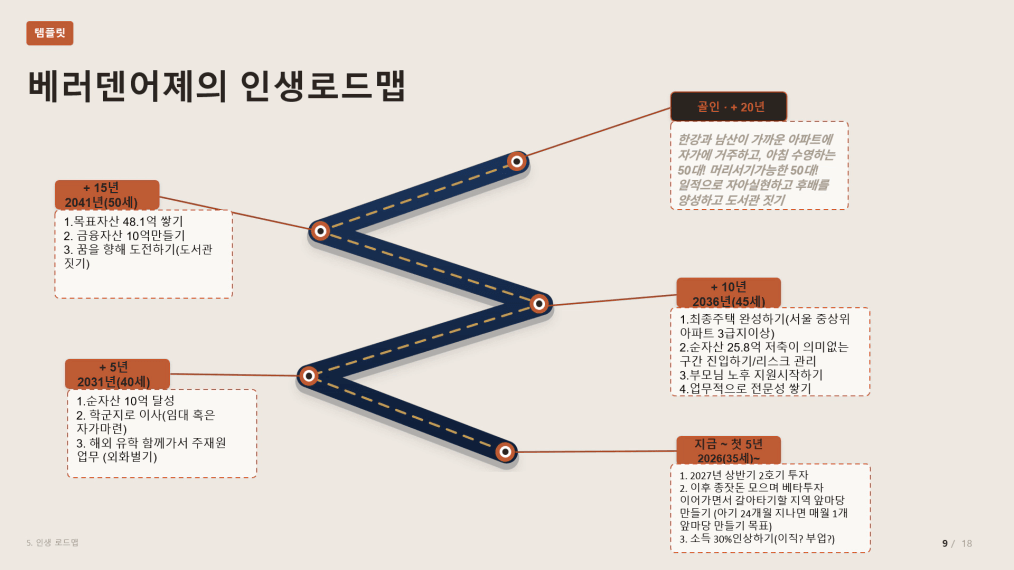
| 시기 | 나의 목표 |
|---|---|
지금 ~ 첫 5년 (2031년, 40세) | 1. 2027년 상반기 부동산 알파 투자 2. 이후 종잣돈 모으며 베타투자(연 10%의 수익률과 월 60%이상 저축률) 이어가면서 갈아타기할 지역 앞마당 만들기 (아기 24개월 지나면 매월 1개 앞마당 만들기 목표) 3. 소득 30%인상하기(이직? 부업?) 4. 40세이전에 순자산 10억 달성 |
| 10년 뒤 (2036년, 45세) | 1.최종주택 완성하기(서울 중상위 아파트 3급지이상) 2.순자산 25.8억 저축이 의미없는 구간 진입하기/리스크 관리 돌입 3.부모님 노후 지원시작하기 4.업무적으로 전문성 쌓기 |
| 15년 뒤 (2041년, 50세) | 1.목표자산 48.1억 쌓기 2.금융자산 10억 만들기 3. 꿈을 향해 도전하기(도서관 짓기) - 시간, 경제력 확보 |
| 20년 뒤 (2046년, 55세) | 한강과 남산이 가까운 아파트에 자가에 거주 아침 수영하고 독서-산책하며 머리서기 가능한 50대! 일적으로 자아실현할 나의 분야 탄탄히 만들기, 도서관 짓기 |
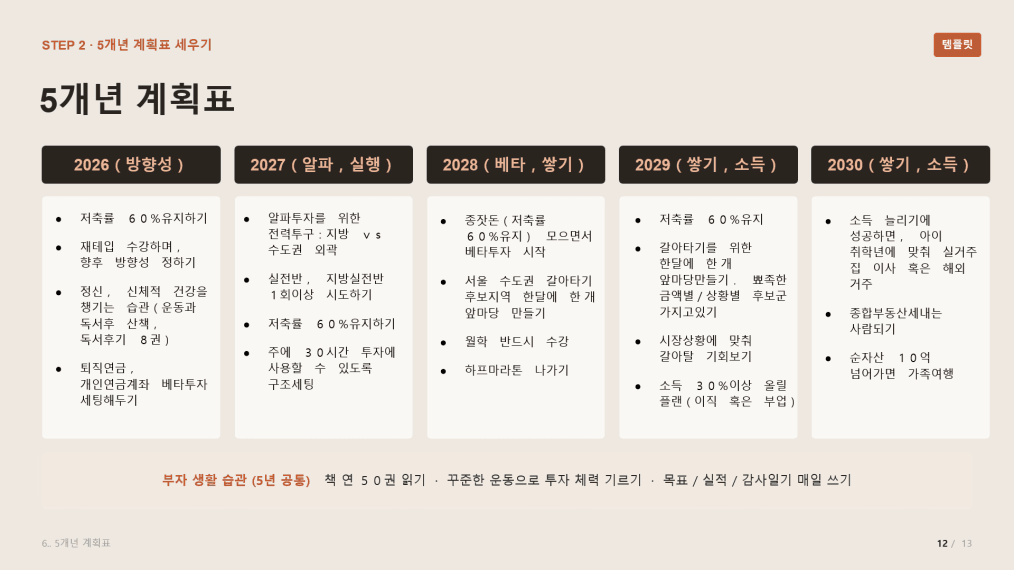
STEP 6. 계획 수립 — 5개년 계획표
이 단계는?
인생 로드맵 중 앞으로 5년을 1년 단위로 다시 쪼개는 단계에요.
큰 그림에서 좁혀 가며 매년 할 일을 또렷하게 만들어 보세요 :)
인생 로드맵이 너무 먼 미래처럼 느껴졌다면, 앞으로 5년의 계획은 조금 더 구체적으로 적어보시기 바랍니다.