
✅핵심 내용 정리
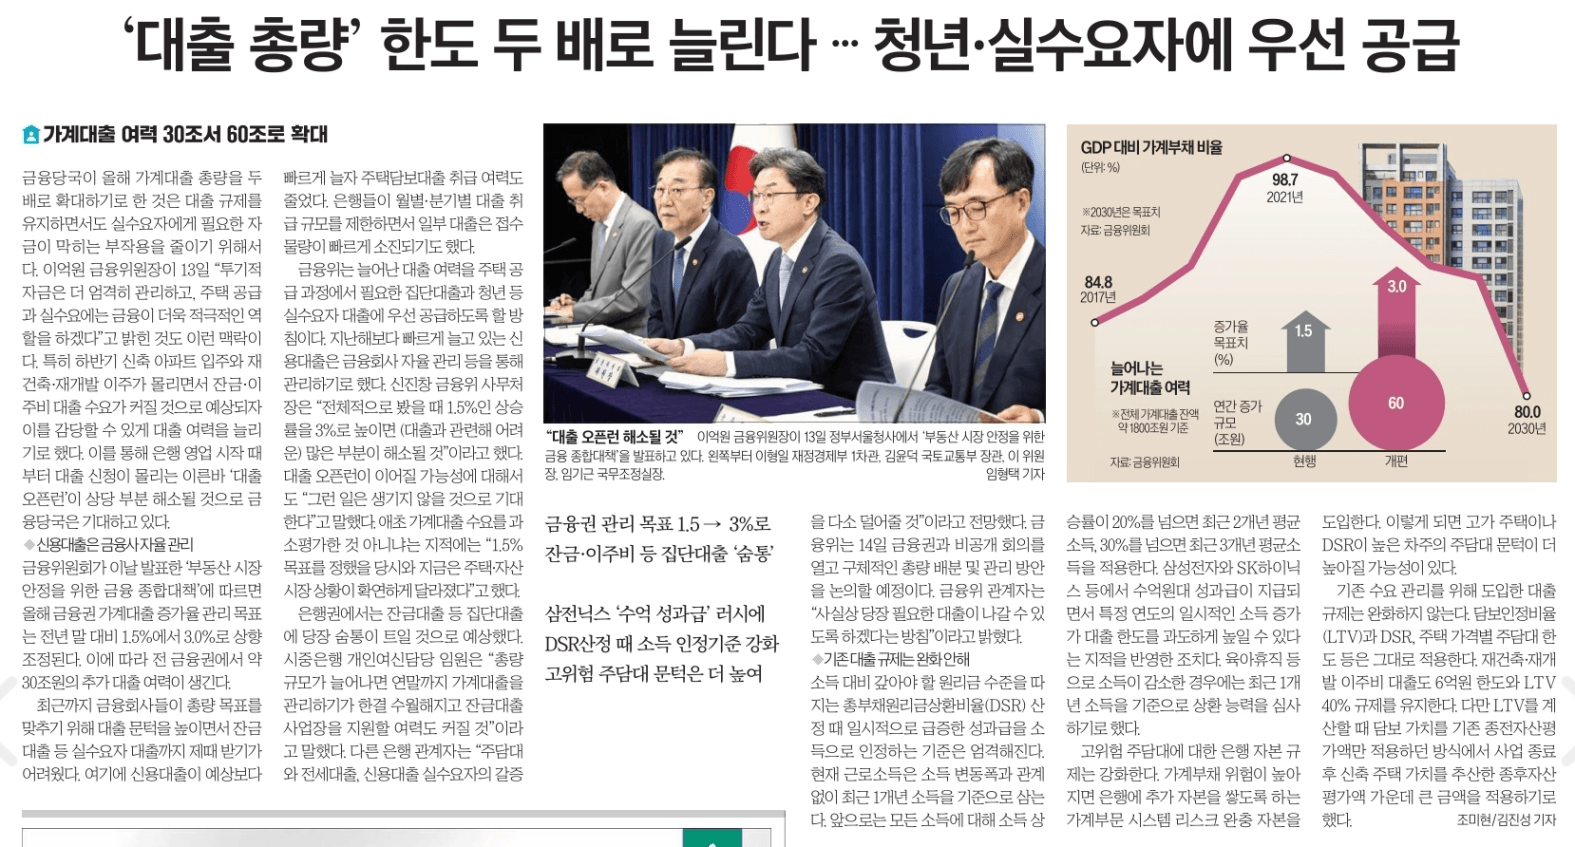
✔️ 일어난 일 : 금융당국이 가계대출 증가율 관리 목표를 전년 말 대비 1.5%→3.0%로 상향 조정(30조 대출 여력)
✔️ 사건 배경 : 가계대출 총량 이슈로 은행들이 문턱을 높여 실수요자들의 대출 오픈런 현상이 발생하고 재건축재개발 이주비 대출 등 주택 공급에 필수적인 자금줄이 막히는 부작용 발생
✔️ 상세 내용
- 최근 금융회사들이 총량 목표를 맞추기 위해 대출 문턱을 높이면서(국민은행 3억 대출 제한) 실수요자 대출을 제때 받기가 어려워졌다.
- 신용대출도 예상보다 빨리 늘면서 주택담보대출 취급 어렵도 줄어들었다.
- '투기적 자금은 관리하고 실수요자에게는 더욱 적극적인 역할'을 하겠다'는 원칙 하에 대출 여력을 30조 늘림
- 이번 조치로 은행권은 연말까지 잔금대출 등 집단대출 사업장을 지원할 여력이 커졌다.
- 성과급으로 일시적으로 급등한 소득을 고려해 최근 2-3개년 평균 소득을 적용하는 기준을 적용하기도 한다
- LTV, SDR, 주택 가격별 주담대는 그대로 유지한다.
✅떠오르는 질문
Q. 대출 총량을 풀어주면 결국 집값 상승의 불쏘시개가 될 것이고, 다시 한번 대출 축소로 이어지지 않을까?
- 30조라는 유동성이 시장에 공급되면 당연히 부동산 시장에 영향을 미친다.
- 20억 이하, 현실적으로는 10억 전후의 집들로 수요가 몰리면서 ‘지금이 기회다’ 라는 생각의 수요자들이 순간적으로 부동산 시장에 몰릴 수 있다.
- 대기 수요가 많은 20평대 10억 전후 구간들을 잘 봐야겠다 (매물 개수 및 분위기)
- 정부의 가계대출 비율이 2030년까지 80%로 낮추는 것이다.
- 결국 줄였던 대출 한도를 늘리는 이번 선택은 집값 볼쏘시개 역할을 할 것이고 다시 부동산 급등의 명분으로 대출 한도를 줄일 것이다.
- 이미 정책의 신뢰도는 많이 떨어진 상태이고 과거 문재인 정권과도 비슷한 흐름을 계속 보이고 있다.
✅투자에 적용할 점 1가지
- 월별 한도, 연간 대출 한도 등을 고려해서 27년 1~2월로 잔금목표를 미뤄야하나 고민했지만 기회가 왔을 때 그냥 빨리 진행하는 게 좋다는 판단이 든다.
- 대출 계산은 보수적으로 하되 행동은 빨리해서 오늘 은행권에 전화도 돌려보고 2금융권도 보수적으로 검토해봐야겠다.
- 결국 실행의 여부와 속도가 중요한 순간이 것 같다.
- 적용점 : 퇴근 길 은행권 통화해보기 + 갈아타기 행동 속도 높이기 (다음주 매물 내놓기)
✅ 8월 신문기사


