1. 얼마나 벌고 모아야 중산층일까? 우리 집과 직접 비교해보세요 : 김인턴
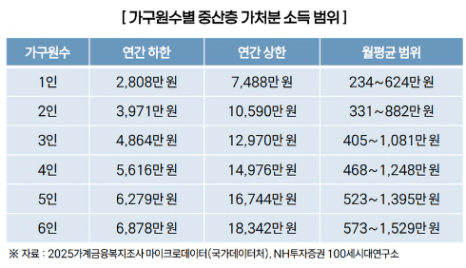
* 중산층 : 중위소득 75~200%, 가구 원수 반영
=> 소득은 가구 전체의 처분 가능 소득
(소득에서 세금, 사회보험료 등 비소비 지출 제외 금액)
* 중산층 판단 기준 = 소득+소비+저축+자산+부채+노후준비
=> 소득은 괜찮지만 저축이 부족한지, 자산은 있으나
노후 준비가 부족한지 보완할 부분을 찾기 위해 살피기!
구분 | 보고서 기준 |
소득 | 가구원 수 반영한 중위소득 75~200% |
소비 | 가구원 수 반영한 소비지출 중앙값 75% 이상 |
저축여력 | 소비 후 처분가능소득 10% 이상이 남는가 |
순자산 | 2억 3860만~6억 9432만원 |
부채부담 | 연간 원리금 상환액이 처분가능소득의 30% 이하 |
노후준비 | 노후준비 or 은퇴 후 생활비 충당수준이 보통이상 |
* 실제 중산층 ?
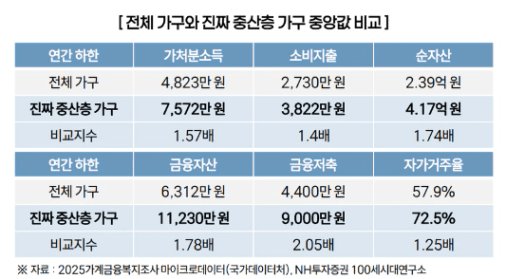
=> 숫자 그대로 받아들이지 말고 참고만 할 것 !
* 소득보다 더 큰 차이는 모아 놓은 돈
항목 | 전체가구 | 진짜 중산층 가구 | 차이 |
연간 처분가능소득 | 4,823만원 | 7,572만원 | 1.57배 |
금융저축 | 4,400만원 | 9,000만원 | 2.05배 |
- 나는 얼마를 벌고 있을까 & 얼마나 모았을까?
+ 나는 자가에 거주중? 전세? 월세?
=> 달라진 주거비와 대출 상환액도 반영할 것 !
* 순자산 4억 1705만원은 적은 돈은 아니지만 이걸로 노후준비는 X
* 종잣돈이 적으면 저축액 늘리는데 우선 집중 !
=> 돈을 모았다면 어떻게 불릴지 배우는 과정이 필요
집을 샀고 투자 했다고 돈 모으는걸 멈추면 x !!


