현상:
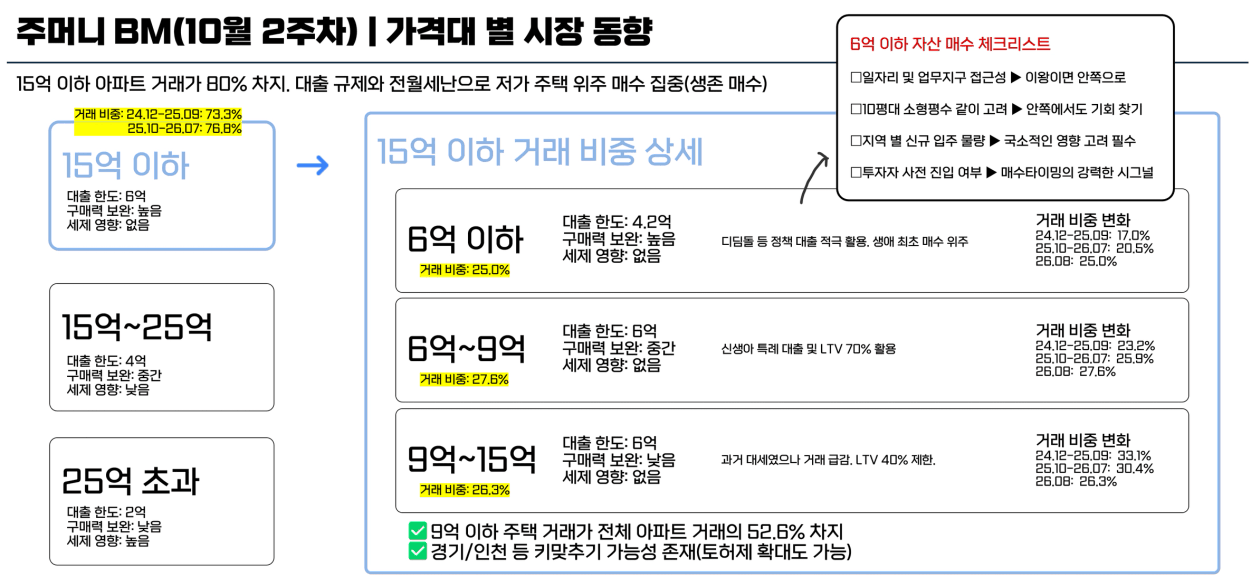
대출 규제(+세제 개편)와 전월세난 때문에 서울 아파트 생존 매수 진행 중. 상대적으로 영향이 적은 15억 이하, 특히 9억 이하 저가 구간으로 몰림.
1. 가격대별 시장 구조
- 15억 이하: 대출 최대 6억, 세제 개편 영향 없음. 가장 구매력 높은 구간
- 15~25억: 대출 4억, 세제 부담 중간. 구매력도 중간
- 25억 초과: 대출 2억, 세제 부담 최대, 구매력 낮음 → 매물 적체
2. 거래 비중 변화 (2026년 8월 기준)
- 6억 이하: 17% → 25% (4건 중 1건)
- 6~9억: 27.6%
- → 9억 이하가 전체의 52.6%
- 9~15억: 33% → 26.3%로 감소
3. 9억 이하로 몰리는 이유
- 6억 이하는 디딤돌·보금자리론 등 정책 대출 활용 가능
- 6~9억은 신생아 특례대출, 생애최초 LTV 70% 적용
- 전월세 시장 불안으로 인한 전월세가 폭등에 지친 세입자들의 생존 매수 전환
- 9억 초과는 LTV 40%라 현금 부담이 큼 (15억일 경우 9억 필요)
4. 변하지 않는 것 vs 변할 수 있는 것
- 변하지 않음: 전월세난(집주인 실거주, 갱신 청구 증가, 입주 물량 급감) — 구조적 문제
- 변할 수 있음: 대출 규제 — 6억 한도가 4억으로 줄어들 가능성 → 제도가 유리할 때 매수 고려 필요
5. 6억 이하 매수 시 체크리스트
- 같은 가격이면 일자리·서울 접근성 좋은 곳
- 평수를 줄이더라도 서울 안쪽 입지 공략
- 경기·인천 외곽은 입주 물량 반드시 확인
- 토허제 외 지역 갭투자자 유입이 강력한 매수 시그널
6. 장기적 관점 필요
- 부정적 기사에 겁먹기X. 오히려 골라 살 수 있는 기회
- 최소 5~10년 시계열로 판단
- 집값이 오르는 게 아니라 화폐 가치가 떨어지는 것 → 지난 26년 중 매매가 상승 18년, 전세가 상승 21년
- 필수재라는 관점 인지. 매매가 아니면 전월세를 선택해야 하는 상황
✅내생각:
15억이하 거래비중이 80% → 구매력에 따라 6억이하, 6억-9억이하 구간의 합계가 전채 거래의 52.6%를 차지한다.
15억 이하는 어차피 세재개편으로 인해 영향력이 없고, 대출 규제라는 변수에 따라 구간 별 거래량이 달라짐!
여기서 대출규제에 대해서 확인해볼 필요..!
디딤돌은 5억까지, 보금자리론은 6억까지 가능. 신생아특례대출은 9억이하 매매금까지 가능하다
+ 생애최초매수자는 LTV 70%까지 대출이 가능함.
이렇게 구간별로 다른 대출이 다른 구매력을 만들어내고, 실제 거래까지 이어지는 양을 결정하는 것!
부족한 공급, 토허제, 계약갱신 등으로 인한 전월세 시장 불안,
즉 구조적인 문제는 변할 수 없는 것. 집값 상승의 본질.
내집 마련을 할 때는 어떻게 해야하나?!
더 많이 벌거냐라는 것에 관심을 가지기보다는 더 좋은 자산을 가질 수 있나라고 원칙을 점검해봐야함.
같은 가격이라면 더 좋은 입지 그리고 서울 10평대와도 함께 비교해볼 것.
외곽지역은 땅의 입지가 그만큼 약하기 때문에, 현재 지역에 영향을 미칠 수 있는 공급 뾰족하게 관리.
부동산 상승 = 인플레이션으로 인한 화페의 가치가 떨어지는 것.
부동산 매매를 선택하지 않으면, 전월세를 선택해야하는 필수재라는 것을 인지할 필요성 → 전월세시장 불안이라는 본질이 있기에 내집마련 반드시 필요